猜你想问
锦江航运2026年中报核心数据有哪些?
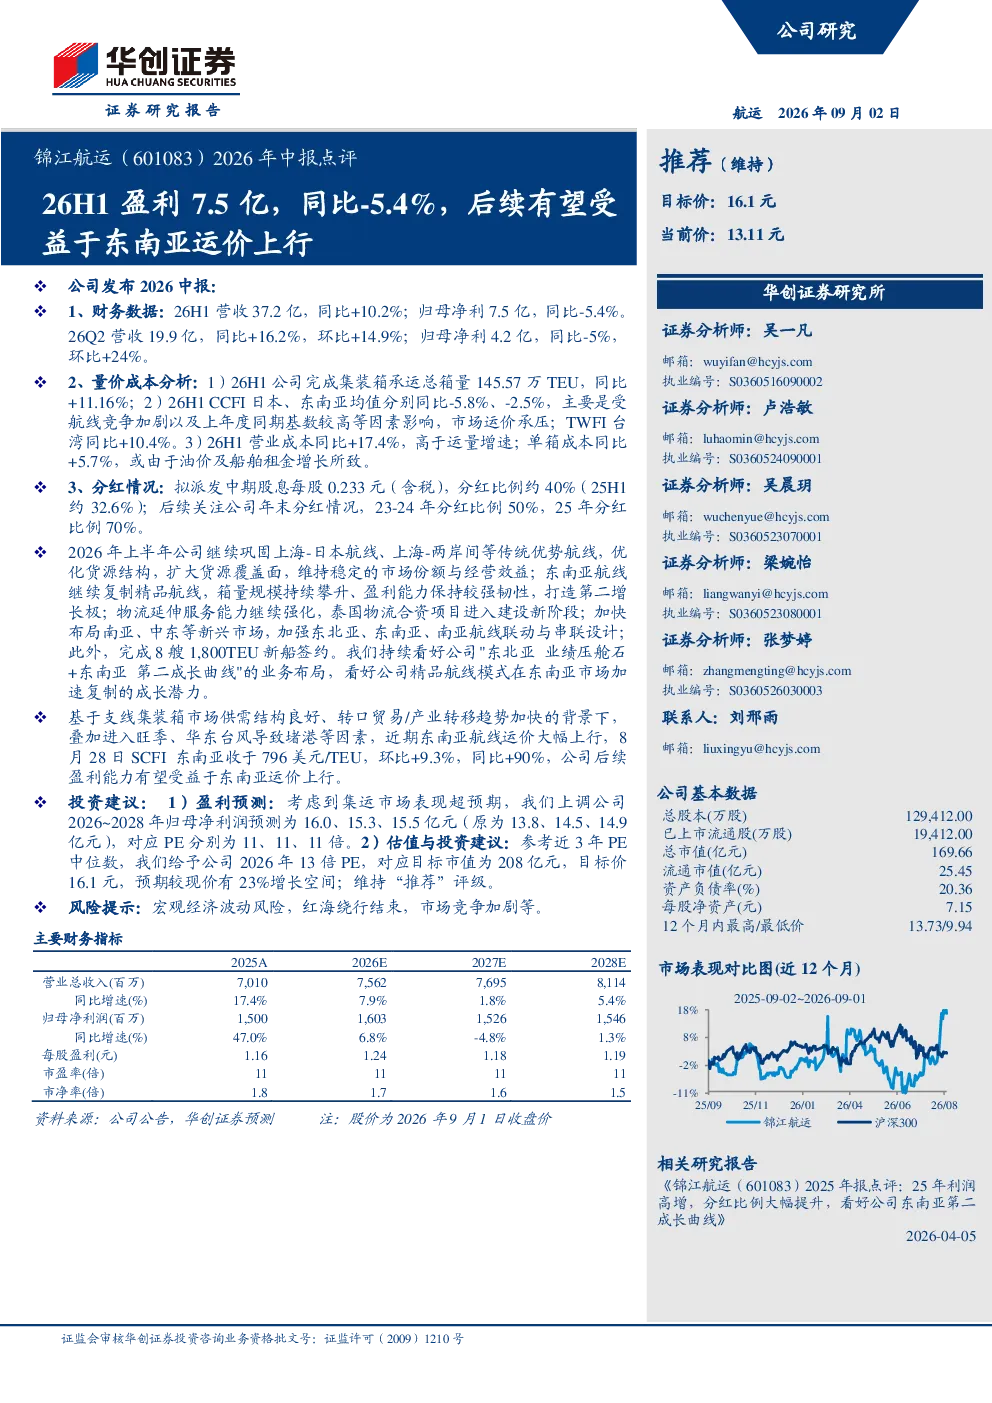
锦江航运2026年中报显示,上半年营收37.2亿元,同比增长10.2%,但归母净利7.5亿元,同比下滑5.4%。主要原因是市场运价承压,尤其是日本和东南亚航线运价下降,而台湾航线运价上涨。公司上半年完成集装箱承运总箱量145.57万TEU,同比增长11.16%。单箱成本同比上升5.7%,主要受油价及船舶租金上涨影响。
航运行业未来发展趋势如何?
航运行业未来发展趋势显示,东南亚航线箱量规模持续攀升,盈利能力保持韧性,成为第二增长极。公司强化物流延伸服务能力,泰国物流合资项目进入建设阶段,并加快布局南亚、中东等新兴市场。近期东南亚航线运价大幅上行,SCFI东南亚收于796美元/TEU,环比上涨9.3%,同比上涨90%。
报告重点分析了哪些业务方向?
报告重点分析了锦江航运的业务布局与展望,显示公司继续巩固上海-日本、上海-两岸间等传统优势航线,同时东南亚航线箱量规模持续攀升,盈利能力保持韧性。公司强化物流延伸服务能力,泰国物流合资项目进入建设阶段,并加快布局南亚、中东等新兴市场。此外,公司完成8艘1,800TEU新船签约。
当前航运市场现状如何?
当前航运市场现状显示,市场运价承压,尤其是日本和东南亚航线运价下降,而台湾航线运价上涨。单箱成本同比上升5.7%,主要受油价及船舶租金上涨影响。但近期东南亚航线运价大幅上行,SCFI东南亚收于796美元/TEU,环比上涨9.3%,同比上涨90%,显示该区域运力需求增强。
研报提示了哪些风险因素?
研报提示需关注宏观经济波动风险、红海绕行结束、市场竞争加剧等风险。宏观经济波动可能影响整体航运需求,红海绕行结束可能改变部分航线布局,市场竞争加剧可能进一步压缩运价空间。
你可能感兴趣
2026年中报点评26Q2扣非净利4.9亿,同比+28%,有望受益于红海航线运价上行
华创证券2026-09-01
2026年中报点评:26H1归母净利润同比+27.6%,AIDC需求+产能扩张共振上行
东吴证券2026-08-24
株冶集团:受益于贵金属及硫酸价格上行,26H1归母净利同比增长232.7%
国信证券2026-08-20
厦门钨业(600549.SH):受益于钨价上行,26H1归母净利同比上升126.4%
国信证券2026-08-23
2026年中报点评:受益于科创投资,上半年归母净利润同比翻番
东吴证券2026-08-26
2026年中报点评:盈利受益于市场回暖,财富管理筑牢底盘
金融东吴证券2026-08-20
2023年中报点评:营收盈利均大幅增长,有望持续受益于下游高景气
电子设备东吴证券2023-08-23
2026年中报业绩预增点评Q2业绩同比翻倍,Q3有望继续上行
国泰海通证券2026-07-12
巨化股份(600160)2026年中报点评:26H1归母同比+29.2%,看好制冷剂长周期景气+含氟新材料成长性
华创证券2026-08-26
图达通2026年中报跟踪点评:26H1亏损同比收窄,全年销量维持200%增速指引
西部证券2026-09-15