猜你想问
图达通2026年中报核心数据有哪些?
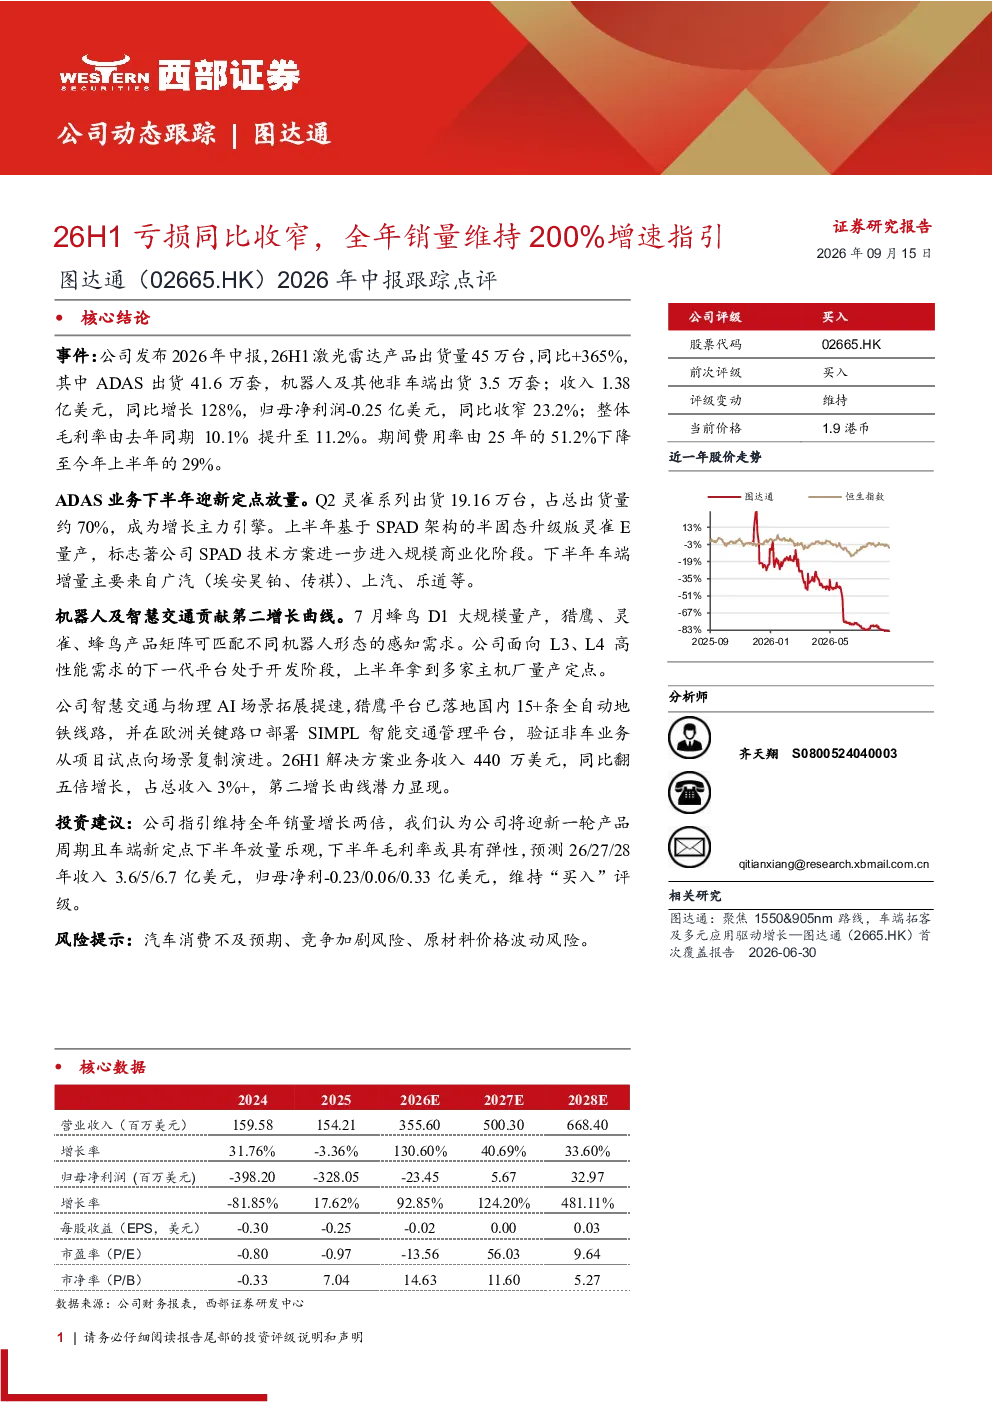
图达通2026年中报显示,公司激光雷达产品出货量45万台,同比增长365%,收入1.38亿美元,同比增长128%,归母净利润-0.25亿美元,同比收窄23.2%,整体毛利率提升至11.2%,期间费用率下降至29%。这些数据反映了公司在激光雷达市场的强劲增长势头和盈利能力的逐步改善。
图达通在ADAS业务方面的最新进展是什么?
图达通在ADAS业务方面取得显著进展。Q2灵雀系列出货19.16万台,成为增长主力。基于SPAD架构的半固态升级版灵雀E已量产。下半年车端增量主要来自广汽、上汽、乐道等新定点放量,显示出公司在车规级激光雷达市场的快速渗透能力。
图达通在机器人及智慧交通领域的布局如何?
图达通在机器人及智慧交通领域积极拓展。蜂鸟D1于7月大规模量产,猎鹰、灵雀、蜂鸟产品矩阵可匹配不同机器人形态。面向L3、L4需求的下一代平台处于开发阶段,上半年已获得多家主机厂量产定点。这些布局表明公司正加速从汽车领域向更广阔的机器人市场延伸。
图达通的市场现状如何?
图达通目前市场表现强劲,激光雷达出货量和收入均实现高速增长。公司在ADAS、机器人及智慧交通等领域均有布局,产品矩阵丰富,客户资源持续拓展。同时,公司也在积极拓展非车业务,如智慧交通和物理AI场景,展现出多元化发展的潜力。
图达通面临哪些风险?
图达通面临的主要风险包括汽车消费不及预期可能导致的需求波动、行业竞争加剧带来的市场份额压力,以及原材料价格波动可能影响成本控制。这些风险需要公司持续关注并采取应对措施,以保障业务的稳健发展。
你可能感兴趣
壁仞科技发布26H1中报亏损大幅收窄 积极关注
未知机构2026-08-30
2025年年度业绩预告公告点评:25Q4亏损同比收窄,2025年全年扭亏为盈
西部证券2026-02-03
2026年中报点评:26H1公司营收/归母同比+30.9%/+126.9%,轻烃龙头破局乘风起
华创证券2026-08-16
2026年中报点评:26H1 公司营收/归母同比+32.3%/+70.1%,煤制烯烃龙头成本、规模优势显著
华创证券2026-08-14
2026年中报点评:26H1公司营收/归母同比+1.9%/+12.3%,行业景气底部彰显业绩韧性
华创证券2026-08-06
中报点评:亏损收窄,全年有望扭亏为盈
基础化工东兴证券2016-08-10
2026年中报业绩点评公开市场到期债务清零,业绩亏损收窄
国泰海通证券2026-09-04
工程机械行业跟踪: 预计1月份挖机销量增速或达200%,关注工程机械产品提价
机械设备太平洋证券2018-01-06
用友网络(600588)2026年上半年业绩指引:亏损收窄收入略低于预期
花旗2026-07-14
公司23H1营收恢复高增速,利润同比亏损收窄
国联证券2023-08-28