猜你想问
株冶集团26H1业绩大幅增长的原因是什么?
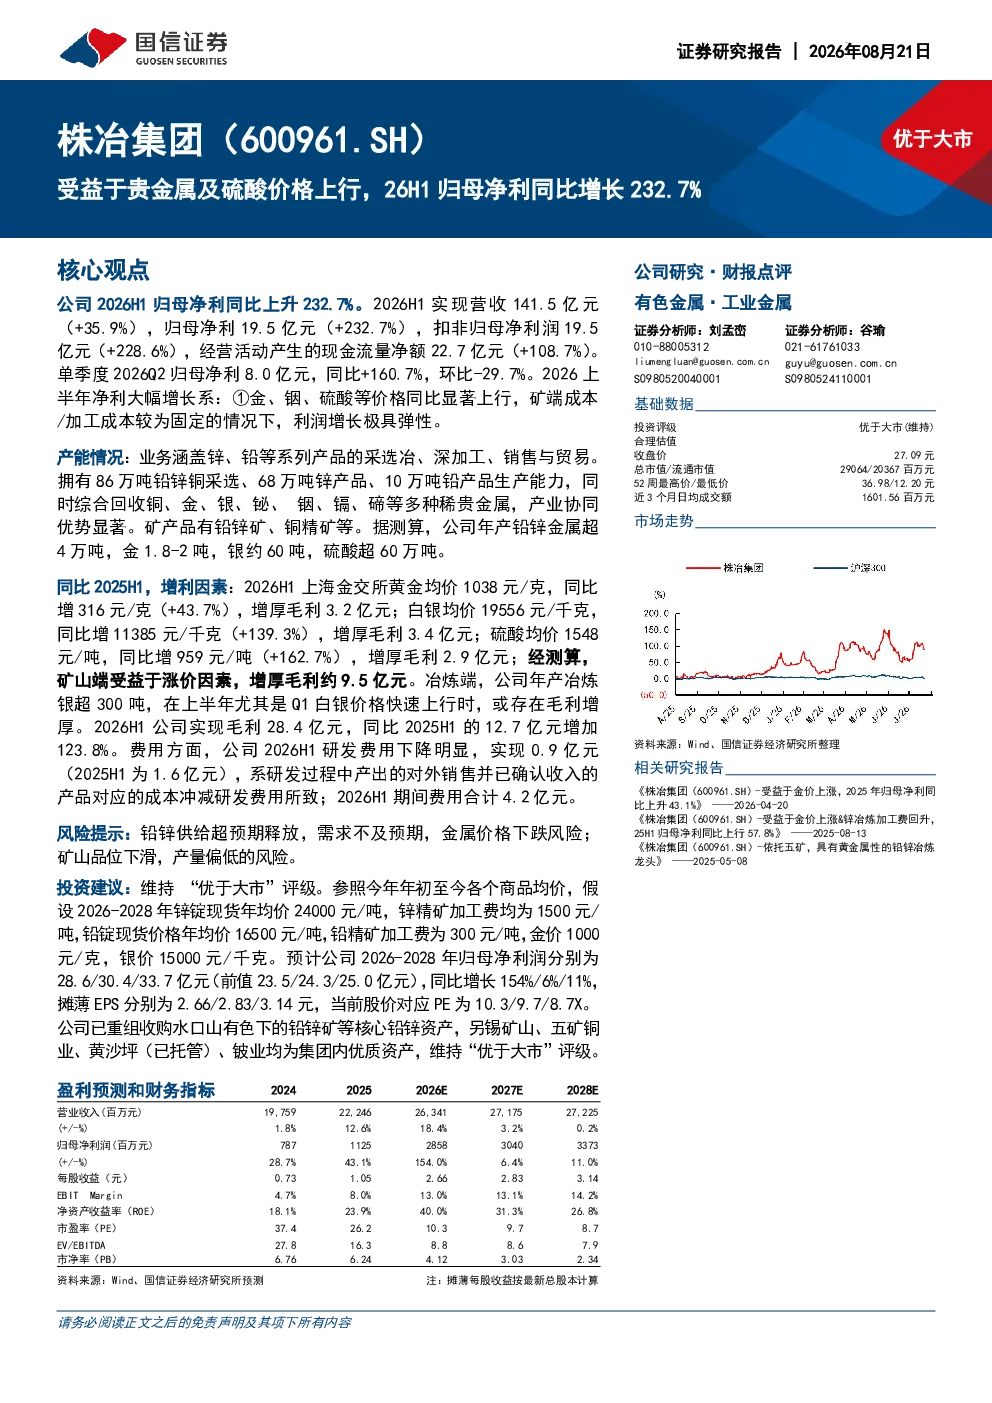
株冶集团2026H1归母净利同比大幅增长232.7%,主要得益于贵金属及硫酸价格显著上行。金、铟、硫酸等关键原材料价格同比显著上涨,而矿端成本和加工成本相对固定,使得公司利润增长极具弹性。具体来看,上海金交所黄金均价同比增43.7%,白银均价同比增139.3%,硫酸均价同比增162.7%,矿山端和冶炼端均受益于价格上涨,显著增厚了公司毛利。此外,公司拥有86万吨铅锌铜采选、68万吨锌产品、10万吨铅产品生产能力,综合回收多种稀贵金属,产业协同优势明显,进一步提升了盈利能力。
贵金属及硫酸价格上行对株冶集团有何影响?
贵金属及硫酸价格上行对株冶集团产生了积极影响,是公司2026H1业绩大幅增长的核心驱动因素。公司业务涵盖锌、铅等产品的采选冶、深加工、销售与贸易,涉及金、银、铟等多种贵金属的综合回收,因此直接受益于这些商品价格上涨。以黄金和白银为例,2026H1黄金均价同比增43.7%,白银均价同比增139.3%,显著提升了公司矿产和冶炼业务的收入与利润。同时,硫酸均价同比增162.7%,进一步增厚了公司化工产品的盈利空间。这种价格上行趋势使得公司矿端成本相对固定,加工成本变化不大,利润弹性显著,从而推动业绩高速增长。
株冶集团的核心业务及产能情况如何?
株冶集团的核心业务涵盖锌、铅等系列产品的采选冶、深加工、销售与贸易,是一家综合性的有色金属企业。公司拥有86万吨铅锌铜采选能力、68万吨锌产品、10万吨铅产品生产能力,具备显著的产业协同优势。公司不仅生产锌、铅,还综合回收铜、金、银、铋、铟、镉、碲等多种稀贵金属,实现了资源的综合利用。具体产能方面,公司年产铅锌金属超4万吨,金产量达1.8-2吨,银产量约60吨,硫酸产量超60万吨。这种多元化的产品结构和丰富的产能布局,使得公司能够有效应对市场波动,并从多种商品价格上涨中获益。
当前金属市场对株冶集团有何意义?
当前金属市场对株冶集团具有重要意义,是公司业绩增长的关键支撑。随着金、银、硫酸等关键原材料价格的显著上涨,株冶集团作为一家涵盖采选冶、深加工、销售与贸易的综合性有色金属企业,直接受益于价格上涨带来的利润增厚。例如,黄金和白银价格的快速上涨,显著提升了公司矿产和冶炼业务的收入与利润水平;硫酸价格的上涨则进一步改善了公司化工产品的盈利能力。此外,公司拥有丰富的铅锌铜产能和多种贵金属的综合回收能力,使得其在金属价格上涨周期中具备更强的盈利弹性和抗风险能力。因此,当前金属市场的高景气度对公司业绩表现起到了关键作用。
投资株冶集团需关注哪些风险?
投资株冶集团需关注的主要风险包括:一是金属价格波动风险,铅锌供给超预期释放或需求不及预期可能导致金属价格下跌,从而影响公司盈利能力;二是矿山品位下滑风险,若公司矿山品位下降,可能导致产量偏低或生产成本上升,影响业绩表现;三是行业竞争加剧风险,随着行业集中度提升,公司可能面临来自其他企业的竞争压力,从而影响市场份额和盈利水平。此外,宏观经济波动、环保政策变化等因素也可能对公司经营产生影响,投资者需密切关注相关风险因素。