猜你想问
这份研报的核心内容是什么?
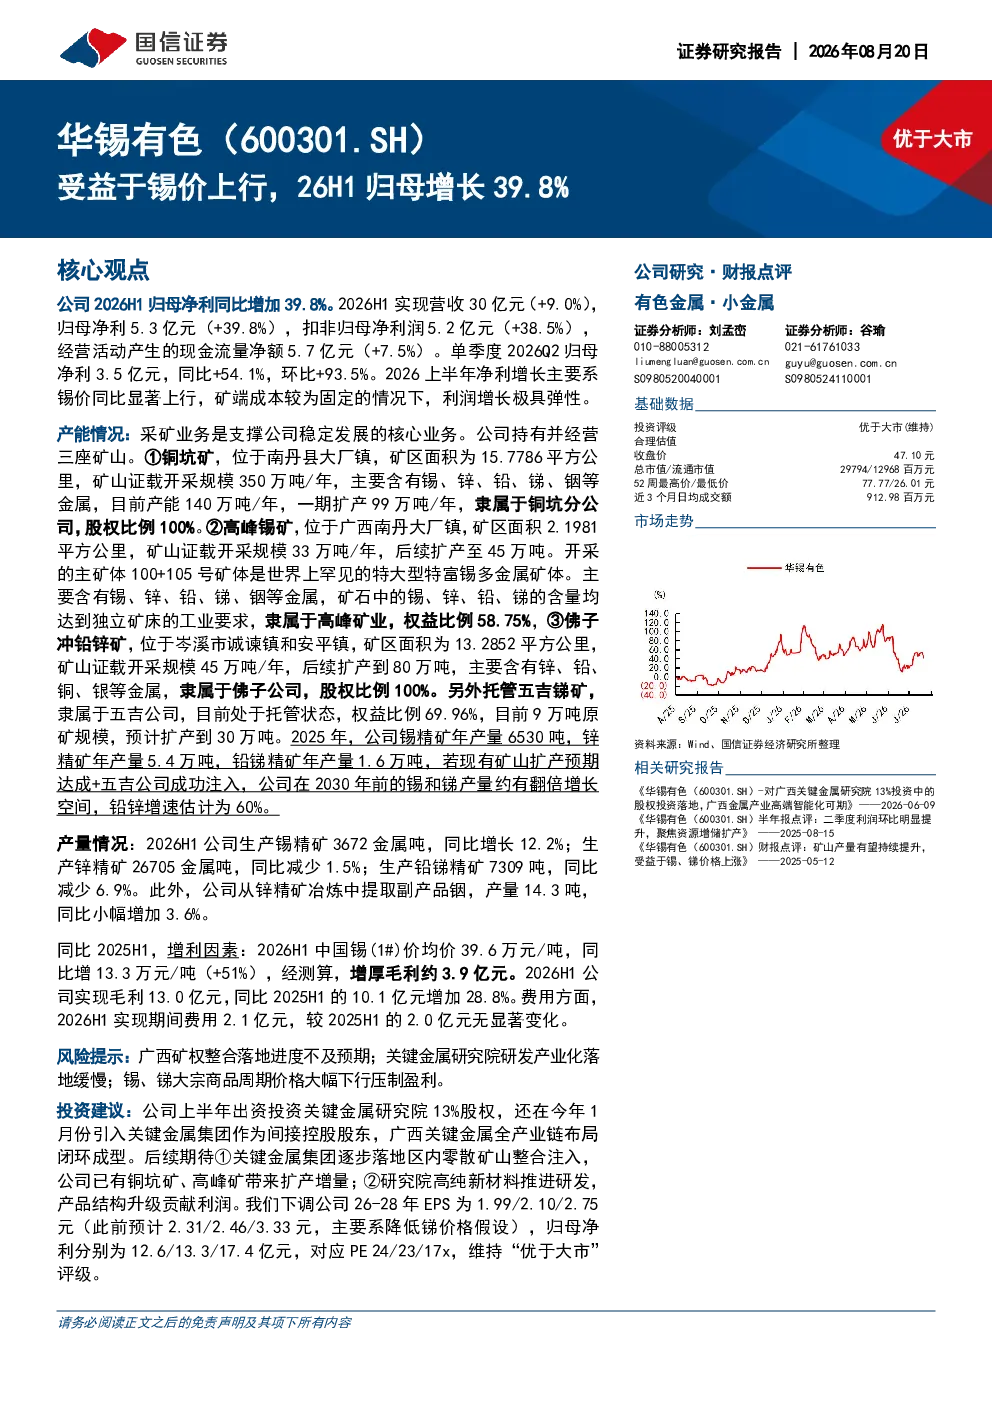
该研报指出,公司2026年上半年归母净利同比增加39.8%,主要得益于锡价显著上行。上半年实现营收30亿元(+9.0%),归母净利5.3亿元(+39.8%),扣非归母净利润5.2亿元(+38.5%),经营活动产生的现金流量净额5.7亿元(+7.5%)。单季度2026Q2归母净利3.5亿元,同比+54.1%,环比+93.5%。
锡行业的发展趋势如何?
锡行业发展趋势显示,中国锡(1#)价均价在2026年上半年达到39.6万元/吨,同比上涨51%,显著增厚了公司毛利。若扩产和五吉公司注入预期达成,预计2030年前锡和锑产量约翻倍,铅锌增速约60%,显示出行业增长潜力。
研报重点分析了哪些方向?
研报重点分析了公司采矿业务产能情况,包括铜坑矿、高峰锡矿和佛子冲铅锌矿的证载开采规模、当前产能及股权比例。同时,报告关注了公司2026上半年锡精矿、锌精矿、铅锑精矿及铟的产量情况,以及锡价上涨对毛利的增厚效应。
当前市场对锡价和公司盈利有何判断?
当前市场判断锡价上涨对公司盈利有显著正向影响。2026年上半年,锡价均价上涨51%增厚毛利约3.9亿元,毛利总额达到13.0亿元(+28.8%)。公司采矿业务是核心,持有三座主要矿山,且托管五吉锑矿,权益比例69.96%。
研报提示了哪些风险?
研报提示了三方面风险:一是广西矿权整合落地进度不及预期,可能影响产能扩张;二是关键金属研究院研发产业化落地缓慢,影响高纯新材料产品结构升级;三是锡、锑大宗商品周期价格大幅下行,可能压制公司盈利水平。
你可能感兴趣
厦门钨业(600549.SH):受益于钨价上行,26H1归母净利同比上升126.4%
国信证券2026-08-23
株冶集团:受益于贵金属及硫酸价格上行,26H1归母净利同比增长232.7%
国信证券2026-08-20
公司受益于铝价上涨,24H1归母同比增长66%
有色金属德邦证券2024-08-27
铝价上行+成本优化,26H1归母净利同增178%
华安证券2026-09-03
金钨价格上行抵消产量下滑影响,26H1归母增长46.3%
国信证券2026-08-23
受益于金价上涨、锌冶炼加工费回升,25H1归母净利同比上行57.8%
有色金属国信证券2025-08-13
锡业股份(000960):非经常性损益略有拖累,锡价上行带动扣非归母净利大幅提升
华创证券2025-04-05
北交所信息更新:利润端受益于蛋价下行,2024Q1-Q3归母净利润+26%
食品饮料开源证券2024-10-31
受益于氧化铝价涨,24H1归母净利同增273%
华安证券2024-08-23
公司信息更新报告:受益于铜金量价齐升,单季归母净利创新高
有色金属开源证券2025-04-15