猜你想问
这份研报主要讲了什么内容?
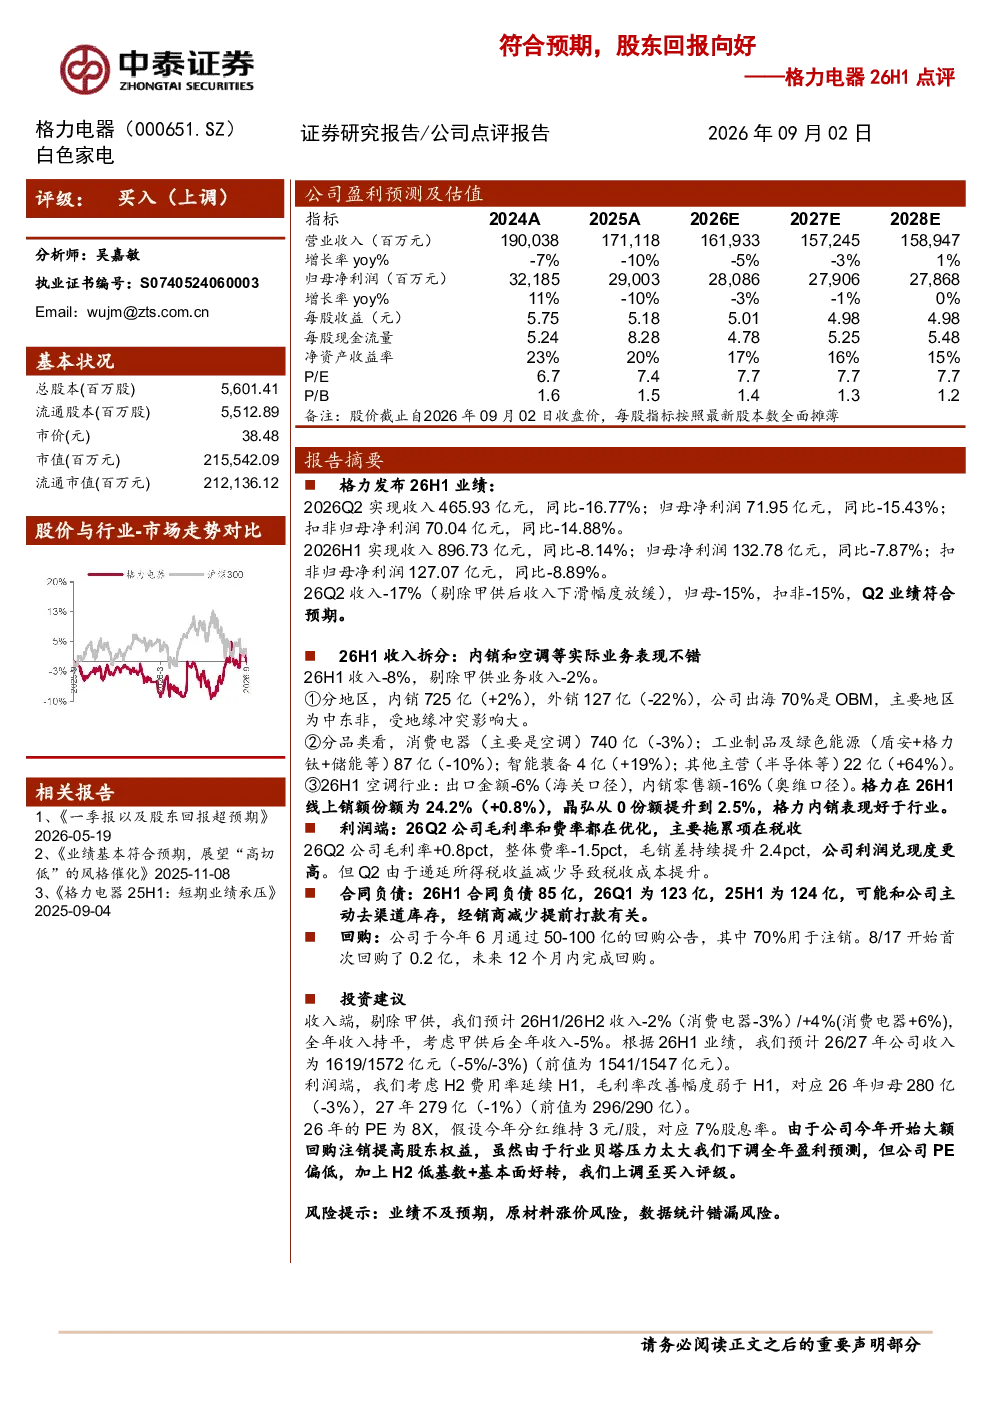
这份研报主要分析了格力电器2026年上半年的业绩表现,包括Q2和H1的收入、净利润等关键财务数据。报告指出Q2业绩符合预期,但整体H1收入有所下滑,主要受地缘冲突和甲供业务影响。业务拆分显示内销增长而外销下降,消费电器(空调)收入略降,但智能装备和半导体业务增长显著。利润端,毛利率和毛销差有所改善,合同负债下降。此外,公司宣布了大规模股票回购计划,并上调了投资评级,主要基于PE偏低和基本面好转。
空调行业目前的发展趋势如何?
空调行业目前面临挑战与机遇并存。地缘冲突导致外销下滑,但内销表现相对稳健,格力线上销售份额有所提升。消费电器(空调)收入虽略有下降,但智能装备和半导体业务展现出强劲增长势头。行业整体需应对原材料价格波动等外部压力,同时把握国内市场升级和绿色能源发展的机遇。企业需加强渠道管理和产品创新以应对市场竞争。
研报重点分析了格力电器的哪些方面?
研报重点分析了格力电器的多维度表现。首先,详细拆解了其收入和利润结构,包括地区、品类及空调细分市场的表现。其次,关注了利润端的变化,如毛利率、费率和税收成本。此外,报告还重点解读了公司的回购计划及对未来业绩的预测。最后,结合行业背景,评估了格力在内销市场的竞争优势及业务多元化进展。
当前市场对格力电器的判断是什么?
当前市场对格力电器的判断较为综合。一方面,认可其Q2业绩符合预期,内销表现优于行业,以及智能装备和半导体业务的增长潜力。另一方面,也关注到整体收入和净利润的下滑,以及外销面临的压力。市场普遍认为格力基本面有所好转,但需警惕原材料成本上升等风险因素。公司股票回购计划及上调评级也反映了市场对其长期价值的认可。
研报提到了哪些风险点需要注意?
研报提示了格力电器面临的主要风险点。首先,业绩可能不及市场预期,这受宏观经济波动、行业竞争加剧及原材料价格变动等多重因素影响。其次,原材料价格持续上涨可能压缩利润空间。此外,数据统计的准确性也是潜在风险,需关注相关信息的可靠性。这些风险因素可能对公司的短期业绩和长期发展带来不确定性。