猜你想问
这份研报的核心内容是什么?
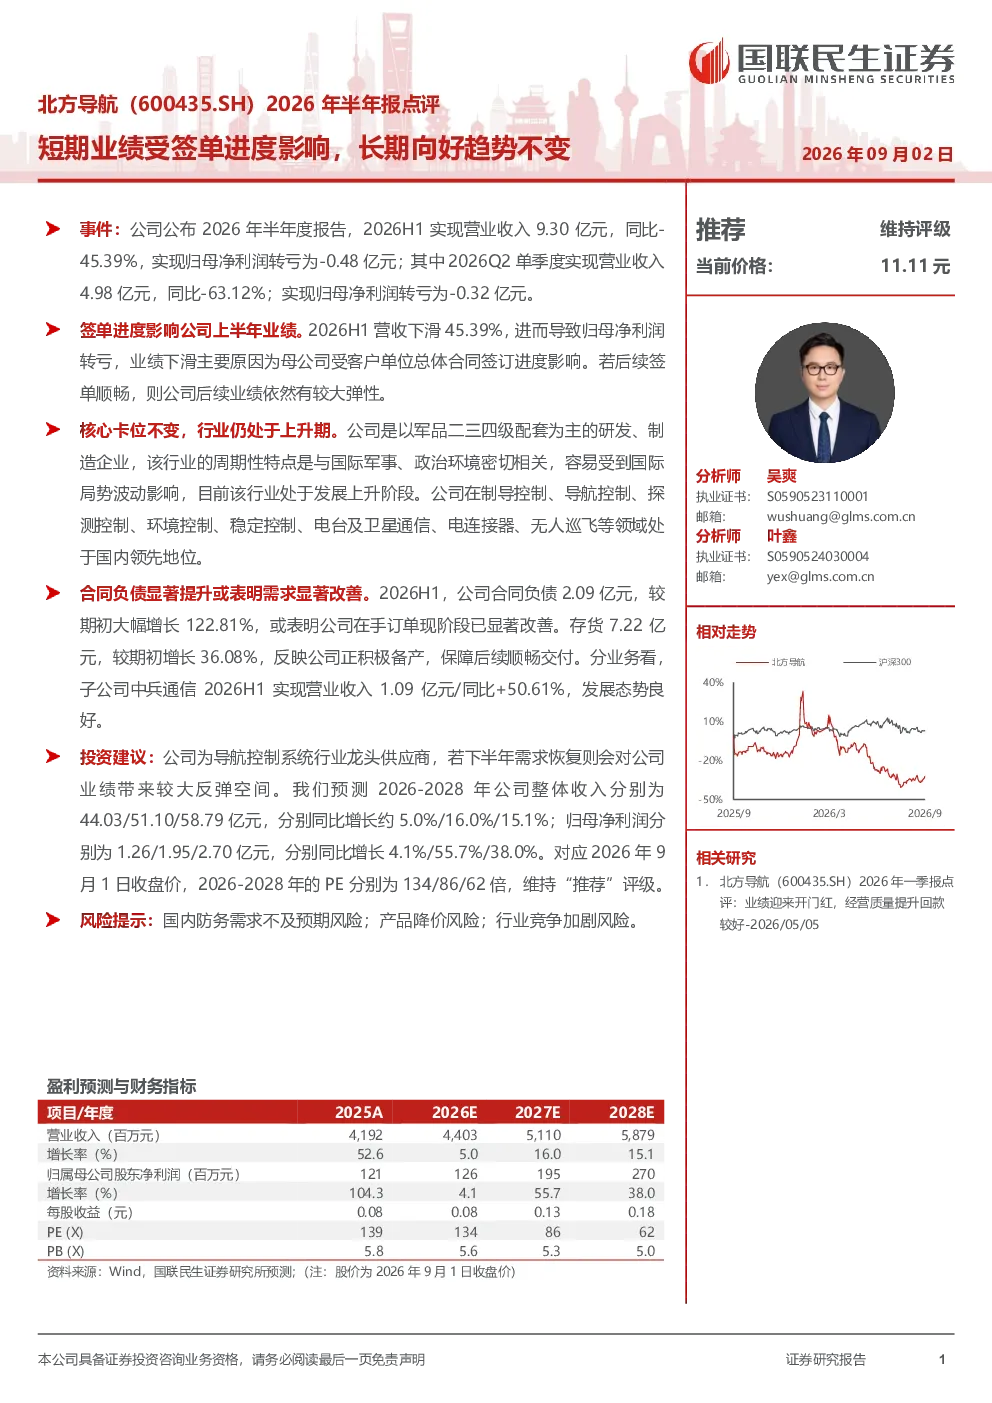
这份研报点评了北方导航2026年半年报,指出短期业绩受签单进度影响,实现营业收入9.30亿元,同比-45.39%,归母净利润转亏为-0.48亿元。业绩下滑主要原因是母公司受客户单位总体合同签订进度影响。若后续签单顺畅,公司后续业绩仍有较大弹性。报告强调公司以军品二三四级配套为主,在制导控制、导航控制、探测控制等领域处于国内领先地位,行业目前处于发展上升阶段。合同负债显著提升,或表明需求显著改善,存货增长反映公司正积极备产。
导航控制系统行业的发展趋势如何?
导航控制系统行业以军品二三四级配套为主,目前处于发展上升阶段。该行业具有周期性特点,与国际军事、政治环境密切相关。公司作为行业龙头供应商,在制导控制、导航控制、探测控制等领域处于国内领先地位。报告指出,若下半年需求恢复,公司业绩有较大反弹空间。预测2026-2028年公司整体收入分别为44.03/51.10/58.79亿元,同比增长约5.0%/16.0%/15.1%;归母净利润分别为1.26/1.95/2.70亿元,同比增长4.1%/55.7%/38.0%。
研报重点分析了哪些方面?
研报重点分析了北方导航2026年半年报的业绩表现及行业发展趋势。报告指出,短期业绩受签单进度影响,但长期向好趋势不变。公司核心卡位稳固,在制导控制、导航控制、探测控制等领域处于国内领先地位。报告关注到合同负债和存货的大幅增长,或表明需求显著改善,公司正积极备产。此外,报告还分析了子公司中兵通信的发展态势,其2026H1实现营业收入1.09亿元,同比+50.61%
当前市场对导航控制系统行业的现状判断是什么?
当前市场判断导航控制系统行业处于发展上升阶段,具有周期性特点,与国际军事、政治环境密切相关。公司作为行业龙头供应商,在制导控制、导航控制、探测控制等领域处于国内领先地位。报告指出,若下半年需求恢复,公司业绩有较大反弹空间。合同负债和存货的大幅增长,或表明需求显著改善,公司正积极备产。预测2026-2028年公司整体收入和归母净利润将保持增长态势。
研报提到了哪些风险提示?
研报提示了几个风险点:国内防务需求不及预期风险,这可能影响公司的签单进度和业绩表现;产品降价风险,市场竞争加剧可能导致产品价格下降,影响公司盈利能力;行业竞争加剧风险,随着行业发展,竞争可能加剧,对公司市场份额和盈利能力构成挑战。这些风险因素需关注,但研报未提供具体影响程度或应对措施。