猜你想问
海达尔最新财报显示什么情况?
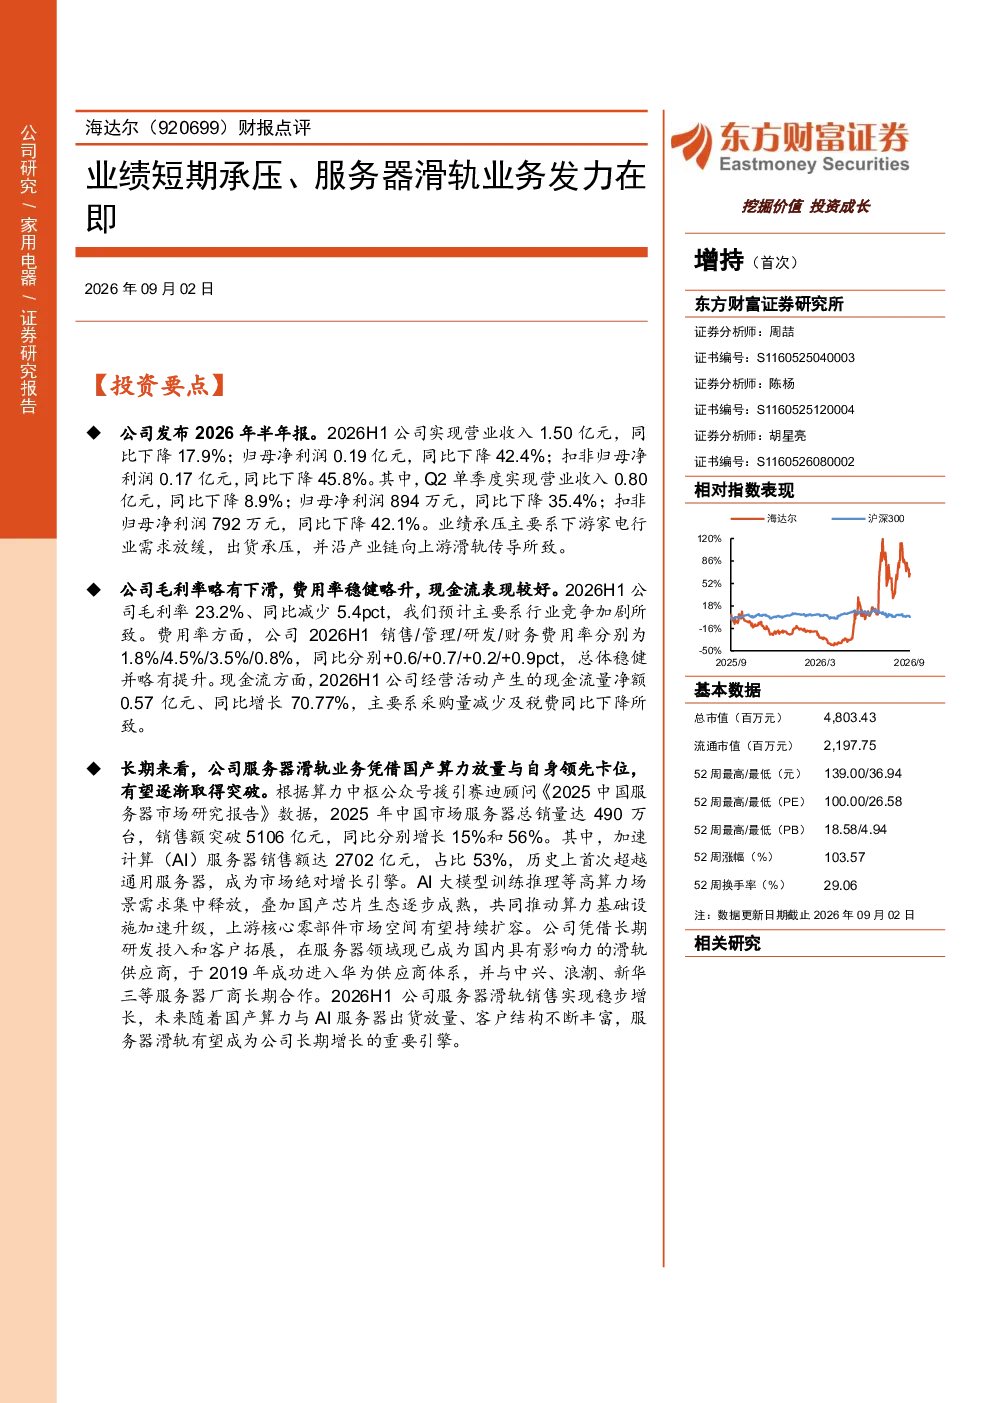
海达尔2026年半年报显示业绩短期承压,主要受下游家电行业需求放缓及产业链向上游传导影响。但公司服务器滑轨业务即将发力,凭借国产算力放量与领先卡位,有望成为长期增长引擎。具体数据方面,2026H1营业收入1.50亿元,同比下降17.9%;归母净利润0.19亿元,同比下降42.4%。Q2单季度营收0.80亿元,同比下降8.9%;归母净利润894万元,同比下降35.4%。毛利率23.2%(同比-5.4pct),费用率稳健略升(销售/管理/研发/财务费用率分别为1.8%/4.5%/3.5%/0.8%),现金流表现较好(经营活动现金流量净额0.57亿元,同比增长70.77%)。
服务器滑轨行业发展趋势如何?
2025年中国服务器市场销量490万台,销售额超5106亿元(同比增长15%和56%),加速计算(AI)服务器占比达53%,成为绝对增长引擎。国产芯片生态成熟推动算力升级,公司凭借研发投入与客户拓展,已成为国内服务器滑轨供应商,2019年进入华为供应商体系,与中兴、浪潮等厂商合作。2026H1服务器滑轨销售稳步增长,未来有望随国产算力与AI服务器放量持续提升。
报告主要分析了哪些方面?
报告主要分析了海达尔2026年半年报业绩情况,指出公司短期业绩承压但长期增长潜力巨大,核心在于服务器滑轨业务的发力。报告详细分析了公司营收、利润、毛利率、费用率及现金流等关键数据,并深入探讨了服务器滑轨行业的背景和发展趋势,强调了国产算力放量带来的机遇。同时,报告还首次覆盖给予公司“增持”评级,并预测了2026-2028年的营收和净利润增长情况。
当前市场对海达尔有何判断?
当前市场对海达尔的判断是短期业绩承压但长期潜力巨大。报告指出,公司受下游家电行业需求放缓影响,业绩短期下滑,但凭借服务器滑轨业务的布局,有望成为新的增长引擎。服务器市场持续增长,AI服务器占比提升,为海达尔提供了良好的发展机遇。公司已进入华为供应商体系,与多家知名厂商合作,市场地位稳固。但需关注行业竞争加剧等因素。
报告提示了哪些风险?
报告提示了几个主要风险:一是国内AI服务器出货量可能不及预期,影响公司服务器滑轨业务的发展;二是公司客户拓展可能面临挑战,影响未来业绩增长;三是行业竞争加剧可能导致利润率下滑。此外,宏观经济波动、原材料价格变动等也可能对公司经营产生影响。需密切关注这些风险因素,谨慎评估投资价值。