猜你想问
这份研报的核心内容是什么?
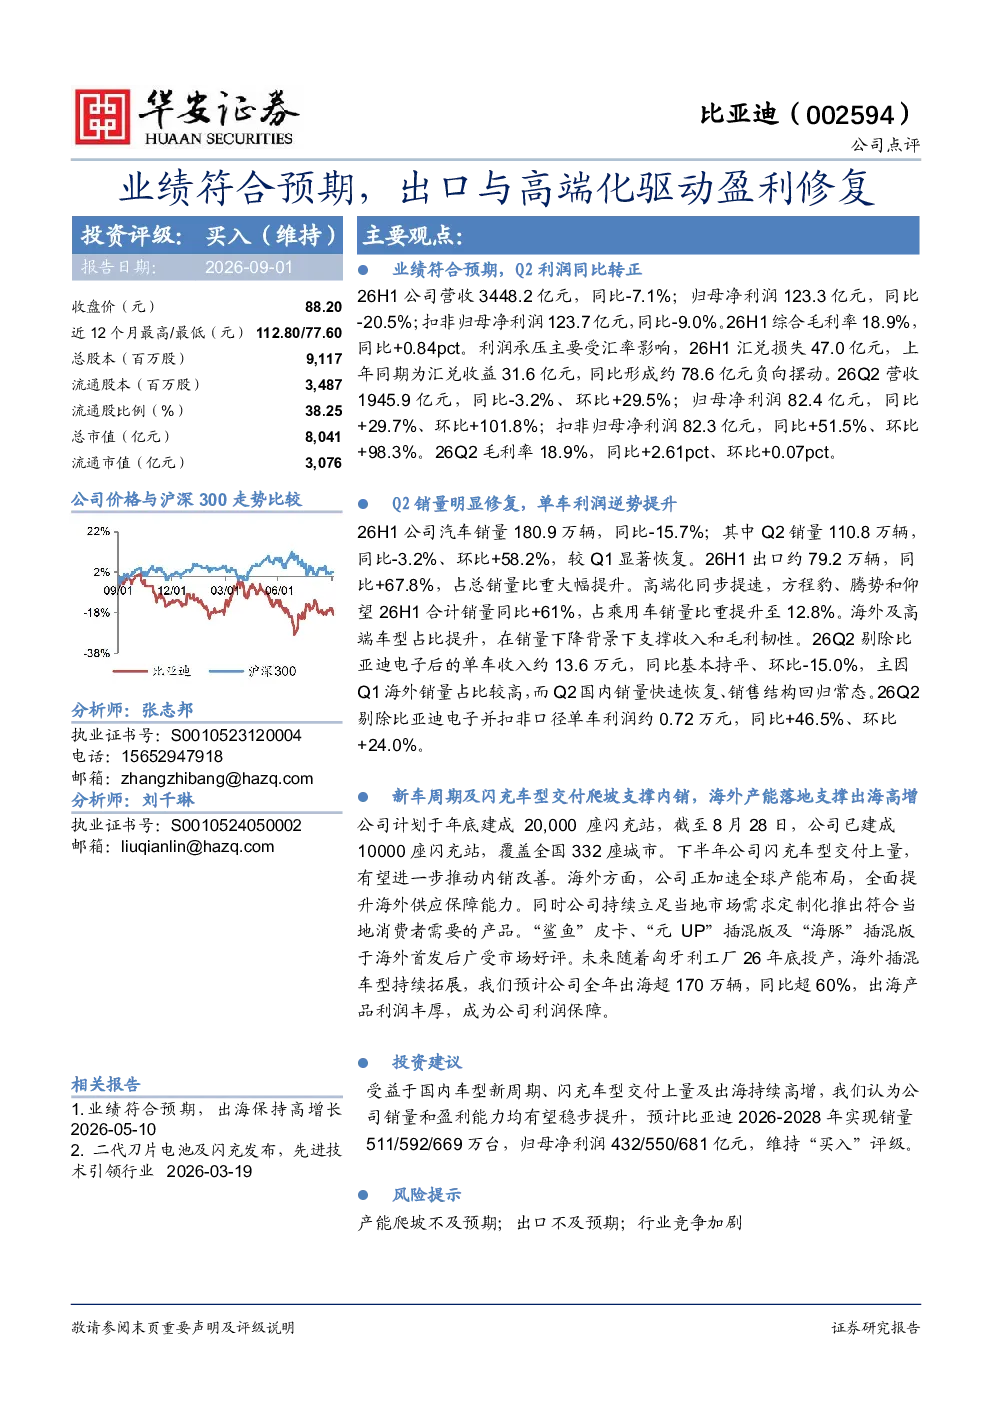
该研报分析2026年上半年公司营收3448.2亿元,同比-7.1%;归母净利润123.3亿元,同比-20.5%,但Q2利润同比转正,单车利润逆势提升。主要驱动因素包括出口增长67.8%至79.2万辆,高端化车型销量同比+61%,占比达12.8%。技术方面,计划年底建成20,000座闪充站,覆盖全国332座城市,匈牙利工厂年底投产。
新能源汽车行业发展趋势如何?
新能源汽车行业持续向高端化和出口导向发展。高端化车型销量占比提升,闪充网络加速建设,海外产能布局优化,反映行业技术升级和全球化战略深化。出口市场成为重要增长点,但需关注国际市场政策变化和竞争加剧风险。
研报重点分析了哪些方向?
研报重点分析了公司出口业务增长、高端化车型表现、技术支撑体系(闪充网络、海外产能)及盈利能力修复。数据显示Q2单车利润提升,26H1扣非归母净利润123.7亿元,同比-9.0%,毛利率提升。未来三年销量和利润预期乐观,维持“买入”评级需关注产能爬坡和行业竞争风险。
当前新能源汽车市场现状如何?
当前市场呈现高端化、出口化趋势。公司26H1销量180.9万辆,同比-15.7%,但Q2销量环比+58.2%。出口占比显著提升,闪充网络建设加速,反映行业技术竞争和全球化布局加速。但整体销量仍承压,需关注行业竞争格局变化。
研报提示了哪些风险?
研报提示主要风险包括产能爬坡不及预期,可能影响销量和利润释放;出口市场存在不确定性,需关注国际政策变化和竞争;行业竞争加剧可能压缩利润空间。此外,技术迭代和供应链稳定性也是潜在风险点,需持续关注公司应对措施。
你可能感兴趣
吉利汽车26Q2业绩高增 出口与高端化驱动盈利提升
未知机构2026-08-17
2024Q4业绩符合预期,出口、高端化驱动增长
交运设备国投证券2025-01-15
出口与高端化驱动业绩增长
国投证券(香港)2026-03-19
吉利汽车Q4业绩符合预期高端化出口有望推动26年业绩进一步兑现
未知机构2026-03-19
2026年一季报点评:业绩符合预期,出口/高端化表现亮眼
东吴证券2026-04-29
业绩符合市场预期,出口和高端化进入快速通道,维持买入
交银国际2024-03-28
2023年年报点评:Q4业绩符合预期,出口及高端化增厚利润
交通运输东吴证券2024-03-27
26Q1业绩符合预期,高端化+出口拉动利润增长
中泰证券2026-05-06
吉利汽车 26Q2业绩符合预期 出口 高端化推动利润同比高增
未知机构2026-08-17
吉利汽车26Q2业绩符合预期 出口 高端化推动
未知机构2026-08-17