猜你想问
奥海科技2026年中报核心数据有哪些?
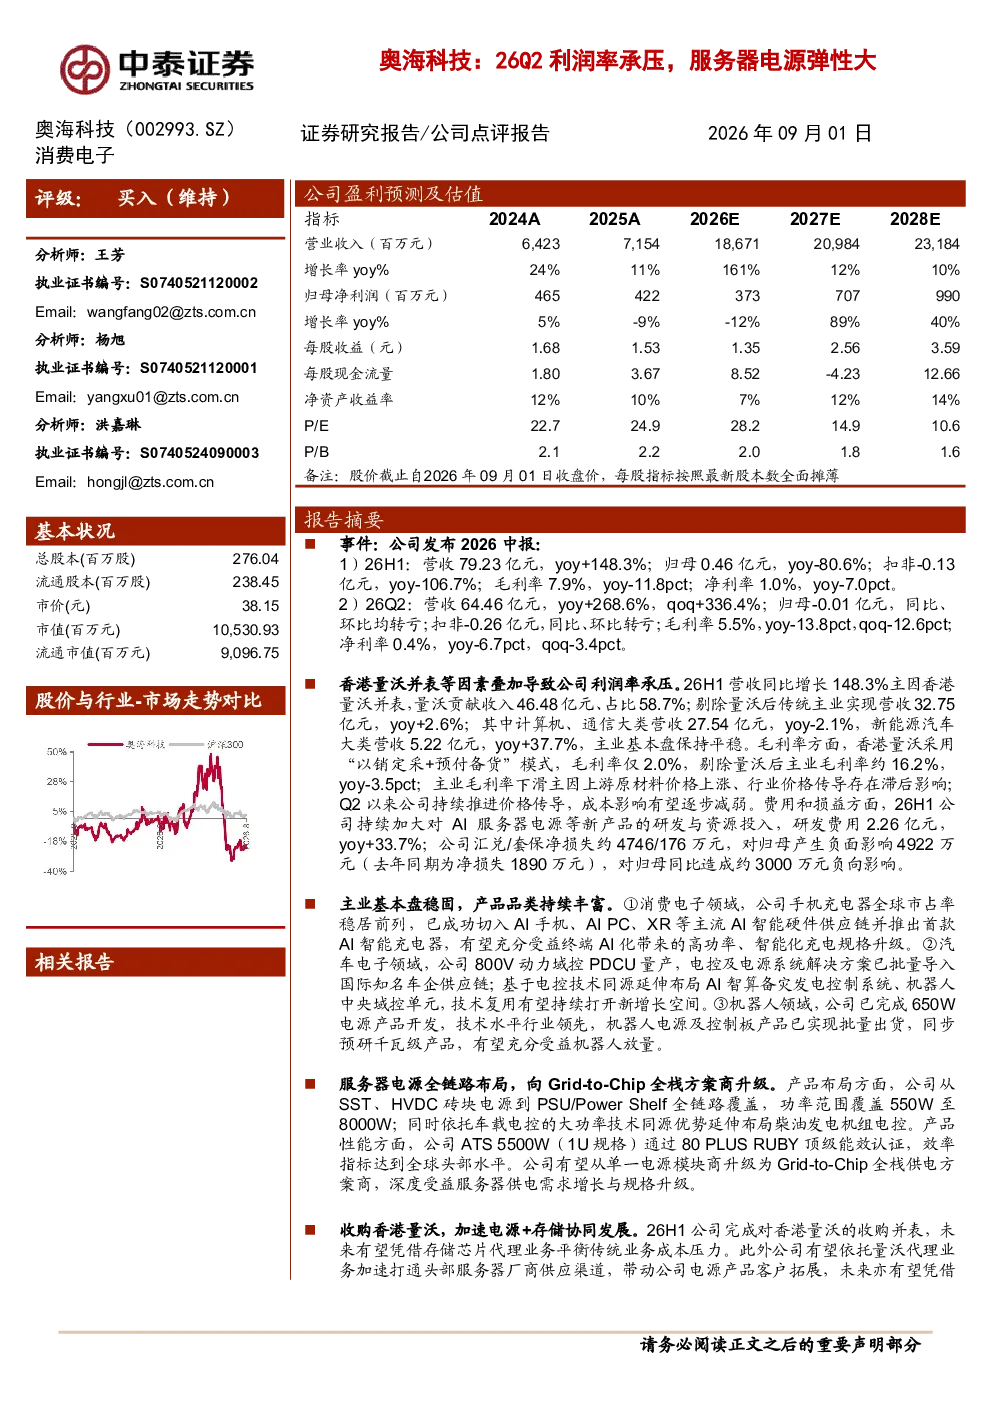
奥海科技2026年中报显示,公司营收大幅增长主要得益于香港量沃的并表,剔除量沃后传统主业基本盘保持平稳。具体数据如下:2026H1营收79.23亿元(同比增长148.3%,主因量沃贡献46.48亿元),归母净利润0.46亿元(同比下降80.6%),扣非归母净利润-0.13亿元(同比下降106.7%),毛利率7.9%(同比下降11.8个百分点),净利率1.0%(同比下降7.0个百分点)。2026Q2营收64.46亿元(同比增长268.6%,环比增长336.4%),归母净利润-0.01亿元(同比、环比均转亏),扣非归母净利润-0.26亿元(同比、环比均转亏),毛利率5.5%(同比下降13.8个百分点,环比下降12.6个百分点),净利率0.4%(同比下降6.7个百分点,环比下降3.4个百分点)。
奥海科技利润率承压的主要原因是什么?
香港量沃采用“以销定采+预付备货”模式,毛利率仅2.0%,拖累主业毛利率下滑至约16.2%(同比下降3.5个百分点)。此外,上游原材料价格上涨及行业价格传导滞后也是主因。Q2以来公司持续推进价格传导,成本影响有望逐步减弱。汇兑/套保净损失约4922万元,对归母净利润产生负面影响。
奥海科技在消费电子、汽车电子和机器人领域的布局情况如何?
奥海科技在消费电子领域,手机充电器全球市占率稳居前列,已切入AI手机、AIPC、XR等供应链,推出首款AI智能充电器,受益终端AI化带来的高功率、智能化充电规格升级。在汽车电子领域,800V动力域控PDCU量产,电控及电源系统解决方案已批量导入国际知名车企,并基于电控技术延伸布局AI智算备灾发电控制系统、机器人中央域控单元。在机器人领域,650W电源产品开发完成,技术水平行业领先,机器人电源及控制板产品已批量出货,同步预研千瓦级产品,受益机器人放量。
奥海科技的市场现状如何?
奥海科技从SST、HVDC砖块电源到PSU/PowerShelf全链路覆盖,功率范围550W至8000W,并依托车载电控技术延伸布局柴油发电机组电控,有望从单一电源模块商升级为Grid-to-Chip全栈供电方案商。收购香港量沃后,未来有望凭借存储芯片代理业务平衡传统业务成本压力,并加速打通头部服务器厂商供应渠道,带动电源产品客户拓展,提升客户粘性。
奥海科技研报存在哪些风险提示?
奥海科技研报提示的风险包括:终端需求不及预期,可能导致产品销售不及计划;新领域拓展不及预期,公司在消费电子、汽车电子、机器人等新领域的布局可能面临挑战,影响未来业绩增长。