猜你想问
这份研报主要分析了哪些大宗商品?
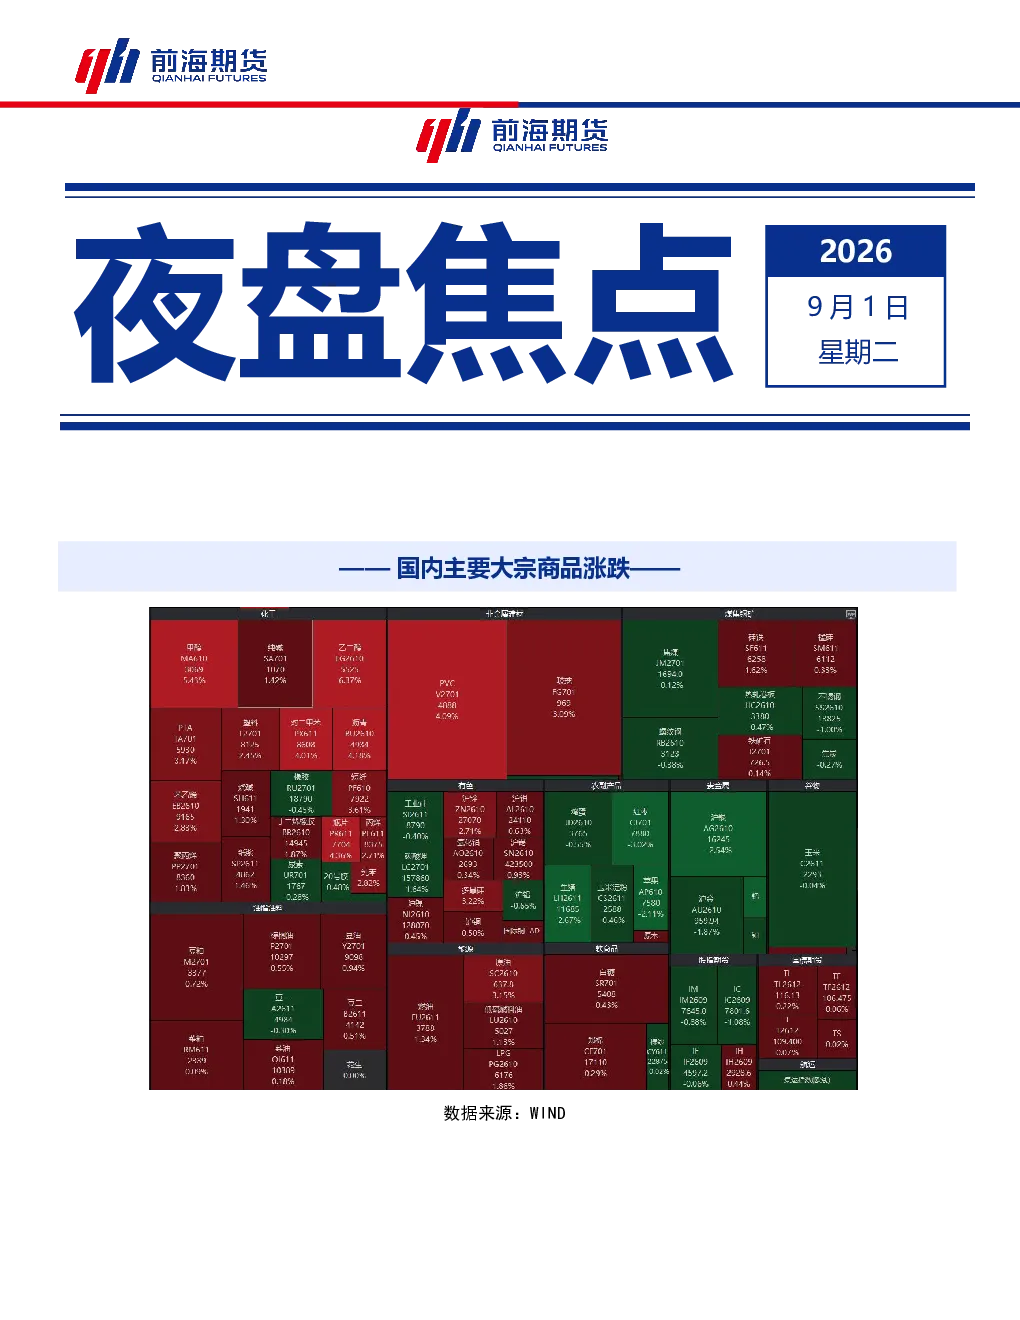
本研报全面分析了黄金、沪铜、铝价、铁矿石、焦炭与焦煤、成材(螺纹钢与热卷)、玻璃、原油、甲醇、乙二醇、豆粕、棕榈油、白糖、棉花等国内主要大宗商品的最新市场动态和未来发展趋势。涵盖了贵金属、有色金属等多个板块,为投资者提供了宏观视角下的行业洞察。
贵金属板块近期走势如何?
贵金属板块中,现货黄金近期窄幅震荡于4450美元下方,市场对美联储9月加息的预期增强,沃什暗示可能需要加息缓解通胀,短期金价上涨动力不足。需关注美国8月就业报告、ISM采购经理人指数等数据对金价的影响。
有色金属板块的核心分析点有哪些?
有色金属板块方面,沪铜震荡运行,TC持续创历史新低,原料紧缺支撑铜价底部,但现货高企和高升水抑制采购,呈现“有价无市”。铝价震荡运行,国内电解铝产能触及天花板,库存持续去库,供需偏紧格局。需关注国内外供需变化及下游消费情况。
当前大宗商品市场的整体状况如何?
当前大宗商品市场呈现分化态势,部分品种如沪铜、铝价、玻璃等库存去库支撑价格,但整体需求尚未明显改善。原油、甲醇、乙二醇等品种受地缘政治和供需博弈影响,价格维持高位宽幅震荡。需关注全球经济形势、政策变化及供需关系变化对市场的影响。
投资大宗商品需注意哪些风险?
投资大宗商品需注意多重风险,包括地缘政治风险,如中东地区冲突、霍尔木兹海峡紧张局势可能影响原油价格;供需风险,如国内电解铝产能天花板压制铝价,港口库存高位影响棕榈油价格;政策风险,如美联储加息政策变化可能影响金价;以及市场情绪波动风险,需密切关注国内外经济数据和政策动向。
你可能感兴趣
2026年7月17日夜盘焦点——国内主要大宗商品涨跌(宏观/贵金属/有色金属)
前海期货2026-07-17
国内主要大宗商品涨跌:宏观/贵金属/有色金属夜盘焦点
前海期货2026-08-11
国内主要大宗商品涨跌(宏观/贵金属/有色金属)——夜盘焦点
前海期货2026-08-24
国内主要大宗商品夜盘焦点——宏观/贵金属/有色金属
前海期货2026-08-13
宏观/贵金属/有色金属及国内主要大宗商品夜盘焦点
前海期货2026-07-21
国内主要大宗商品夜盘焦点(宏观/贵金属/有色金属)
前海期货2026-08-26
国内主要大宗商品涨跌及基差率行情日报
前海期货2026-07-10
国内主要大宗商品涨跌及基差率行情
前海期货2026-07-06
国内主要大宗商品涨跌 行情日报
前海期货2026-06-22
行情日报:国内主要大宗商品涨跌
前海期货2026-06-29