猜你想问
这份研报的核心内容是什么?
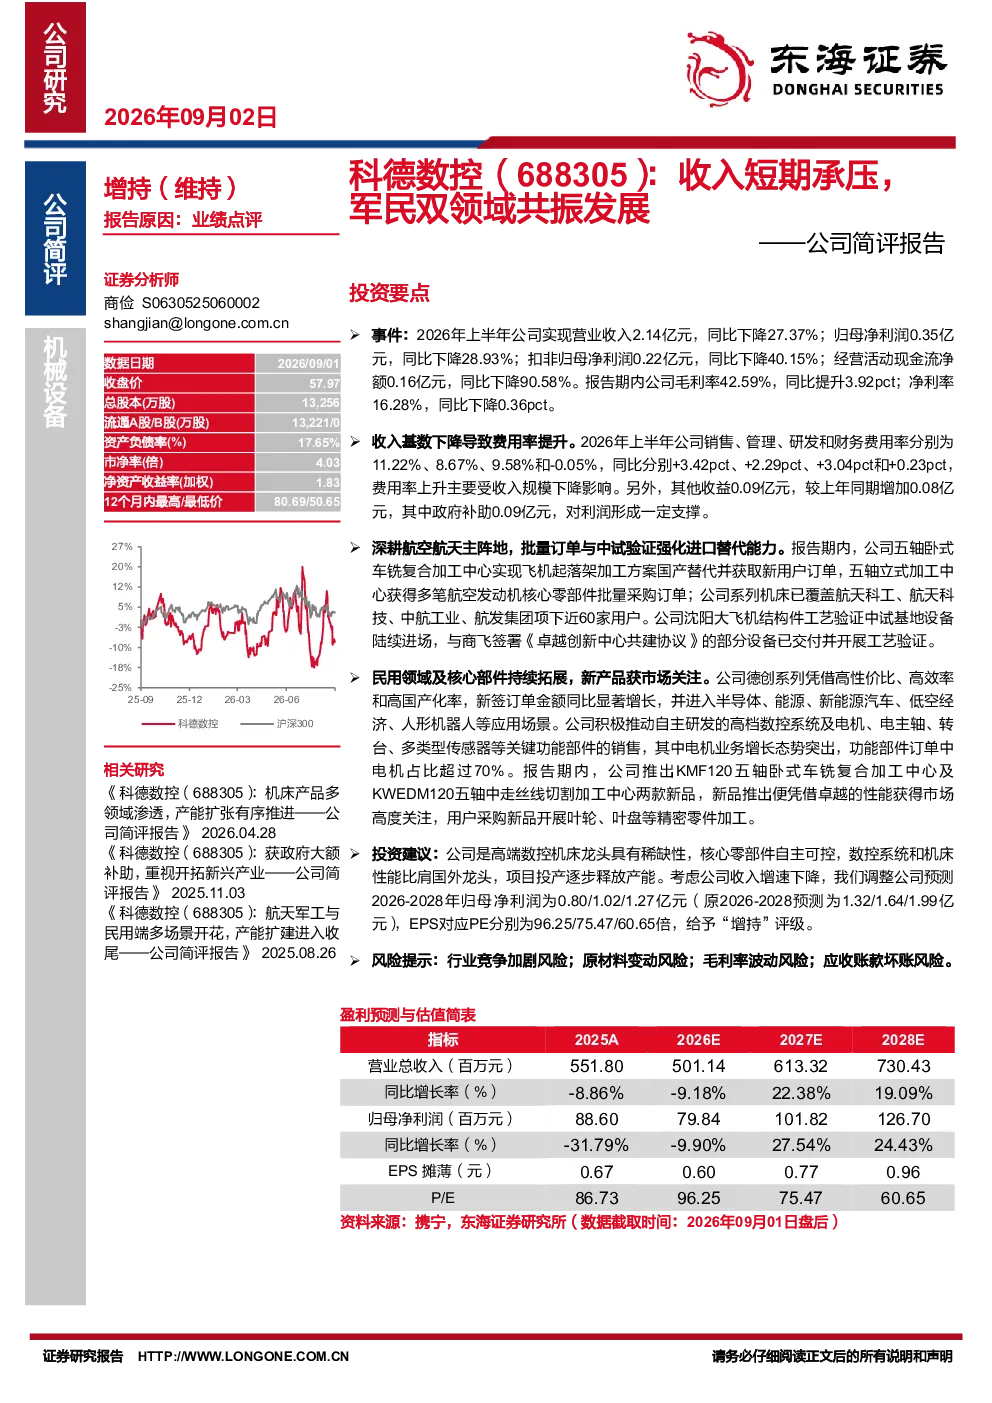
本报告指出,2026年上半年公司营业收入同比下降27.37%,净利润下降28.93%,主要受收入规模下降影响。毛利率提升3.92pct至42.59%,但净利率下降0.36pct至16.28%。费用率上升明显,销售、管理、研发和财务费用率分别同比提升3.42pct、2.29pct、3.04pct和0.23pct。报告强调政府补助0.09亿元对利润形成支撑。
高端数控机床行业发展趋势如何?
高端数控机床行业正经历军民融合深度发展,航空航天领域需求稳定增长,如五轴加工中心实现飞机起落架国产替代。民用领域拓展迅速,德创系列机床进入半导体、新能源汽车等新兴场景。核心部件如电机、电主轴销售突出,自主可控优势明显,性能比肩国际水平,但行业竞争加剧和原材料波动是主要挑战。
研报重点分析了哪些方向?
报告重点分析公司在航空航天和民用领域的双领域共振发展。在航空航天领域,公司设备已覆盖近60家用户,参与沈阳大飞机结构件工艺验证。民用领域,德创系列机床订单增长显著,电机业务占比超70%,推出KMF120和KWEDM120等新产品。同时关注公司核心零部件自主可控和产能扩张情况。
当前高端数控机床市场现状如何?
当前市场呈现高端化、智能化趋势,国产替代加速,但行业竞争激烈。公司作为高端数控机床龙头,在核心零部件和系统性能上达到国际水平,但面临原材料价格波动、毛利率波动等经营风险。公司积极拓展新兴应用场景,如半导体、新能源汽车,市场反响良好。
研报提示了哪些风险?
报告提示的主要风险包括行业竞争加剧可能导致市场份额下降,原材料价格波动影响毛利率稳定性,核心零部件自主可控仍需持续投入,以及应收账款坏账风险。此外,公司产能扩张和费用率控制也面临挑战,需关注其风险管理能力。
你可能感兴趣
24H1收入短期承压,布局工业互联与新短距通信领域助力公司发展
长城证券2024-09-05
公司简评报告:诊疗量增长稳健,收入短期承压
医药生物东海证券2025-08-26
公司简评报告:2023Q4业绩短期承压,存储和MCU长期发展向好
电子设备东海证券2024-02-01
深耕军民两用通信领域,业绩短期承压
西南证券2024-04-28
公司简评报告:年报收入利润承压,气体业务市场持续拓宽
机械设备东海证券2026-04-29
公司简评报告:大B短期承压,关注小B表现
食品饮料东海证券2024-05-13
公司简评报告:利润端短期承压,积极稳中求进
医药生物东海证券2024-11-01
公司简评报告:国内业务短期承压,海外市场增长良好
医药生物东海证券2026-05-26
公司简评报告:量价短期承压,静待经营拐点
建筑建材东海证券2024-09-02
公司简评报告:常规业务增长良好,利润端短期承压
医药生物东海证券2024-09-04