猜你想问
三棵树Q2业绩环比增长的主要驱动因素是什么?
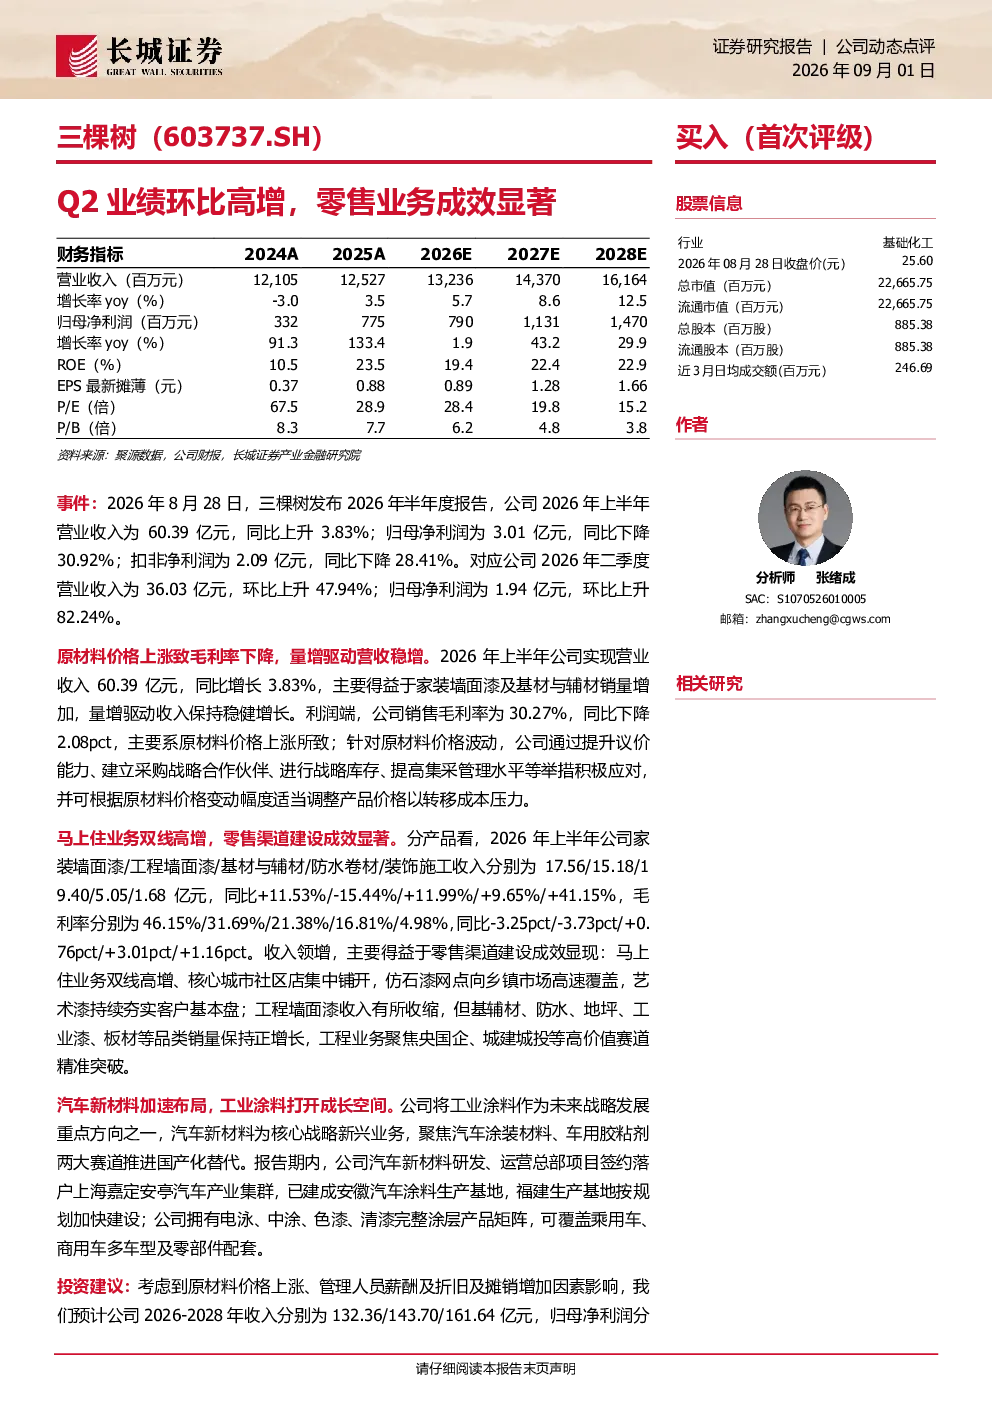
三棵树Q2业绩环比增长的主要驱动因素是量增驱动营收稳增。原材料价格上涨导致毛利率下降,但公司通过提升议价能力、建立采购战略合作伙伴等措施应对成本压力,并可根据原材料价格变动调整产品价格。Q2营业收入环比上升47.94%至36.03亿元,归母净利润环比上升82.24%至1.94亿元,显示出较强的经营韧性。
三棵树马上住业务的发展情况如何?
三棵树马上住业务双线高增,零售渠道建设成效显著。家装墙面漆收入同比+11.53%,基材与辅材收入同比+11.99%,防水卷材收入同比+9.65%,装饰施工收入同比+41.15%。收入领增主要得益于零售渠道建设成效,核心城市社区店集中铺开,仿石漆网点向乡镇市场高速覆盖,艺术漆持续夯实客户基本盘。工程墙面漆收入有所收缩,但基辅材、防水、地坪、工业漆、板材等品类销量保持正增长。
三棵树在工业涂料领域的布局有何特点?
三棵树将工业涂料作为未来战略发展重点,聚焦汽车涂装材料、车用胶粘剂两大赛道推进国产化替代。公司已建成安徽汽车涂料生产基地,福建生产基地按规划加快建设,拥有电泳、中涂、色漆、清漆完整涂层产品矩阵,可覆盖乘用车、商用车多车型及零部件配套。这一布局旨在打开工业涂料成长空间,推动国产化替代进程。
当前涂料行业市场现状如何?
当前涂料行业市场现状呈现结构性分化。一方面,原材料价格上涨对行业毛利率造成压力,企业需通过提升议价能力、优化供应链管理等方式应对。另一方面,零售渠道建设成效显著,如三棵树的马上住业务双线高增,带动家装墙面漆、基辅材等品类收入增长。工程墙面漆收入有所收缩,但基辅材、防水、地坪等品类保持正增长,显示出行业向高价值赛道转型趋势。
三棵树面临的主要风险有哪些?
三棵树面临的主要风险包括:控股股东部分股份质押风险;房地产市场波动风险,影响工程墙面漆等品类销售;原材料价格波动风险,可能侵蚀利润空间;应收账款回收风险,需加强信用管理;经销商管理风险,需优化渠道管控;政府补助减少风险,可能影响短期业绩表现。这些风险需持续关注并制定应对措施。