猜你想问
这份财报点评的主要内容包括哪些?
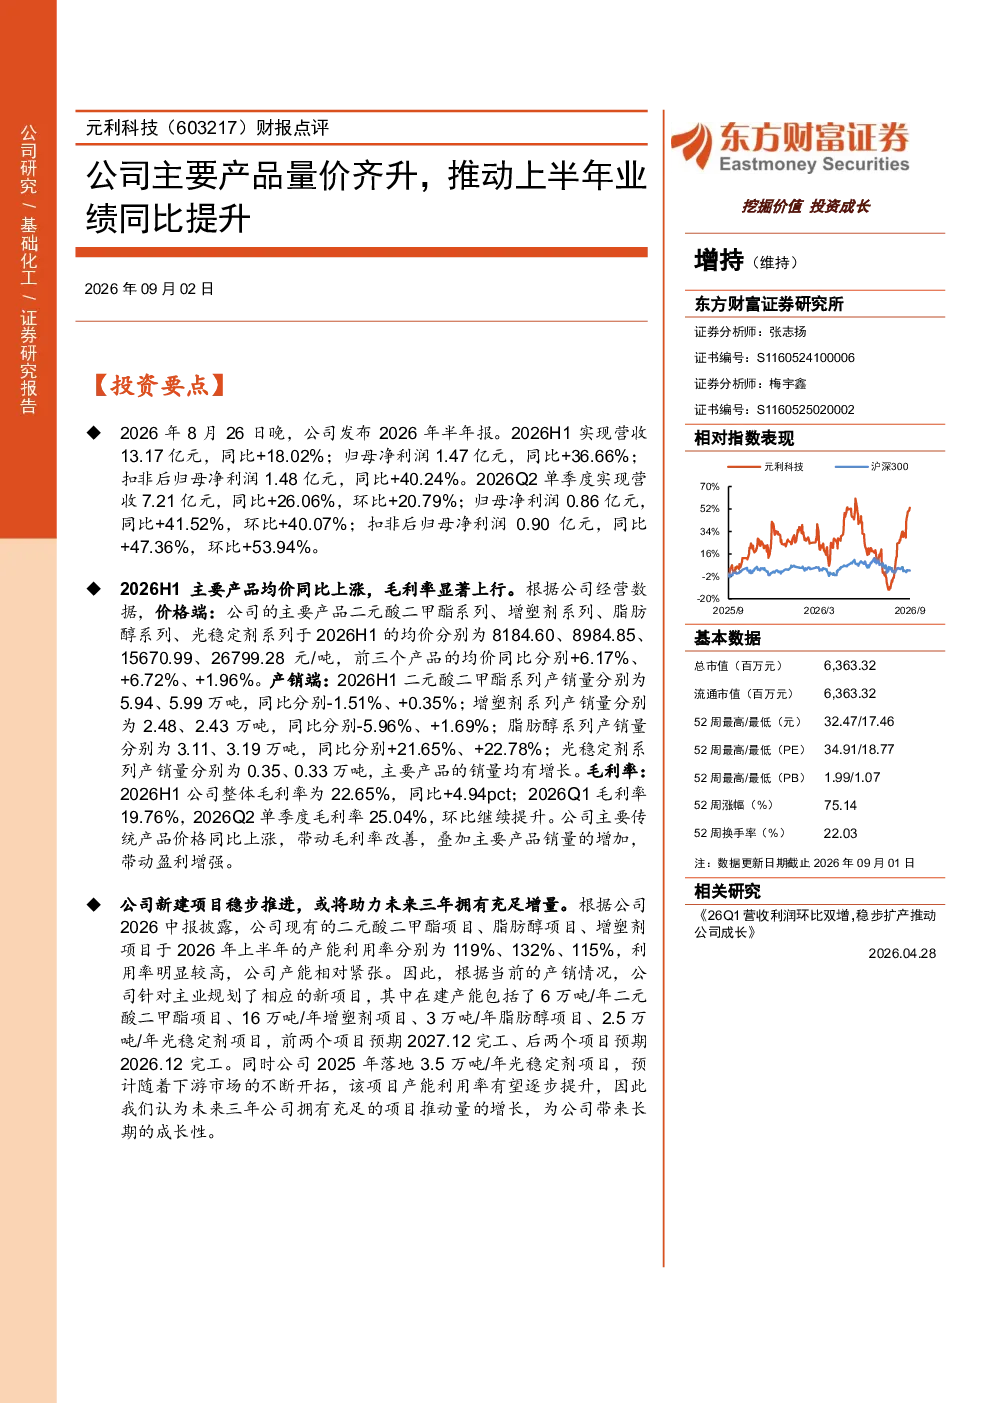
这份财报点评主要分析了公司2026年上半年的业绩表现,指出主要产品量价齐升推动了营收和净利润的双增长。2026H1公司实现营收13.17亿元,同比提升18.02%;归母净利润1.47亿元,同比大幅增长36.66%。Q2单季度营收和净利润也分别实现了同比和环比的显著增长。报告还详细分析了主要产品的均价变化、产销情况以及毛利率变动,显示公司产品结构优化和成本控制能力增强。
该行业的发展趋势如何?
该行业目前呈现稳健发展态势,公司所处赛道主要产品如二元酸二甲酯、增塑剂、脂肪醇等需求持续增长。随着下游应用领域的拓展和产品性能提升,行业竞争格局逐步优化,头部企业凭借技术优势和规模效应占据有利地位。未来三年,行业将受益于新能源、新材料等领域的需求拉动,同时智能化、绿色化生产成为行业发展趋势,为具备技术壁垒和产能优势的企业提供长期成长空间。
报告中重点分析了哪些方面?
报告重点分析了公司主要产品的量价齐升对公司业绩的驱动作用,以及公司通过产能扩张和产品结构优化实现长期增长的策略。报告详细披露了主要产品的产销数据、均价变化和毛利率趋势,并对比分析了不同产品的增长差异。此外,报告还重点解读了公司新建项目的产能规划,以及现有项目的高利用率情况,揭示了公司未来几年的产能释放节奏和增长潜力。
当前市场对该公司有何判断?
当前市场对公司业绩表现给予积极评价,主要认可公司产品量价齐升带来的业绩增长,以及公司通过产能扩张和产品结构优化实现长期发展的战略布局。市场关注公司主要产品的产销平衡情况,以及新建项目的进展和产能释放效率。同时,投资者也关注公司产品在行业内的竞争地位和未来市场拓展空间,认为公司具备较强的成长性和盈利能力。
这份研报提示了哪些风险?
这份研报提示了公司面临的主要风险,包括新建项目建设不及预期可能导致产能释放延迟,影响业绩增长预期;新产品市场开拓过程中可能遇到竞争压力,导致市场份额不及预期;原材料价格波动可能影响公司成本控制和盈利能力。此外,行业政策变化和环保要求提升也可能对公司经营产生一定影响,需要公司持续关注并及时调整经营策略以应对潜在风险。