猜你想问
这份研报的核心内容是什么?
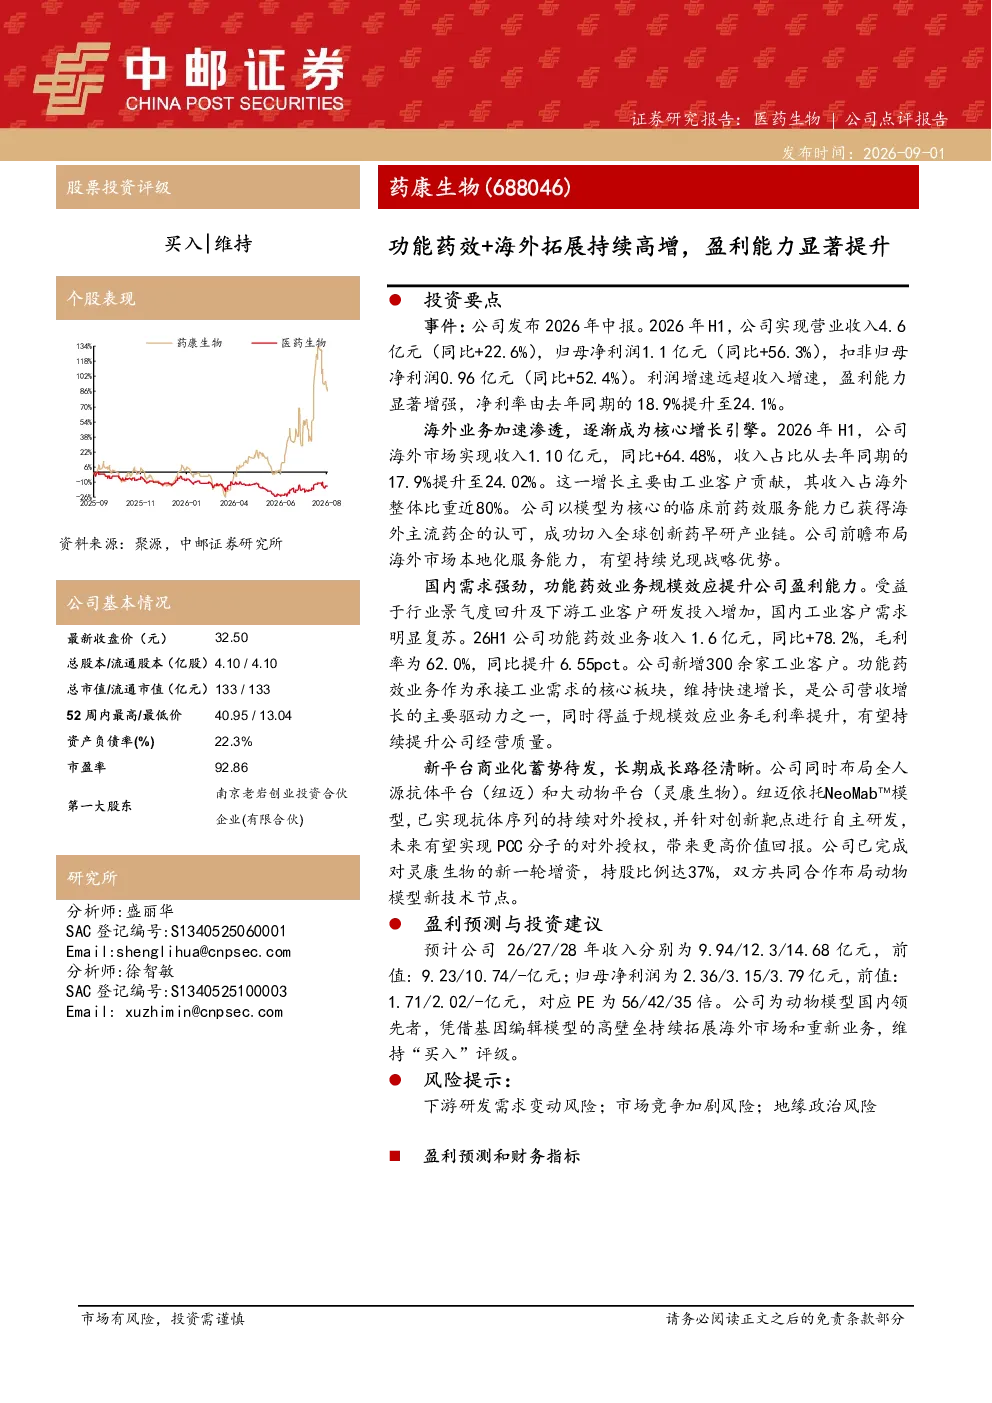
该研报分析了药康生物2026年H1的业绩表现,显示公司实现营业收入4.6亿元(同比+22.6%),归母净利润1.1亿元(同比+56.3%),扣非归母净利润0.96亿元(同比+52.4%)。海外市场收入1.10亿元,同比+64.48%,占比24.02%,国内功能药效业务收入1.6亿元,同比+78.2%,毛利率62.0%。公司还布局了全人源抗体平台(纽迈)和大动物平台(灵康生物)。
功能药效赛道的发展趋势如何?
功能药效赛道呈现强劲增长,药康生物国内功能药效业务收入同比+78.2%,毛利率62.0%,新增300余家工业客户。海外市场收入同比+64.48%,占比提升至24.02%,显示国际认可度提高。行业未来将受益于精准医疗需求提升和模型技术迭代,但需关注市场竞争加剧和研发需求波动风险。
研报重点分析了哪些方面?
研报重点分析了药康生物的业绩增长驱动因素,包括海外业务加速渗透(收入占比达24.02%)、国内功能药效业务高增长(同比+78.2%),以及新平台商业化进展(纽迈抗体授权、灵康生物持股37%)。同时评估了公司作为动物模型国内领先者的技术壁垒和未来拓展潜力。
当前市场对药康生物的判断是什么?
市场普遍认为药康生物凭借基因编辑模型技术优势,在国内动物模型领域处于领先地位,并通过持续拓展海外市场实现业绩高增长。公司盈利能力显著提升,净利率达24.1%,未来收入和利润预计将保持稳定增长,但需关注下游研发需求变化和地缘政治等外部风险。
研报提到了哪些风险提示?
研报提示的主要风险包括下游研发需求波动可能影响订单稳定性,市场竞争加剧可能压缩利润空间,以及地缘政治因素可能带来的不确定性。此外,新平台商业化落地仍需时间验证,技术迭代风险也不容忽视。
你可能感兴趣
2026年半年报点评海外拓展提速,功能药效高增,规模效应驱动利润释放
国联民生证券2026-08-21
盈利能力持续提升,海外业务拓展成果显著
信息技术华创证券2023-08-31
公司事件点评报告:海外业绩高增,盈利能力显著提升
华鑫证券2024-08-25
2023年报点评:业绩实现高增,海外大客户贡献显著,盈利能力提升明显
信息技术华创证券2024-04-22
华创医药 药康生物2026中报点评 海外拓展加速 功能药效高增长
未知机构2026-08-19
收入业绩持续高增,Q1盈利能力显著提升
机械设备信达证券2022-04-26
时尚珠宝高增持续,盈利能力显著提升
商贸零售国金证券2026-08-26
经营业绩持续高增,盈利能力显著提升
机械设备开源证券2024-05-05
营收净利持续高增,盈利能力显著提升
电子设备安信证券2020-10-24
2024年半年报点评:盈利能力稳健提升,海外业务持续高增,维持全年业绩与开店目标
民生证券2024-09-03