猜你想问
山金国际最新业绩表现如何?
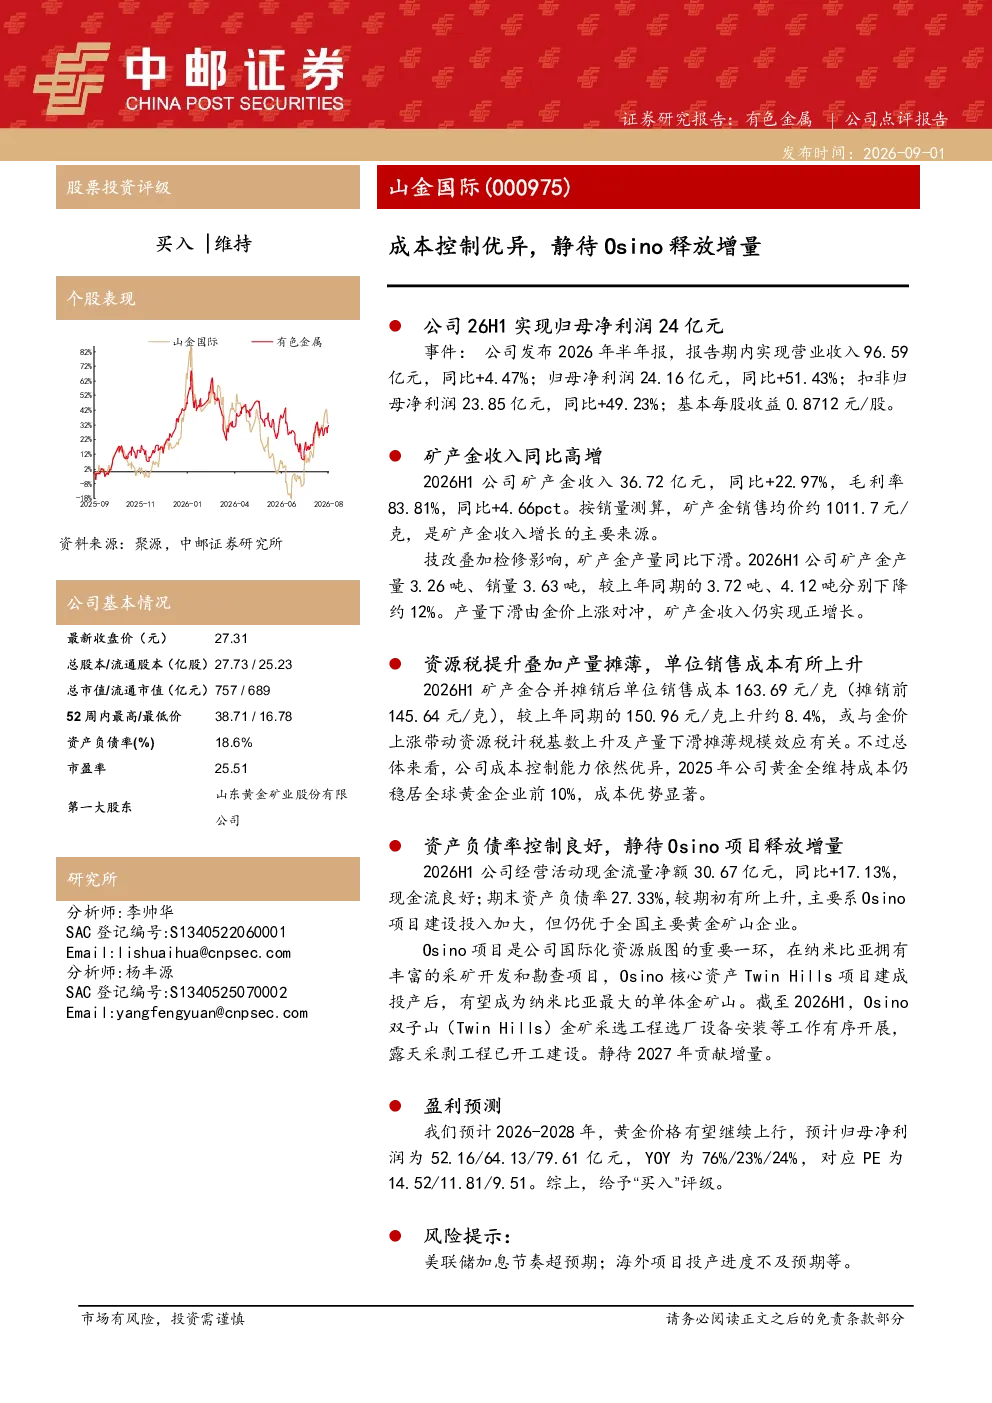
山金国际2026年半年报显示,实现营业收入96.59亿元(同比+4.47%),归母净利润24.16亿元(同比+51.43%),扣非归母净利润23.85亿元(同比+49.23%),基本每股收益0.8712元/股。矿产金业务收入36.72亿元(同比+22.97%),毛利率83.81%(同比+4.66pct),销售均价约1011.7元/克,收入增长主要得益于销售均价提升。尽管矿产金产量同比下滑12%,但公司成本控制能力依然优异,黄金全维持成本居全球黄金企业前10%
黄金行业发展趋势如何?
黄金行业受宏观经济、地缘政治及货币政策等多重因素影响,长期具备保值属性。当前全球金价波动较大,主要受美联储加息节奏、通胀水平及供需关系影响。国内黄金行业竞争激烈,头部企业通过技术升级和成本控制提升竞争力。山金国际作为国内黄金企业,在国际市场布局Osino项目,有望拓展增量空间,但需关注海外项目投产进度及当地政策风险
山金国际报告重点分析了哪些方面?
报告重点分析了山金国际的成本控制能力及Osino项目的进展情况。公司矿产金合并摊销后单位销售成本163.69元/克,虽同比上升8.4%,但仍优于行业水平。Osino项目是公司国际化战略的核心,目前采选工程选厂设备安装等工作有序开展,预计2027年贡献增量,但需关注项目建设投入对短期财务的影响
当前黄金市场现状如何?
当前黄金市场处于供需平衡状态,全球央行购金及实物需求支撑金价,但投机性交易及美元走势带来不确定性。国内黄金市场活跃度较高,但投资渠道相对有限。山金国际作为国内黄金龙头,受益于销售均价提升及成本控制,业绩表现亮眼,但需关注金价波动对盈利能力的传导
山金国际研报提示哪些风险?
研报提示的主要风险包括美联储加息节奏超预期,可能导致美元走强压制金价;海外项目投产进度不及预期,可能影响公司未来业绩增长。此外,金价大幅波动、资源税调整及安全生产等政策风险也可能对公司经营产生影响