猜你想问
这份研报的核心内容是什么?
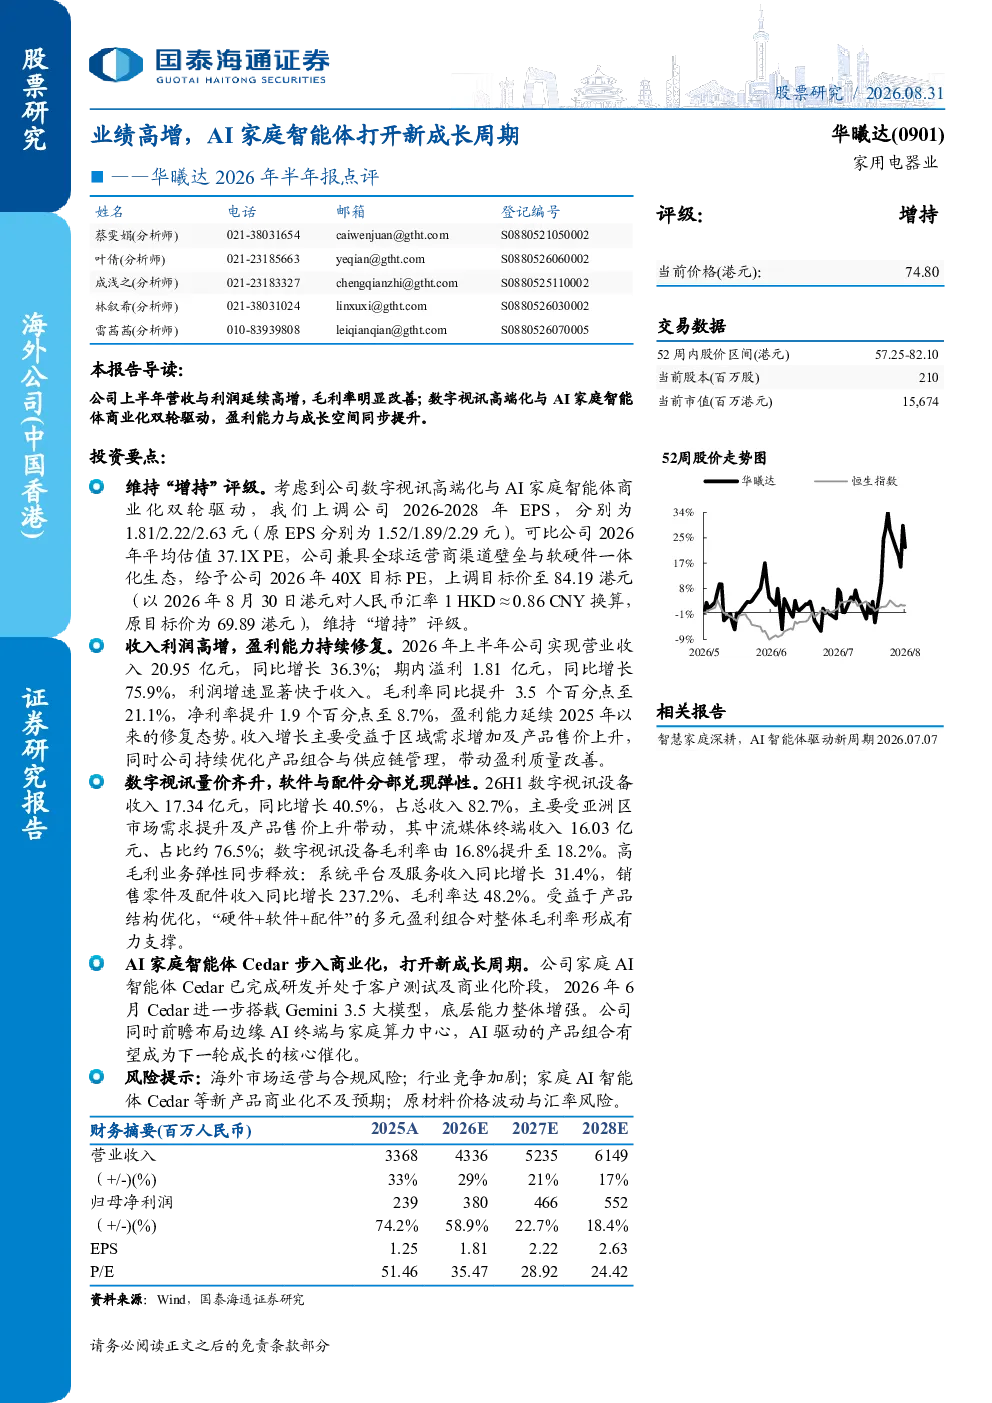
这份研报指出公司2026年上半年营收同比增长36.3%至20.95亿元,利润同比增长75.9%至1.81亿元,毛利率和净利率分别提升3.5和1.9个百分点。数字视讯设备收入增长40.5%,系统平台及服务收入增长31.4%,销售零件及配件收入增长237.2%。核心亮点是AI家庭智能体Cedar已完成研发并商业化,搭载Gemini 3.5大模型,将成为下一轮成长的核心催化。
AI家庭智能体赛道的发展趋势如何?
AI家庭智能体赛道正进入快速发展期,随着技术成熟和用户接受度提升,具备高级别智能交互能力的家庭AI产品将成为市场新增长点。本报告指出,搭载先进大模型的AI家庭智能体如Cedar,有望通过提供个性化服务、智能家居控制等功能,打开新的成长周期,未来市场潜力巨大。
研报重点分析了哪些方向?
研报重点分析了公司业绩高增的驱动因素,包括数字视讯业务高端化升级和AI家庭智能体商业化双轮驱动。具体来看,数字视讯设备收入占比82.7%,系统平台及服务收入增长31.4%,销售零件及配件收入爆发式增长237.2%,显示出产品结构优化和创新能力提升。
当前市场对该公司有何判断?
市场对该公司保持积极判断,公司展现出强劲的业绩增长能力和清晰的增长逻辑。数字视讯业务保持高增长,AI家庭智能体商业化落地为未来增长提供新动力。报告维持“增持”评级,上调2026-2028年EPS至1.81/2.22/2.63元,目标价84.19港元,给予2026年40X目标PE,反映市场对其长期发展前景的认可。
研报提示了哪些风险?
研报提示的主要风险包括海外市场运营与合规风险,需关注不同地区政策差异和用户习惯差异带来的挑战;行业竞争加剧,数字视讯和AI家庭智能体领域竞争激烈,可能影响市场份额和利润率;新产品商业化不及预期,AI家庭智能体等新产品推广效果存在不确定性;原材料价格波动与汇率风险,可能影响成本控制和盈利能力。
你可能感兴趣
智慧家庭深耕,AI智能体驱动新周期
国泰海通证券2026-07-07
2026Q1业绩延续高增,禾蛙平台与智能体望打开长期成长空间
休闲服务国信证券2026-05-14
2026年半年报业绩预增点评:归母净利高增,AI落地加速打开成长空间
信息技术东吴证券2026-07-20
2026年一季报点评AI需求驱动业绩高增,拟H股上市打开全球化成长空间
东吴证券2026-04-20
AI电源驱动业绩高增,产能释放打开成长空间
太平洋证券2026-08-31
2026半年报点评AI高速光互联驱动业绩高增,薄膜铌酸锂打开成长空间
西南证券2026-09-07
业绩延续高增,联手微软打开AI新空间
金元证券2026-08-28
2021年半年度业绩预告点评:业绩持续高增,鸿蒙催化打开发展成长新空间
信息技术民生证券2021-07-13
中泰电子世运电路上半年业绩高增Dojo打开新成长空间公司
未知机构2024-07-04
新华光业绩持续高增,液冷+焊膏打开成长空间
华西证券2026-04-26