猜你想问
汉朔科技最新业绩表现如何?
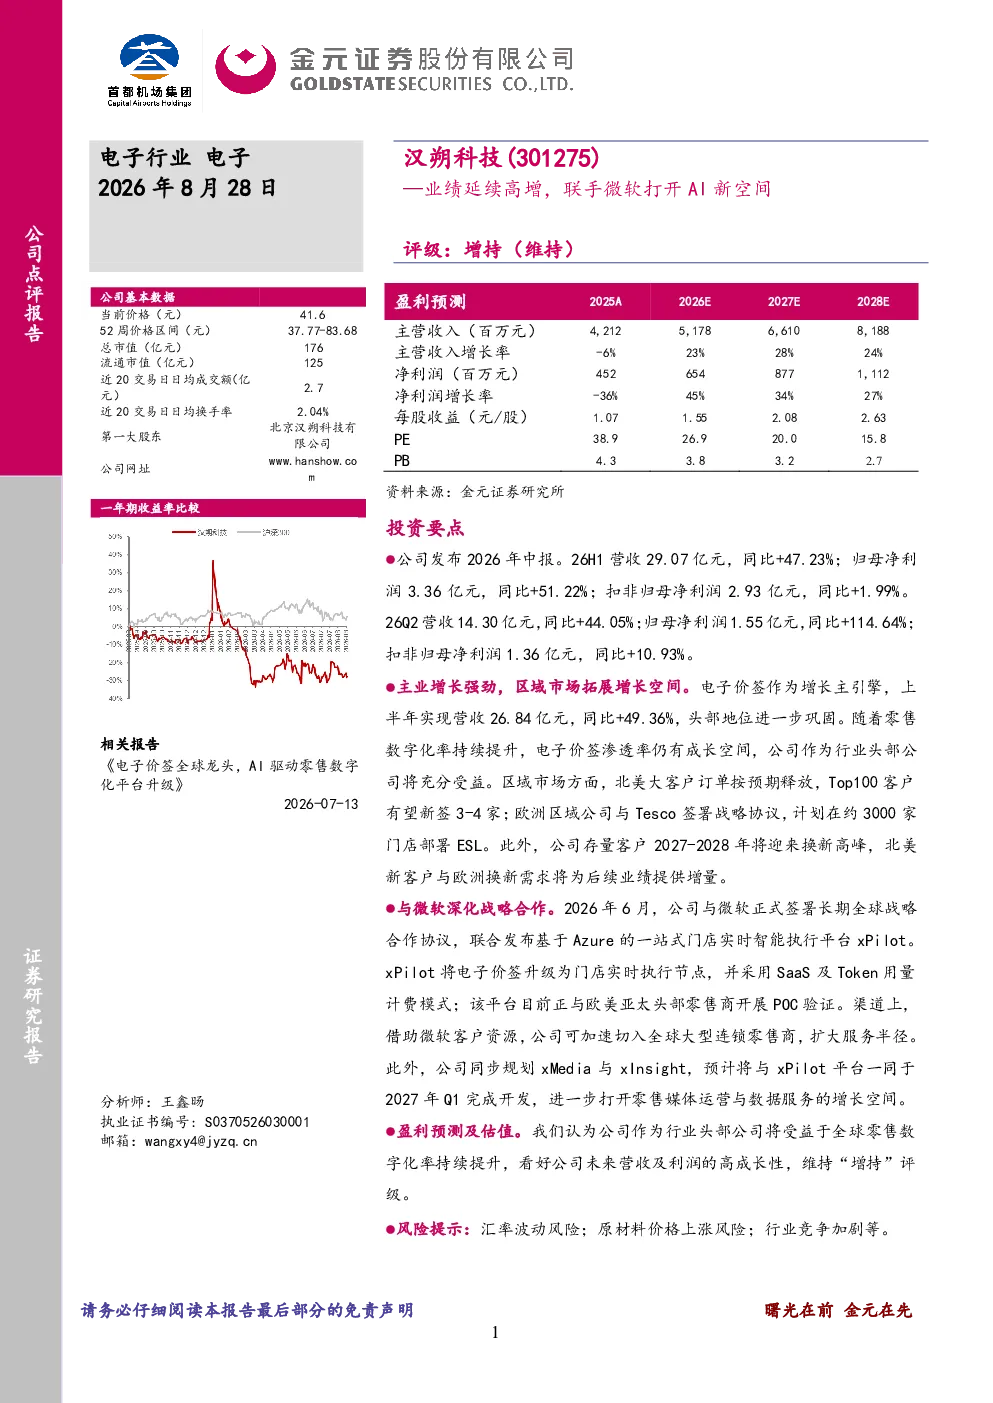
汉朔科技2026年中报显示业绩延续高增,26H1营收29.07亿元(同比+47.23%),归母净利润3.36亿元(同比+51.22%)。26Q2营收14.30亿元(同比+44.05%),归母净利润1.55亿元(同比+114.64%)。电子价签作为增长主引擎,上半年营收26.84亿元(同比+49.36%),巩固行业头部地位。北美大客户订单按预期释放,欧洲与Tesco签署战略协议,计划在约3000家门店部署ESL。公司存量客户2027-2028年将迎来换新高峰,北美新客户与欧洲换新需求将为后续业绩提供增量。
电子价签行业发展趋势如何?
电子价签行业随着零售数字化率提升,渗透率仍有成长空间。汉朔科技作为行业头部企业,上半年营收26.84亿元(同比+49.36%),巩固行业地位。北美大客户订单按预期释放,Top100客户有望新签3-4家。欧洲区域与Tesco签署战略协议,计划在约3000家门店部署ESL。全球零售数字化率持续提升将受益行业头部企业,看好未来营收及利润的高成长性。
汉朔科技与微软合作的核心内容是什么?
公司与微软签署长期全球战略合作协议,联合发布基于Azure的一站式门店实时智能执行平台xPilot,将电子价签升级为门店实时执行节点,采用SaaS及Token用量计费模式。该平台正与欧美亚太头部零售商开展POC验证。借助微软客户资源,公司可加速切入全球大型连锁零售商。此外,公司同步规划xMedia与xInsight,预计2027年Q1完成开发,进一步打开零售媒体运营与数据服务的增长空间。
当前电子价签市场现状如何?
电子价签市场现状显示,汉朔科技作为行业头部企业,上半年营收26.84亿元(同比+49.36%),巩固行业头部地位。北美大客户订单按预期释放,Top100客户有望新签3-4家。欧洲区域与Tesco签署战略协议,计划在约3000家门店部署ESL。存量客户2027-2028年将迎来换新高峰,北美新客户与欧洲换新需求将为后续业绩提供增量。全球零售数字化率持续提升推动行业增长。
研报提示的主要风险有哪些?
研报提示的主要风险包括汇率波动风险、原材料价格上涨风险、行业竞争加剧等。公司需关注全球宏观经济环境变化对业务的影响,以及原材料价格波动对成本控制的影响。同时,行业竞争加剧可能对市场份额和盈利能力带来挑战。