猜你想问
这份研报的核心内容是什么?
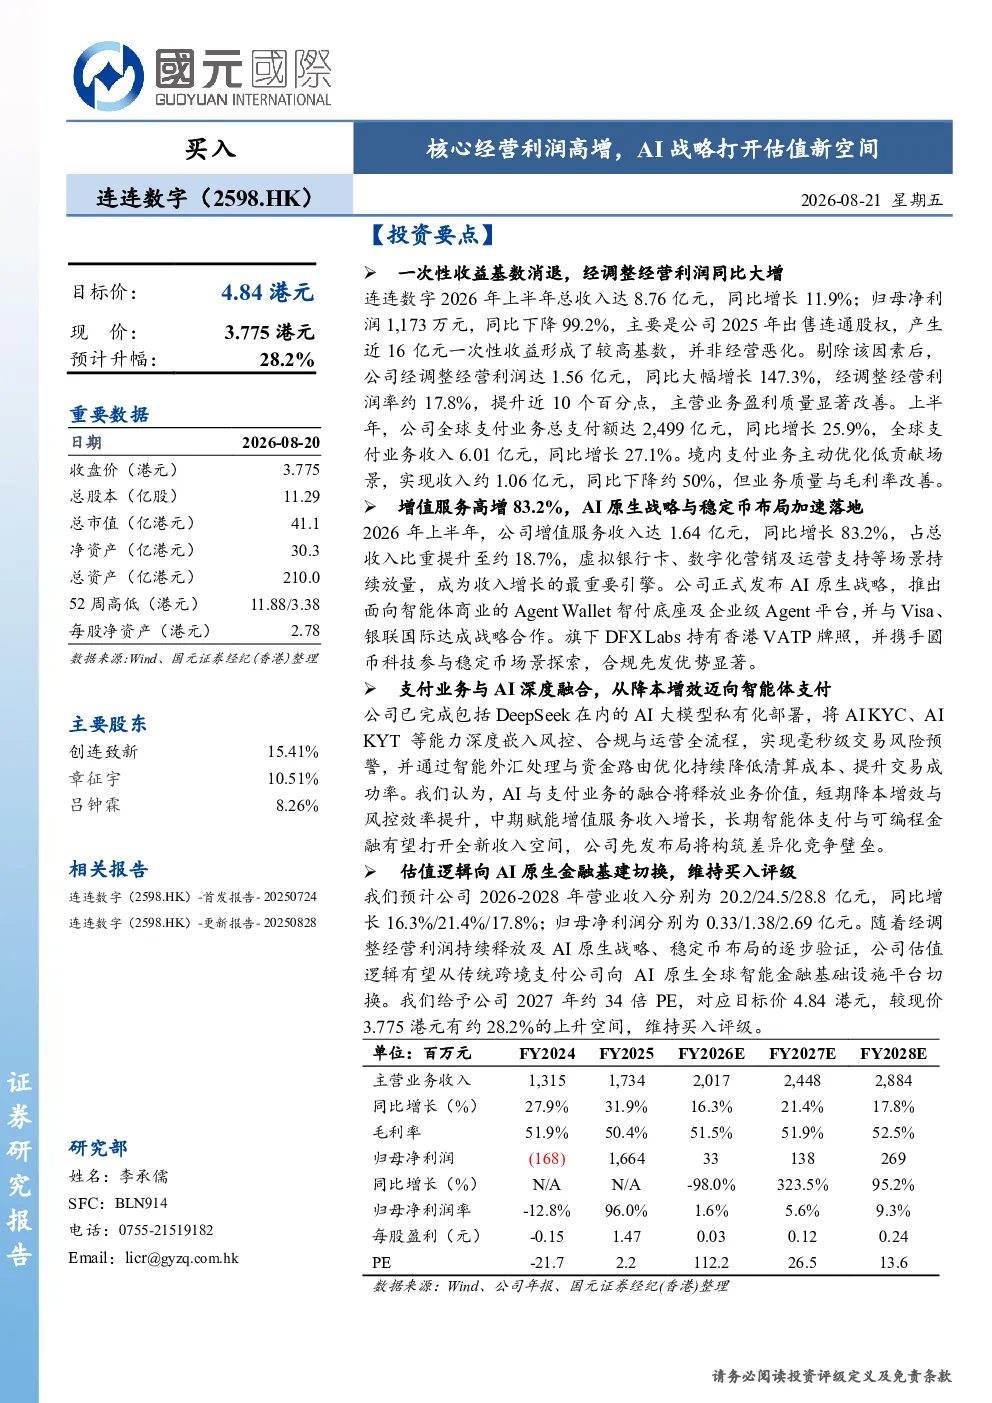
报告显示,2026年上半年公司总收入8.76亿元,同比增长11.9%,但归母净利润因出售股权一次性收益影响同比下降99.2%。剔除该因素后,经调整经营利润达1.56亿元,同比增长147.3%,经调整经营利润率约17.8%,提升近10个百分点。全球支付业务稳健扩张,总支付额同比增长25.9%,收入同比增长27.1%。增值服务收入同比增长83.2%,占比提升至约18.7%。AI原生战略发布,推出Agent Wallet智付底座及企业级Agent平台,并与Visa、银联国际达成战略合作。AI大模型私有化部署完成,嵌入风控全流程。预计2026-2028年营业收入分别为20.2/24.5/28.8亿元,归母净利润分别为0.33/1.38/2.69亿元。
AI原生战略对行业发展趋势有何影响?
AI原生战略推动公司从传统跨境支付向AI原生全球智能金融基础设施平台转型。通过推出Agent Wallet智付底座及企业级Agent平台,并与Visa、银联国际合作,公司构建了AI与支付业务深度融合的生态。AI大模型私有化部署实现毫秒级交易风险预警,智能外汇处理优化清算成本。这一战略符合金融科技发展趋势,通过AI技术提升风控、合规与运营效率,有望重塑行业竞争格局。
研报重点分析了哪些方向?
研报重点分析了公司核心经营利润的高增逻辑,特别是经调整经营利润率的显著提升。同时,详细剖析了全球支付业务的稳健扩张,特别是境外业务的增长情况。增值服务收入的高速增长及其对总收入的贡献度也受到关注。此外,AI原生战略的发布、稳定币布局以及AI技术在支付业务中的深度融合是报告的核心分析方向。
当前市场对该公司有何判断?
市场关注公司经调整经营利润的持续释放能力,以及AI原生战略和稳定币布局的逐步验证。公司通过AI技术优化风控和运营,提升交易成功率,展现技术驱动业务增长的潜力。全球支付业务稳健扩张,境外业务占比提升,显示其国际化布局成效。AI战略的推进有望打开估值新空间,推动估值逻辑从传统支付向智能金融基础设施平台切换。
研报提示了哪些风险?
研报需关注公司AI原生战略落地效果的不确定性,该战略涉及技术投入和生态构建,市场接受度存在变数。稳定币布局面临监管政策变化风险,需关注牌照和合规要求。全球支付业务扩张可能面临地缘政治和汇率波动风险。此外,AI技术应用的安全性及数据隐私保护也是潜在风险点,需持续关注技术迭代和监管动态。