猜你想问
这份研报主要分析了哪些内容?
这份研报主要分析了豆粕和菜粕市场的核心矛盾、价格趋势、基差月差策略、供需平衡表推演以及国内外重要信息。报告指出当前豆粕盘面交易重点在于新季大豆单产与需求的博弈,同时关注出口需求、生物燃料需求变化以及库存动态。此外,还解读了内外盘价量资金走势、产区及进出口利润情况,并对未来一周重要事件进行了关注。
油料产业未来发展趋势如何?
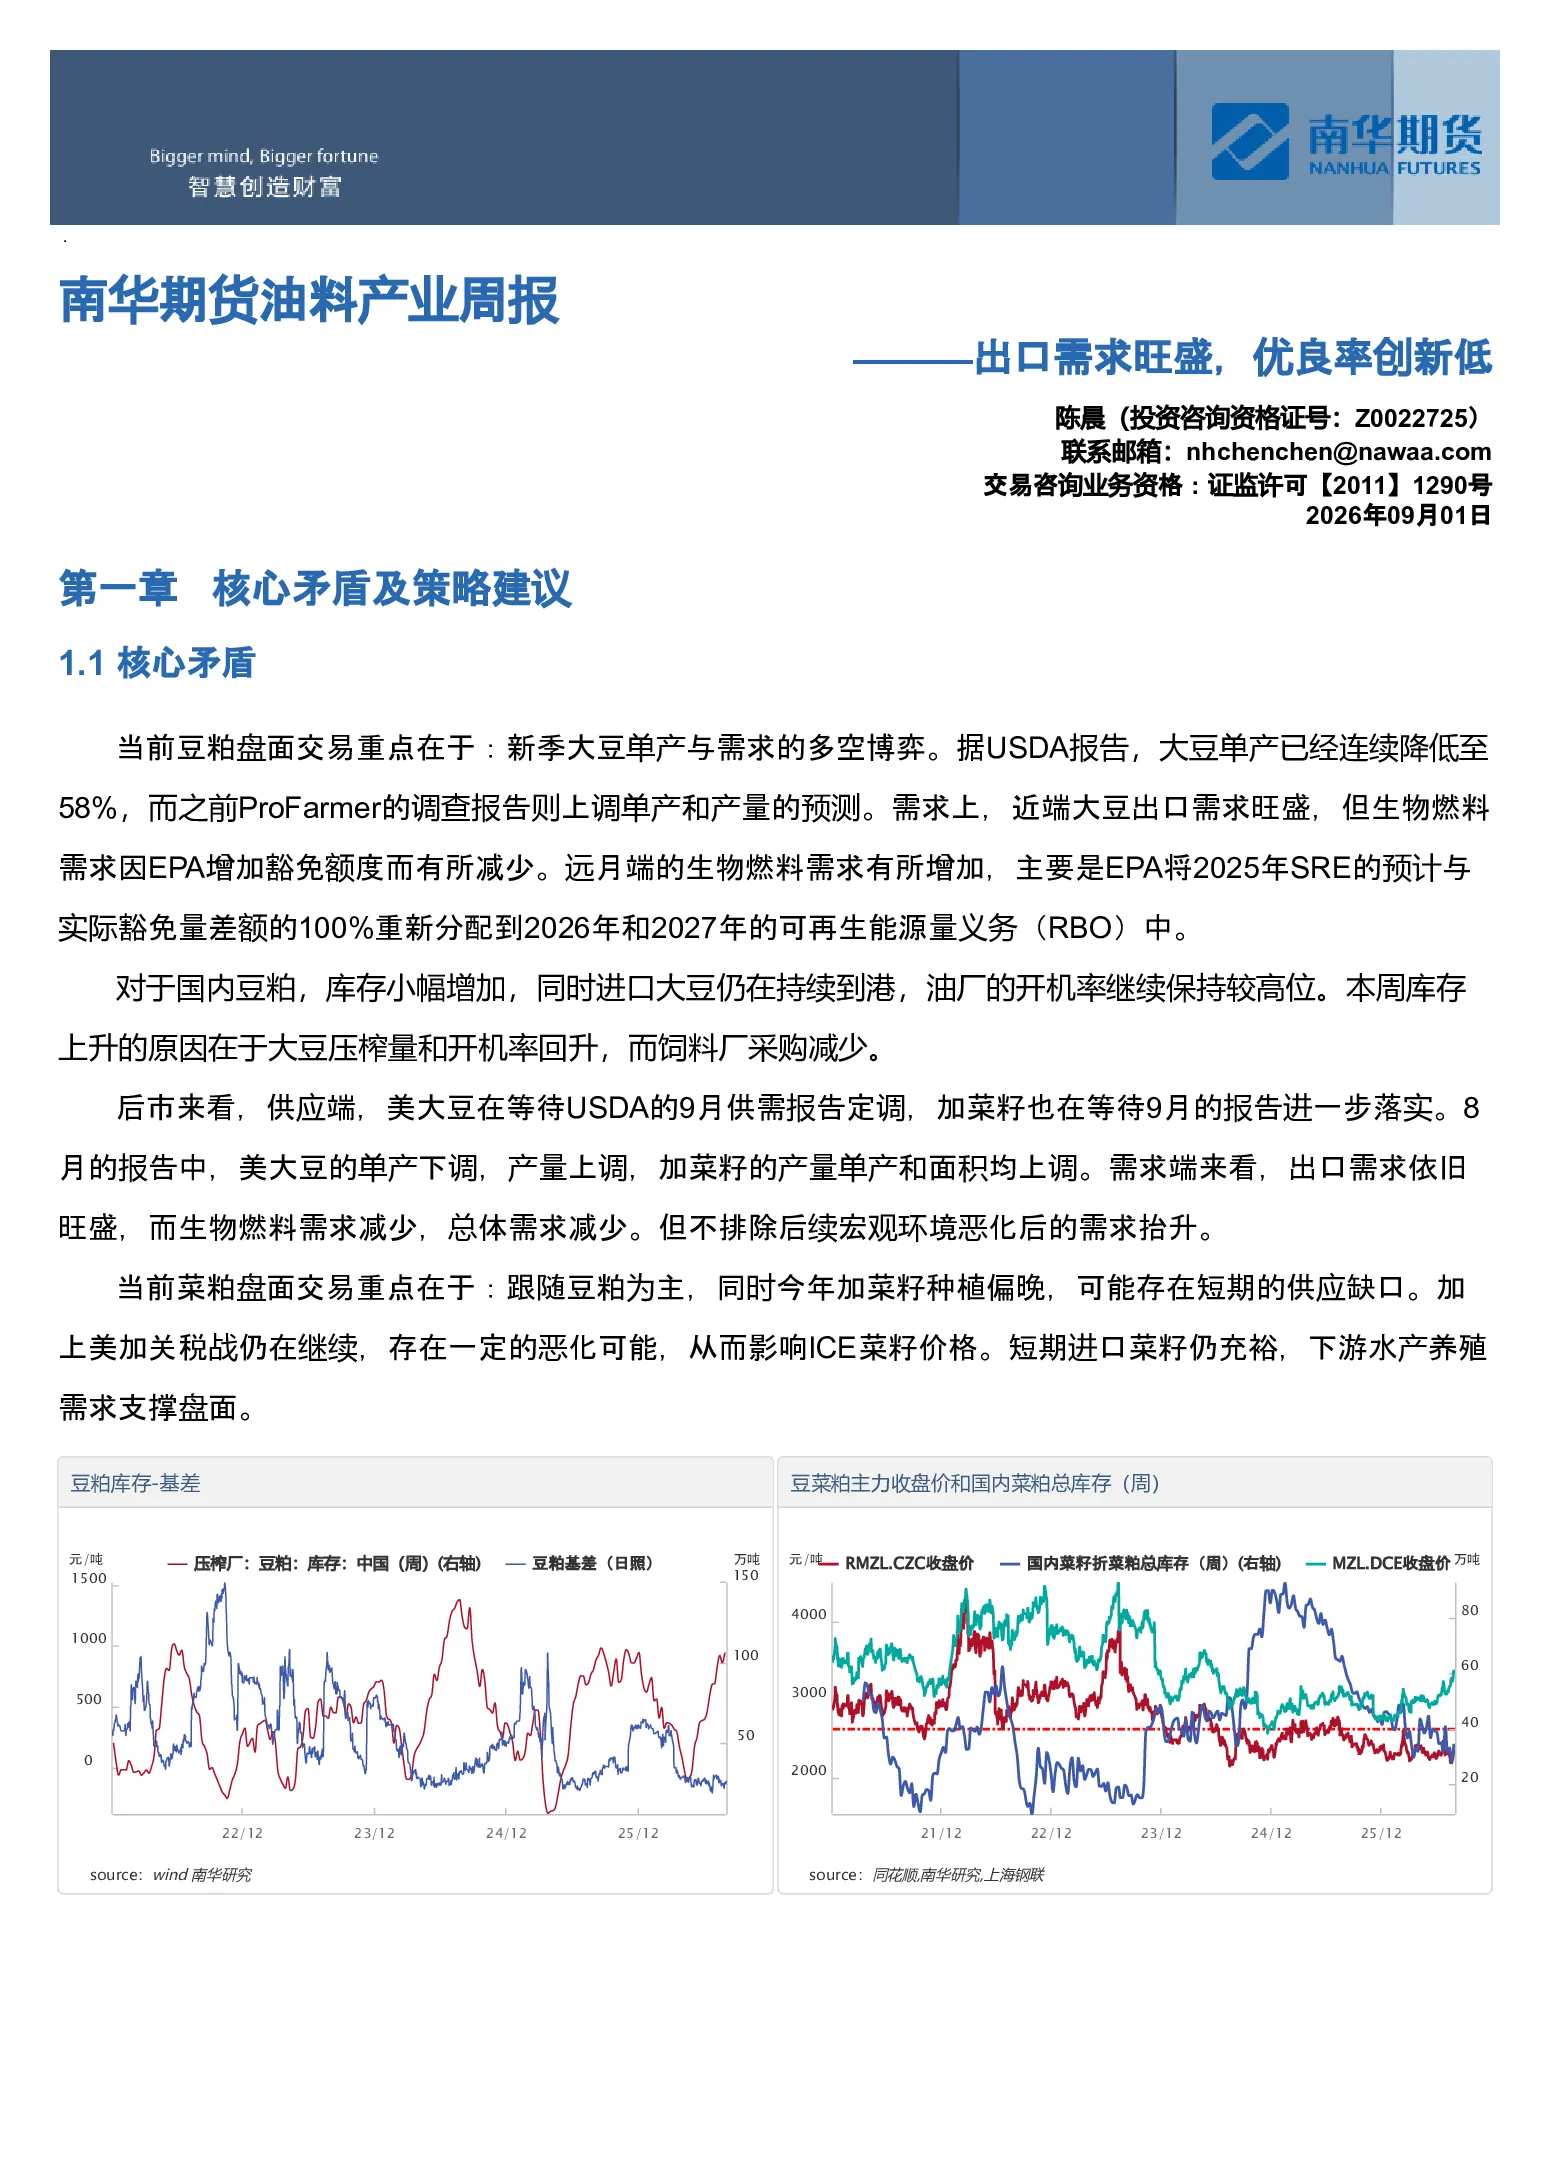
油料产业未来发展趋势需关注大豆和菜籽的供需关系变化。大豆方面,USDA报告显示单产持续降低,但ProFarmer调查报告上调了产量预测,出口需求旺盛,生物燃料需求有所调整。菜籽方面,加菜籽种植偏晚可能存在短期供应缺口,美加关税战可能影响ICE菜籽价格。国内豆粕库存小幅增加,进口大豆持续到港,油厂开机率保持高位,饲料厂采购减少。整体来看,供应端需关注美豆和加菜籽的9月供需报告,需求端出口需求依旧旺盛,但宏观环境恶化可能影响需求。
报告中重点分析了哪些方向?
报告重点分析了豆粕和菜粕的盘面走势、基差月差及对冲套利策略。豆粕盘面跟随外盘上涨,受出口需求和优良率下降带动,价格区间在3300-3500附近;菜粕跟随豆粕,关注加菜籽生长和美加关税战,价格区间在2200-2400附近。基差策略建议按需采购,月差策略短期考虑M1-5正套,对冲套利策略建议豆菜粕01价差做缩。此外,报告还分析了国内外重要信息、产区利润、进出口及压榨利润、供需及库存推演等内容。
当前油料市场现状如何判断?
当前油料市场现状表现为豆粕和菜粕库存小幅增加,进口大豆持续到港,油厂开机率保持高位。豆粕盘面跟随外盘上涨,受出口需求和优良率下降带动;菜粕跟随豆粕,加菜籽种植偏晚可能存在短期供应缺口。CFTC数据显示基金在芝加哥大豆和豆粕期市净买入,投机基金净多单增加,整体资金面逐渐走强。国内大豆三季度结转库存偏宽裕,预计后续压榨量继续维持高位,但国内豆粕在前期较高程度备货后,后续消费量难有更多增量。
这份研报提示了哪些风险?
这份研报提示了油料市场面临的多重风险。首先,大豆和菜籽的供需关系存在不确定性,美豆和加菜籽的9月供需报告将对市场产生重要影响。其次,宏观环境恶化可能影响油料需求,特别是生物燃料需求的变化。此外,美加关税战可能影响ICE菜籽价格,加菜籽种植偏晚可能存在短期供应缺口。国内方面,进口大豆三季度到港压力持续压制盘面近月合约,中加关税减免后,三季度菜系供应压力回归预期。最后,豆粕和菜粕的基差回升,豆菜粕价差继续升高,也需关注其未来变化带来的风险。