猜你想问
这期报告主要分析了什么内容?
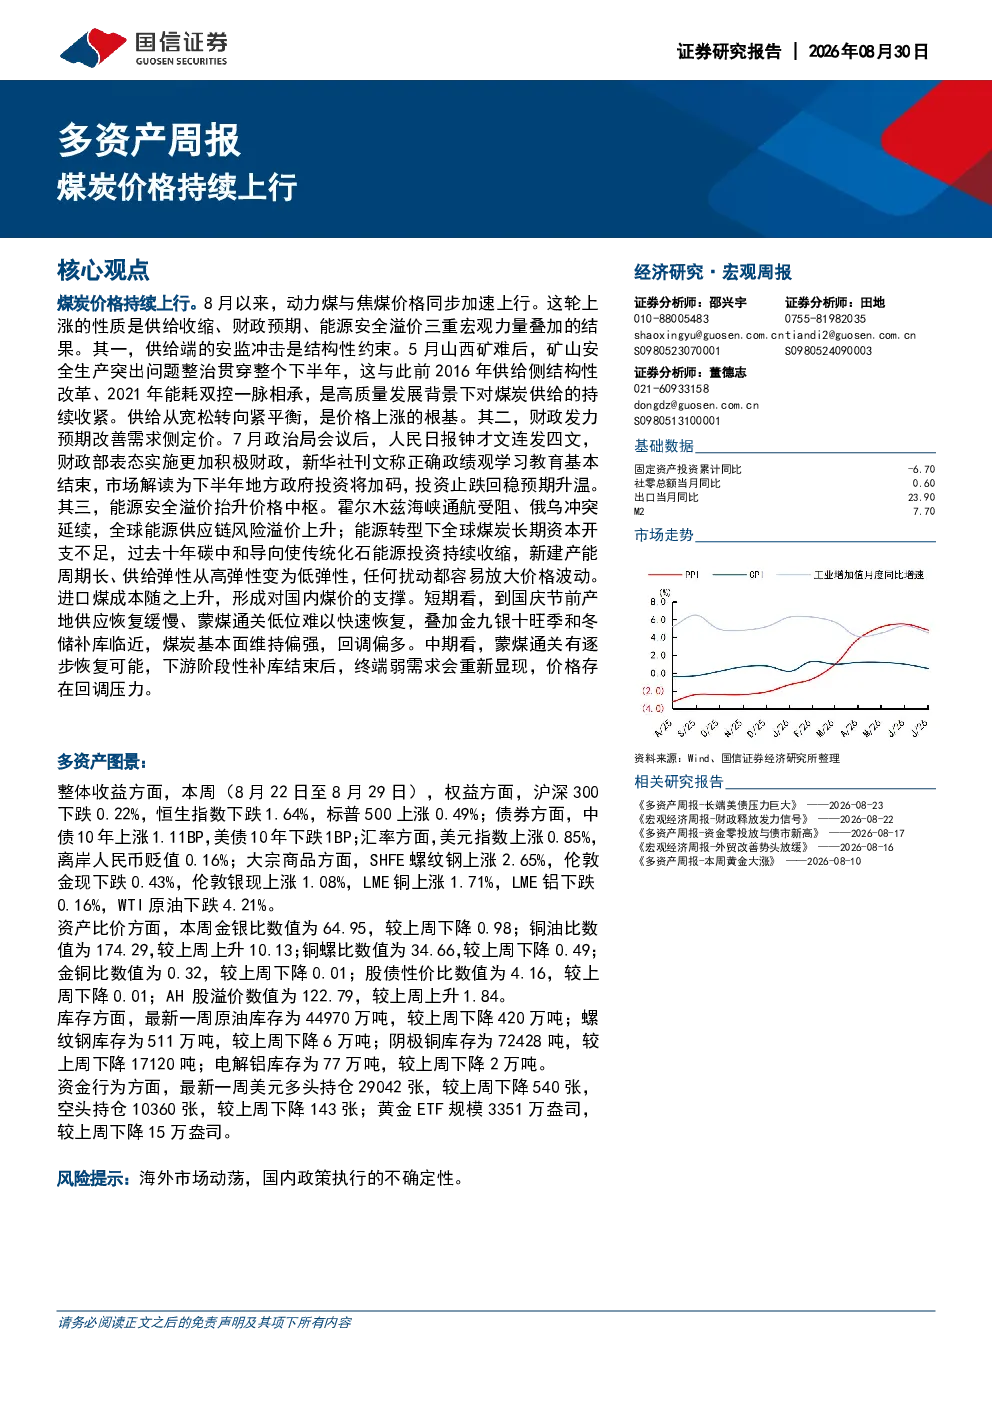
本报告分析了8月以来动力煤与焦煤价格加速上行的原因,指出供给收缩、财政预期和能源安全溢价是三重宏观力量叠加的结果。报告详细阐述了供给端安监冲击如何导致煤炭供给从宽松转向紧平衡,包括山西停产炼焦煤矿、矿山开工率下降、蒙煤通关量回落及全国煤矿产量同比减少等具体数据。同时,报告解读了财政发力预期对煤炭市场的影响,以及全球能源供应链风险溢价上升带来的能源安全溢价效应。此外,报告还展望了短期和中期煤炭价格走势,短期基本面维持偏强,中期存在回调压力。
煤炭行业未来发展趋势如何?
煤炭行业未来发展趋势受多重因素影响。供给端,矿山安全生产整治将持续影响煤炭供给,导致供给弹性从高弹性变为低弹性,任何扰动都容易放大价格波动。需求端,能源安全溢价将在全球能源转型背景下持续存在,进口煤成本上升将支撑国内煤价。长期来看,煤炭供需关系将更加敏感,价格波动性可能加剧。投资者需关注矿山安全生产政策调整、能源转型进展以及国际地缘政治风险等因素对煤炭市场的影响。
报告中重点分析了哪些方向?
本报告重点分析了煤炭价格持续上行的驱动因素和未来走势。在驱动因素方面,报告深入剖析了供给端安监冲击、财政发力预期和能源安全溢价三方面的影响。具体包括山西煤矿停产、矿山开工率变化、蒙煤通关量收缩、全国煤矿产量下降等供给端数据,以及地方政府投资加码、积极财政政策表态等财政预期因素。此外,报告还分析了全球能源供应链风险溢价上升对国内煤价形成的支撑作用。在走势展望方面,报告区分了短期和中期视角,短期基本面偏强,中期存在回调压力。
当前市场对煤炭行业的判断是什么?
当前市场对煤炭行业的判断主要基于供给收缩和宏观预期。供给端,由于矿山安全生产整治,煤炭供给从宽松转向紧平衡,短期内供应恢复缓慢,蒙煤通关低位难以快速恢复,支撑了煤炭价格。宏观层面,市场预期下半年地方政府投资加码和积极财政政策实施,可能进一步刺激煤炭需求。同时,全球能源供应链风险溢价上升,能源转型下煤炭长期资本开支不足,也提升了煤炭价格韧性。但需注意,任何扰动都可能导致价格波动放大。
本报告有哪些风险提示?
本报告提示的主要风险包括海外市场动荡和国内政策执行的不确定性。海外市场动荡可能通过能源价格传导等渠道影响国内煤炭市场。国内政策执行的不确定性则体现在财政发力预期方面,政策落地效果可能存在变数,进而影响煤炭需求和市场预期。此外,煤炭价格波动性可能加剧,投资者需关注矿山安全生产政策调整、能源转型进展以及国际地缘政治风险等因素带来的不确定性。这些因素都可能对煤炭市场产生重要影响。