猜你想问
乙二醇近期大幅反弹的原因是什么?
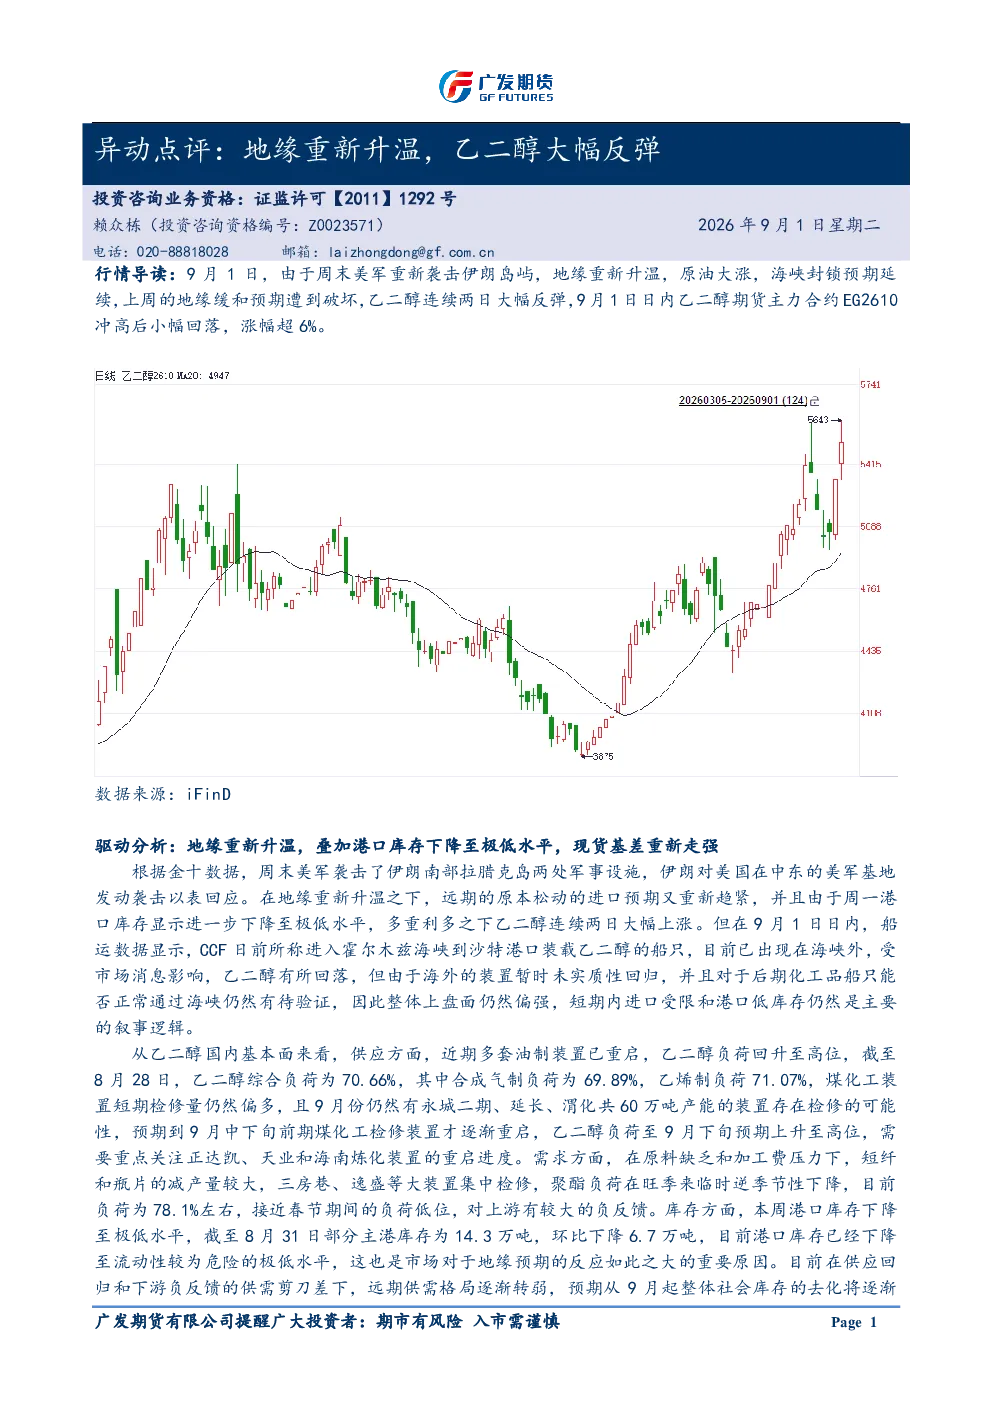
乙二醇近期大幅反弹主要受地缘政治风险加剧影响。美军袭击伊朗后,地缘紧张局势升温导致远期进口预期重新趋紧。同时,港口库存进一步下降至极低水平(14.3万吨,环比下降6.7万吨),现货基差走强。此外,霍尔木兹海峡的通行不确定性也持续影响市场情绪。这些因素共同推动了乙二醇期货主力合约EG2610的冲高和反弹。
乙二醇行业未来发展趋势如何?
乙二醇行业未来发展趋势呈现多空交织格局。供应端方面,油制装置负荷回升至高位,但煤化工装置短期检修偏多,9月仍有60万吨产能装置检修可能,整体负荷至9月下旬预期上升至高位。需求端方面,聚酯负荷逆季节性下降至78.1%,对上游形成负反馈。库存端,港口库存降至极低水平,但社会库存去化预期收窄。远期来看,下游负反馈加深、供应回归、进口预期扰动下,远期格局逐渐转弱,远月存在投产压力,估值偏高。
本报告重点分析了哪些方面?
本报告重点分析了乙二醇的驱动因素、国内基本面及后市展望。驱动因素包括地缘政治风险、港口库存下降和船运消息影响;国内基本面分析涵盖供应端(油制和煤化工装置负荷)、需求端(聚酯负荷下降)、库存端(港口和社会库存)及估值水平;后市展望则从供应、进口、需求、库存和远期格局等多个维度进行了探讨,并提示了TA-EG价差逢低做扩及买入put期权保护等策略方向。
当前乙二醇市场处于什么状态?
当前乙二醇市场处于地缘政治风险与基本面多空因素交织的状态。受地缘紧张局势加剧影响,远期进口预期趋紧,同时港口库存降至极低水平,现货基差走强。但聚酯负荷逆季节性下降,对上游形成负反馈,且社会库存去化预期收窄。市场对地缘预期反应剧烈,整体估值处于五年高位,近强远弱的供需格局下,多头需警惕冲高回落风险。
本报告提示了哪些风险?
本报告提示了中东地缘冲突反复、乙二醇装置恢复不及预期以及聚酯下游负反馈不及预期等风险。中东地缘冲突的反复可能持续影响市场情绪和进口预期;乙二醇装置恢复若不及预期,将加剧供应紧张;聚酯下游负反馈若不及预期,可能进一步压制上游价格。这些风险需引起投资者关注,以规避潜在的市场波动。