猜你想问
云天励飞2026年半年报核心内容有哪些?
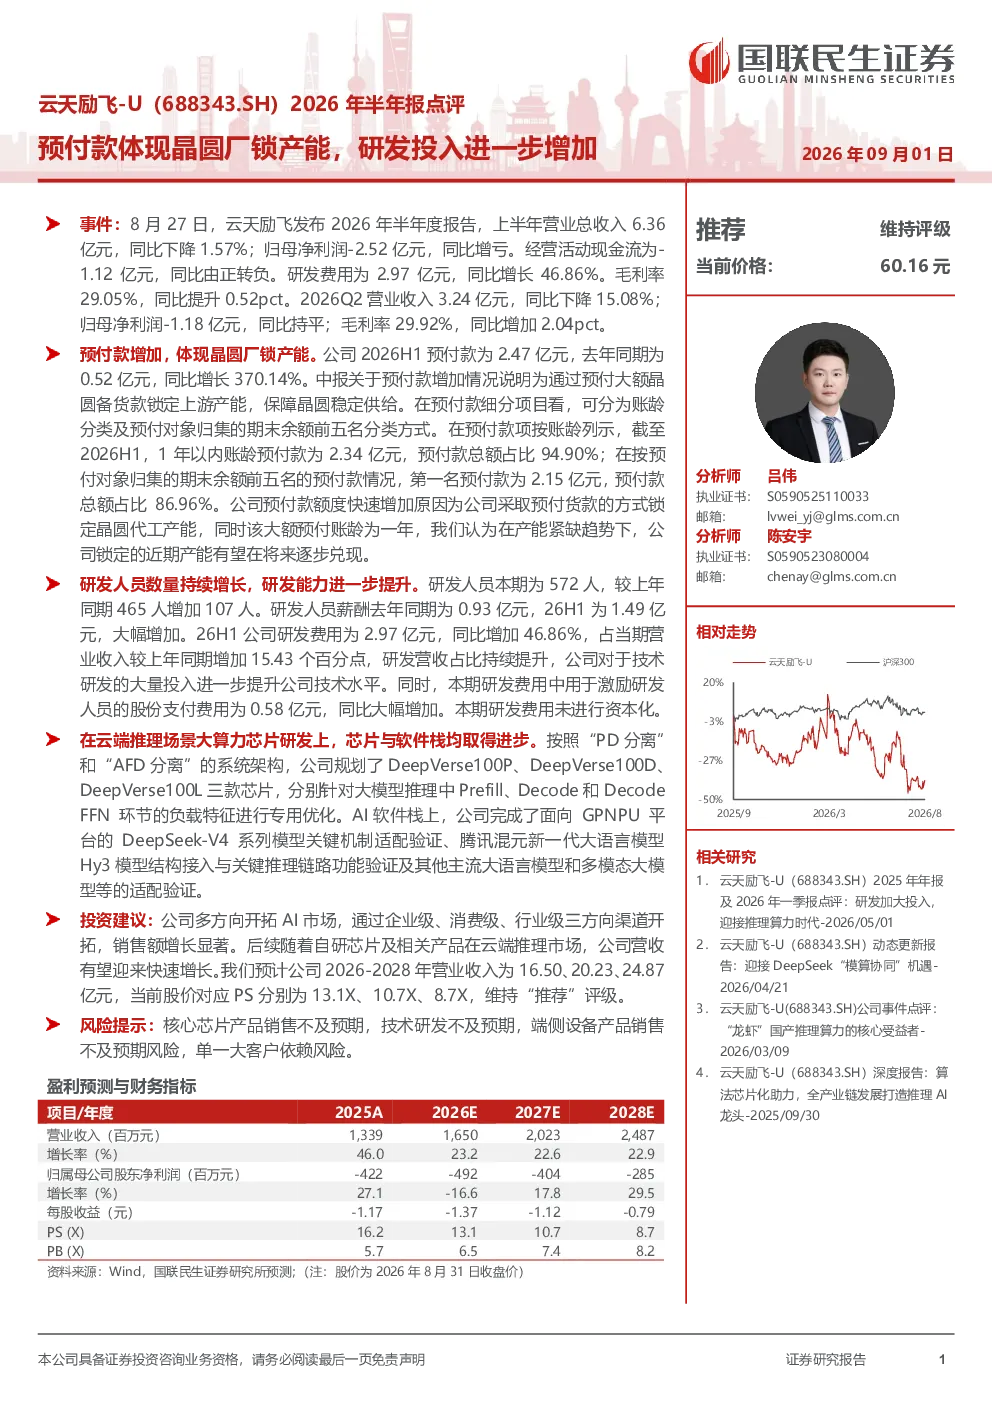
云天励飞2026年半年度报告显示,公司上半年营业总收入6.36亿元,同比下降1.57%;归母净利润-2.52亿元,同比增亏;经营活动现金流为-1.12亿元,同比由正转负。毛利率29.05%,同比提升0.52个百分点。Q2营业收入3.24亿元,同比下降15.08%;归母净利润-1.18亿元,同比持平;毛利率29.92%,同比增加2.04个百分点。预付款增加370.14%至2.47亿元,主要通过预付大额晶圆备货款锁定上游产能,保障晶圆稳定供给。研发投入显著增加,研发人员数量从465人增至572人,研发费用2.97亿元,同比增长46.86%,占营业收入比例提升15.43个百分点。
AI芯片行业发展趋势如何?
AI芯片行业正经历快速发展,大算力芯片需求持续增长。云天励飞在云端推理场景下规划了DeepVerse100P、DeepVerse100D、DeepVerse100L三款芯片,分别针对大模型推理中Prefill、Decode和DecodeFFN环节进行优化。AI软件栈上,完成了面向GPNPU平台的DeepSeek-V4系列模型适配验证等。行业趋势显示,随着AI应用场景的拓展,对高性能、专用化芯片的需求将进一步提升,云天励飞通过加大研发投入,有望在云端推理市场占据有利位置。
云天励飞报告重点分析了哪些方向?
云天励飞报告重点分析了公司财务表现、产能保障措施及研发进展。财务方面,报告揭示了公司营收微降但毛利率提升,现金流由正转负的情况。产能保障方面,通过预付大额晶圆备货款锁定上游产能,确保稳定供给。研发方面,研发投入显著增加,研发人员数量及费用大幅提升,公司在云端推理场景下的大算力芯片研发取得进展,规划了多款针对不同推理环节的芯片产品。
当前AI市场现状如何?
当前AI市场呈现供需两旺态势,大模型推理对算力需求持续增长,推动AI芯片市场快速发展。云天励飞报告显示,公司通过预付大额晶圆备货款锁定上游产能,应对产能紧缺趋势。同时,公司加大研发投入,规划多款针对大模型推理环节的芯片产品,有望在云端推理市场获得竞争优势。AI芯片行业竞争激烈,技术迭代迅速,云天励飞需持续提升产品竞争力以应对市场变化。
云天励飞报告提示了哪些风险?
云天励飞报告提示了四项主要风险:核心芯片产品销售不及预期、技术研发不及预期、端侧设备产品销售不及预期、单一客户依赖风险。核心芯片产品销售不及预期可能导致公司营收增长不及预期;技术研发不及预期可能影响公司长期竞争力;端侧设备产品销售不及预期可能影响公司多元化发展策略;单一客户依赖风险可能影响公司经营稳定性。这些风险需引起投资者关注。