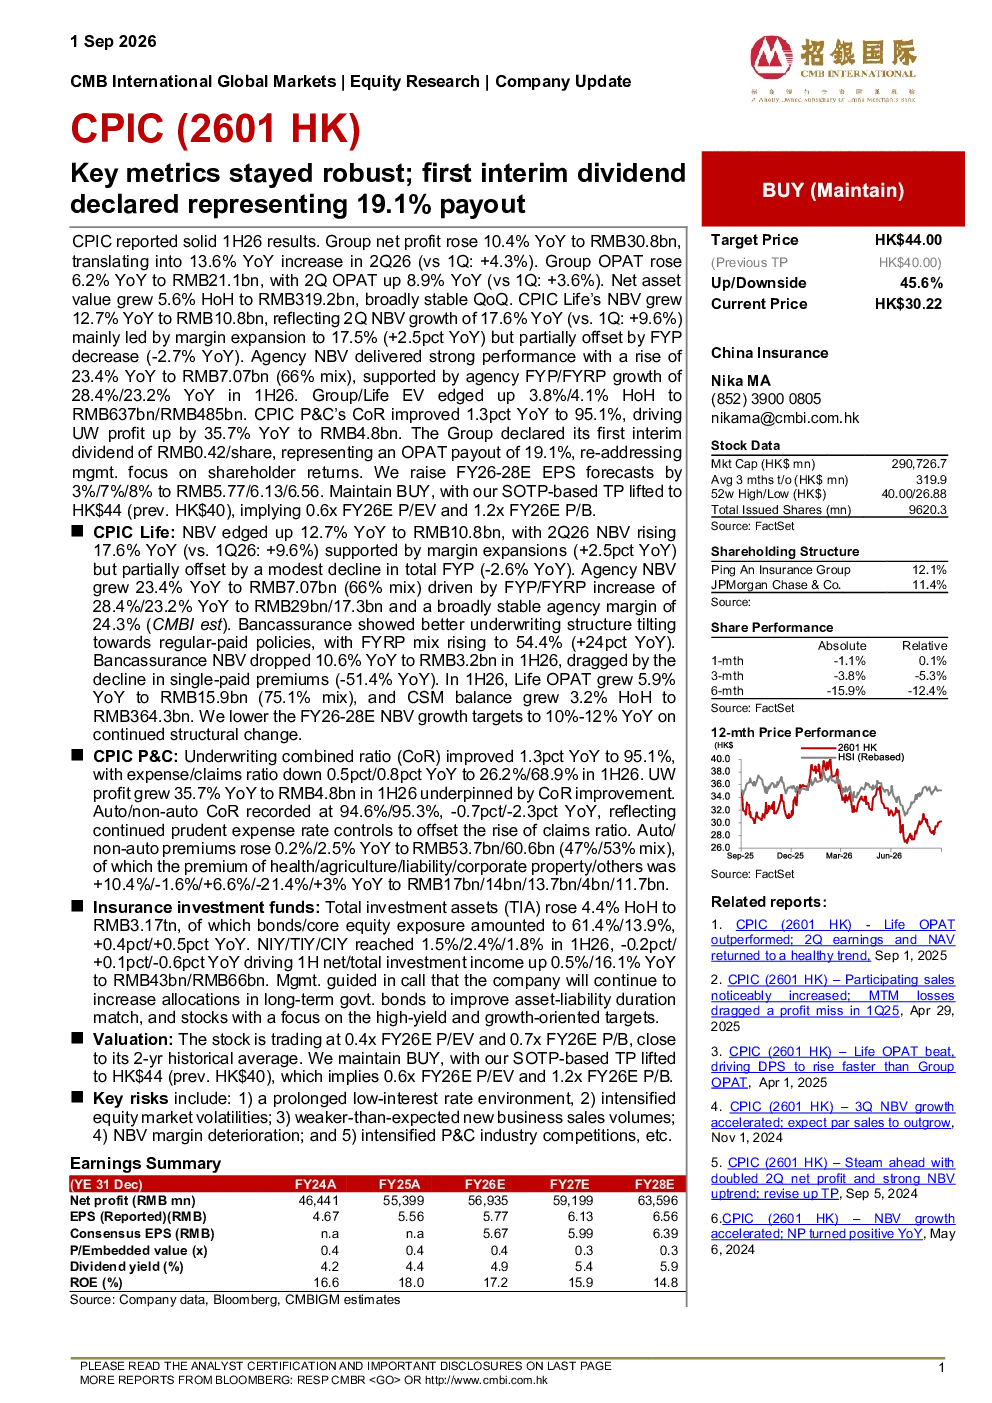
中石油化工(CPIC)报告了2026年前三季度的强劲业绩。集团净利润同比增长10.4%,达到308亿元人民币,其中第二季度同比增长13.6%(对比第一季度:增长4.3%)。集团经营性净利润(OPAT)同比增长6.2%,达到211亿元人民币,其中第二季度OPAT同比增长8.9%(对比第一季度:增长3.6%)。净资产价值同比增长5.6%,达到3192亿元人民币,环比基本稳定。中石油化工人寿的净资产价值(NBV)同比增长12.7%,达到108亿元人民币,其中第二季度NBV同比增长17.6%(对比第一季度:增长9.6%),主要得益于利润率扩张至17.5%(同比增长2.5个百分点),但部分被首年保费(FYP)下降(同比下降2.7%)所抵消。代理渠道NBV表现强劲,同比增长23.4%,达到70.7亿元人民币(占比66%),得益于2026年前三季度代理渠道FYP/FYRP同比增长28.4%/23.2%。集团及人寿的预期权益价值(EV)同比增长3.8%/4.1%,分别达到6370亿元人民币/4850亿元人民币。中石油化工产险的综合成本率(CoR)同比改善1.3个百分点,至95.1%,推动承保利润同比增长35.7%,达到48亿元人民币。集团宣布每股派发0.42元人民币的首次中期股息,相当于OPAT支出的19.1%,重新聚焦管理层对股东回报的关注。公司将2026-2028财年的每股收益(EPS)预测上调3%/7%/8%,至5.77元/6.13元/6.56元。维持“买入”评级,基于可比企业估值法(SOTP)的目标价上调至44港元(此前为40港元),隐含2026财年预期市盈率估值(P/EV)为0.6倍和预期市净率(P/B)为1.2倍。
生命险方面,新业务价值同比增长12.7%至108亿元人民币,其中第二季度同比增长17.6%(对比第一季度:增长9.6%),主要得益于利润率扩张(同比增长2.5个百分点),但部分被总续期保费适度下降(同比下降2.6%)所抵消。代理渠道新业务价值同比增长23.4%至70.7亿元人民币(占比66%),主要受续期保费/保单续保保费同比增长28.4%/23.2%至290亿元人民币/173.3亿元人民币的推动,以及代理渠道利润率总体稳定,预计为24.3%。银保渠道承保结构表现更优,向定期缴费保单倾斜,保单续保保费占比提升至54.4%(同比增长24个百分点)。2026年上半年银保渠道新业务价值同比下降10.6%至32亿元人民币,主要受单期缴费保费下降(同比下降51.4%)的拖累。2026年上半年,生命险经营利润同比增长5.9%至159亿元人民币(占比75.1%),客户服务经理余额同比增长3.2%至3643亿元人民币。因持续结构性调整,下调了2026-2028年新业务价值增长预期至10%-12%同比增长。
产险方面,承保综合成本率同比改善1.3个百分点至95.1%,费用率/赔付率同比下降0.5个百分点/0.8个百分点至26.2%/68.9%,2026年上半年实现。承保盈利同比增长35.7%至48亿元人民币,得益于综合成本率改善。车险/非车险综合成本率分别为94.6%/95.3%,同比下降0.7个百分点/2.3个百分点,反映持续审慎的费用率管控以抵消赔付率上升。车险/非车险保费收入同比增长0.2%/2.5%至537亿元人民币/606亿元人民币(占比47%/53%),其中健康险/农业险/责任险/企财险/其他险种保费同比增长10.4%/-1.6%/6.6%/-21.4%/3%至170亿元人民币/140亿元人民币/137亿元人民币/40亿元人民币/117亿元人民币。
保险投资基金方面,总投资资产(TIA)环比增长4.4%,达3.17万亿元人民币,其中债券/核心股票敞口占比为61.4%/13.9%,同比分别提升0.4个百分点/0.5个百分点。2026年上半年,净投资收益率/NIY/CIY分别为1.5%/2.4%/1.8%,同比分别下降0.2个百分点/上升0.1个百分点/下降0.6个百分点,推动上半年净利润/总投资收益同比分别增长0.5%/16.1%,达430亿元人民币/660亿元人民币。管理层预计公司将继续增加长期政府债券配置以优化资产负债久期匹配,并侧重配置高收益与成长型目标股票。
估值方面,该股票当前交易市盈率为0.4倍(基于2026年预期),市净率为0.7倍(基于2026年预期),接近其过去2年的历史平均水平。维持买入评级,基于可比公司估值法(SOTP)的目标价上调至44港元(此前为40港元),这意味着目标市盈率为0.6倍(基于2026年预期),目标市净率为1.2倍(基于2026年预期)。主要风险包括:1)利率长期处于低位环境;2)股票市场波动加剧;3)新增业务销售额低于预期;4)净值收益率(NBV margin)恶化;5)财产险与意外险行业竞争加剧等。