猜你想问
这份研报的核心内容是什么?
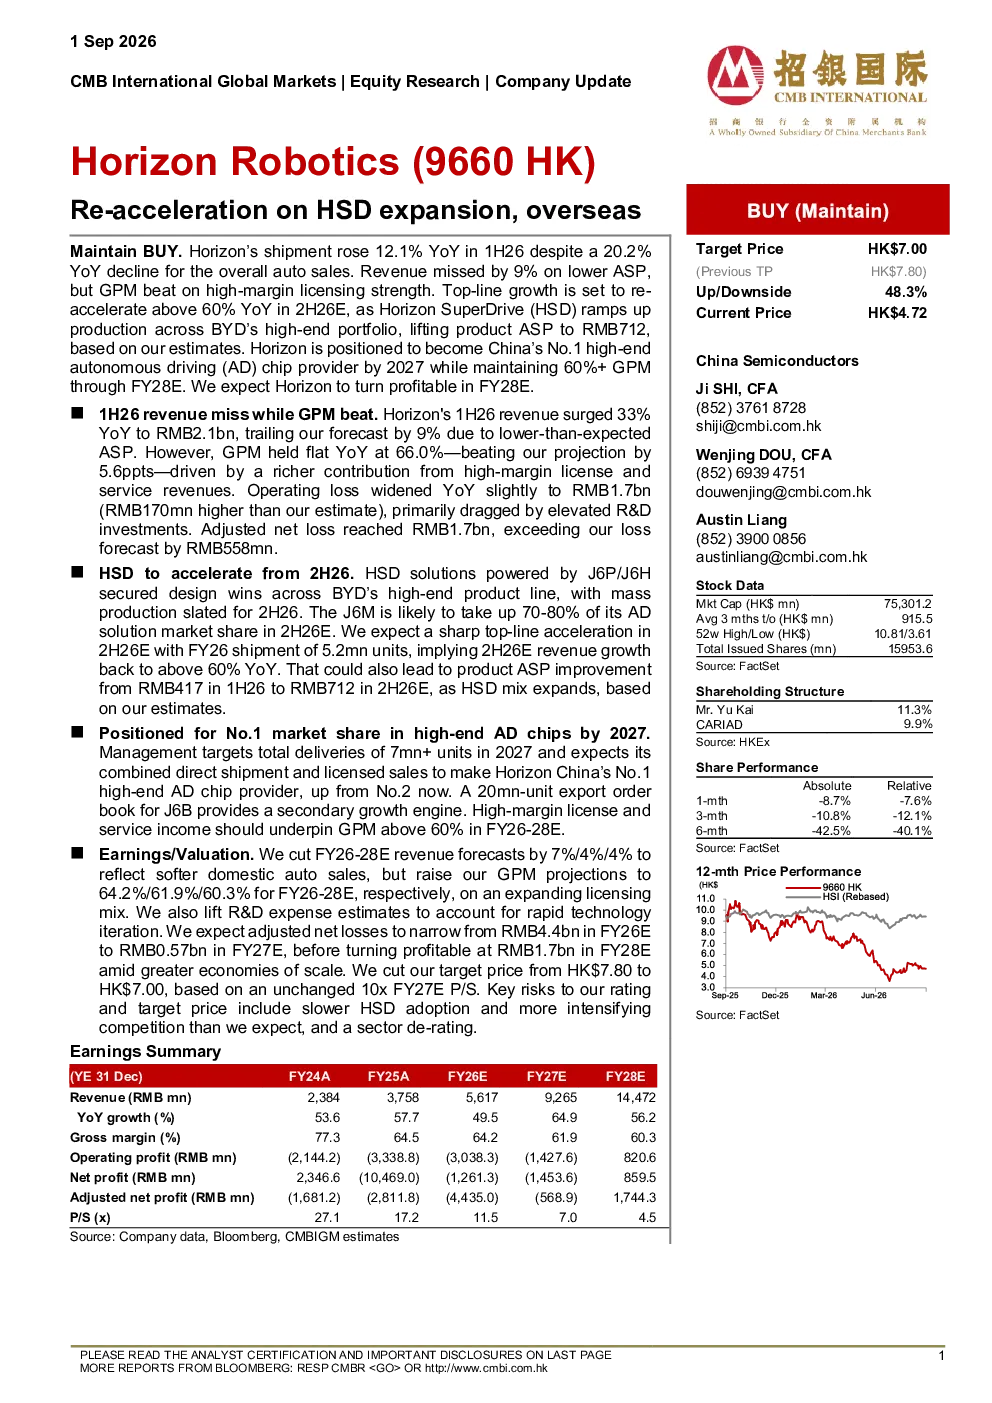
研报显示,Horizon(浩瀚)2026年上半年营收同比增长33%至21亿元,但平均售价低于预期。毛利率同比持平在66.0%,主要得益于高利润许可和服务收入。运营亏损略有扩大至17亿元,主要受研发投入增加拖累。HSD(Horizon SuperDrive)将在2026年下半年加速于比亚迪高端产品线,计划量产,预计下半年营收同比增长率将回升至超过60%。J6M预计将在2026年下半年AD解决方案市场中占据70-80%份额。管理层目标是在2027年实现700万+台的总交付量,预计Horizon China将成为高端AD芯片市占率第一的供应商。
自动驾驶芯片赛道的发展趋势如何?
自动驾驶芯片赛道持续加速发展,Horizon SuperDrive产品组合扩大,产品平均售价预计从2026年上半年417元人民币提升至下半年712元人民币。J6M预计在2026年下半年AD解决方案市场中占据70-80%份额。管理层目标是在2027年实现700万+台的总交付量,预计Horizon China将成为高端AD芯片市占率第一的供应商。行业竞争激烈,但高利润许可和服务收入贡献显著,推动毛利率稳定。
研报重点分析了哪些方向?
研报重点分析了Horizon(浩瀚)2026年上半年的财务表现,包括营收、毛利率、运营亏损和调整后净亏损。同时,重点关注了HSD(Horizon SuperDrive)在比亚迪高端产品线的加速应用和量产计划,以及J6M在AD解决方案市场的份额预期。此外,还分析了产品平均售价的提升策略,以及2027年700万+台的总交付量目标。管理层对Horizon China成为高端AD芯片市占率第一的供应商充满信心。
当前自动驾驶芯片市场的现状如何?
当前自动驾驶芯片市场呈现高速增长态势,Horizon(浩瀚)2026年上半年营收同比增长33%,但平均售价低于预期。HSD产品组合扩大,预计2026年下半年营收同比增长率将回升至超过60%。J6M预计在2026年下半年AD解决方案市场中占据70-80%份额。行业竞争激烈,但高利润许可和服务收入贡献显著,推动毛利率稳定。Horizon China有望成为高端AD芯片市占率第一的供应商。
研报提示了哪些主要风险?
研报提示的主要风险包括HSD采用速度放缓、竞争加剧超出预期,以及行业估值下调。HSD的加速应用和量产计划面临市场接受度的不确定性,行业竞争加剧可能影响市场份额和盈利能力。此外,行业估值下调可能影响公司估值水平。这些风险需密切关注,但高利润许可和服务收入贡献为公司提供了缓冲空间。