猜你想问
这份研报主要分析了什么内容?
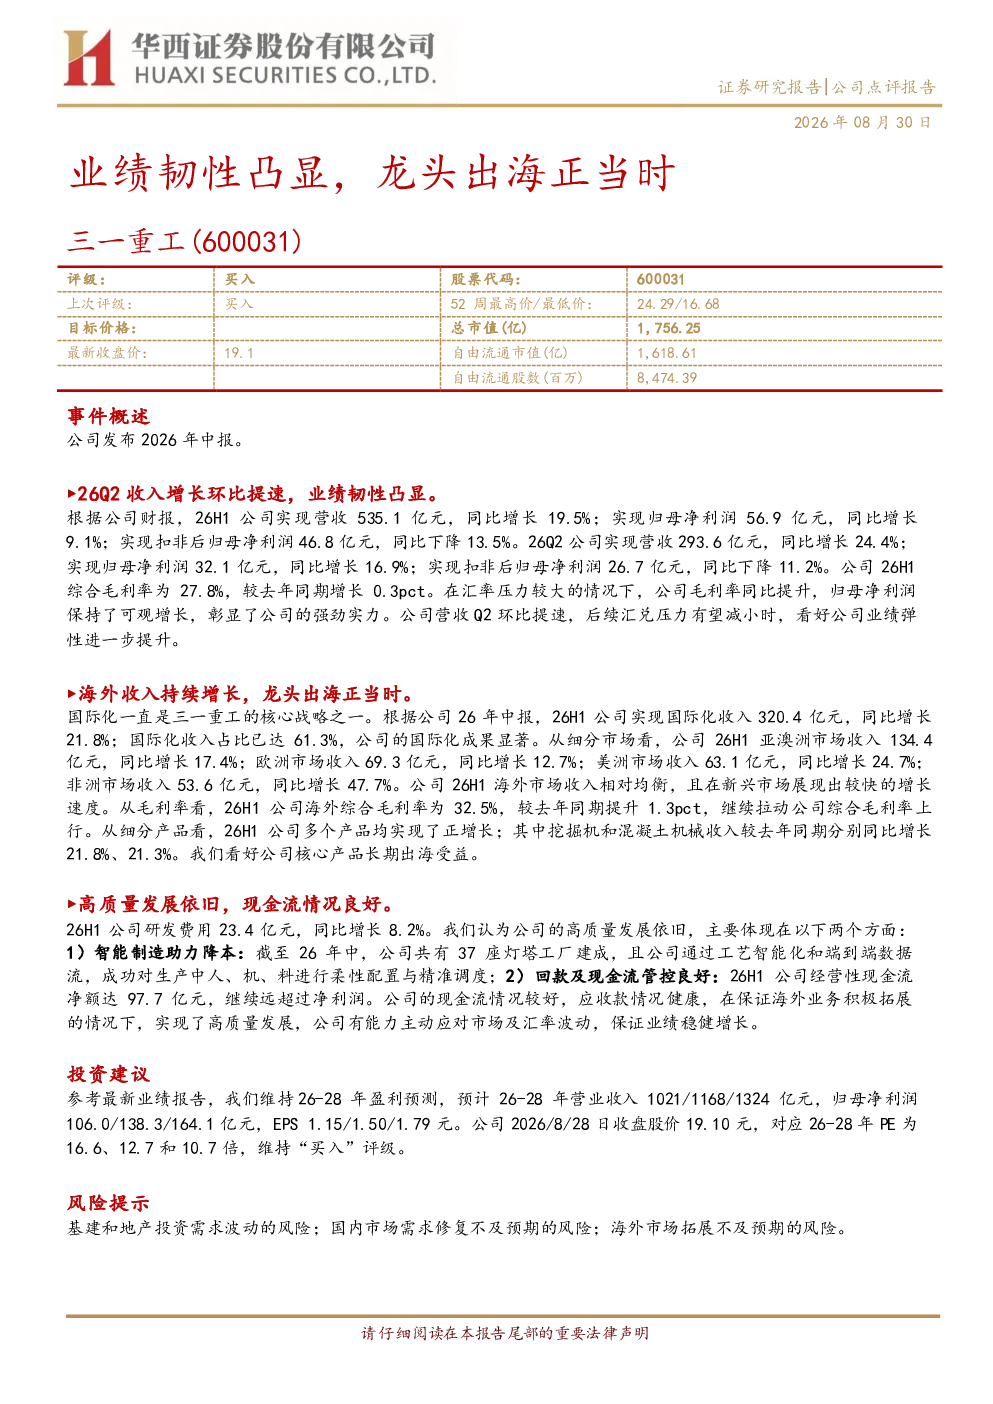
这份研报主要分析了三一重工2026年上半年及第二季度的业绩表现、国际化进展、高质量发展情况以及投资建议。报告显示,公司营收和归母净利润保持增长,尽管扣非净利润有所下降,但综合毛利率提升,彰显业绩韧性。国际化收入占比高且持续增长,海外市场表现亮眼。公司通过智能制造降本增效,现金流良好,具备应对市场波动能力。研报维持未来三年盈利预测并给出买入评级。
当前工程机械行业的发展趋势如何?
当前工程机械行业呈现国际化加速、高质量发展趋势。随着全球基建和地产投资需求增长,龙头企业出海成为重要方向。三一重工的国际化收入占比已超过60%,在亚澳、欧洲、美洲、非洲等市场均实现增长,海外毛利率高于国内。行业通过智能制造降本增效,技术创新和品牌建设是核心竞争力。未来,行业将受益于全球基建投资复苏和新兴市场拓展。
研报重点分析了三一重工的哪些方面?
研报重点分析了三一重工的业绩表现、国际化进展和高质量发展。在业绩方面,报告关注营收和净利润增长、毛利率变化及现金流状况。国际化进展方面,聚焦海外收入占比、细分市场表现及海外毛利率提升。高质量发展方面,分析研发投入、智能制造建设及应对汇率压力的能力。这些方面共同构成了公司长期发展的基础。
当前工程机械市场的现状如何判断?
当前工程机械市场呈现结构性分化态势。一方面,受基建和地产投资波动影响,国内市场需求存在不确定性;另一方面,海外市场持续复苏,为龙头企业提供增长空间。三一重工等龙头企业凭借国际化布局和高质量发展,展现出较强韧性。行业竞争加剧,技术创新和成本控制成为关键。未来市场将受益于全球基建投资回暖和新兴市场潜力释放。
研报提示了哪些主要风险?
研报提示的主要风险包括:基建和地产投资需求波动可能影响国内市场需求;国内市场需求修复不及预期可能拖累业绩增长;海外市场拓展可能面临政策、竞争等挑战。此外,汇率波动、原材料价格变化及行业竞争加剧也是潜在风险。公司需持续优化海外布局,加强成本控制和风险管理以应对这些挑战。