猜你想问
这份研报的核心内容是什么?
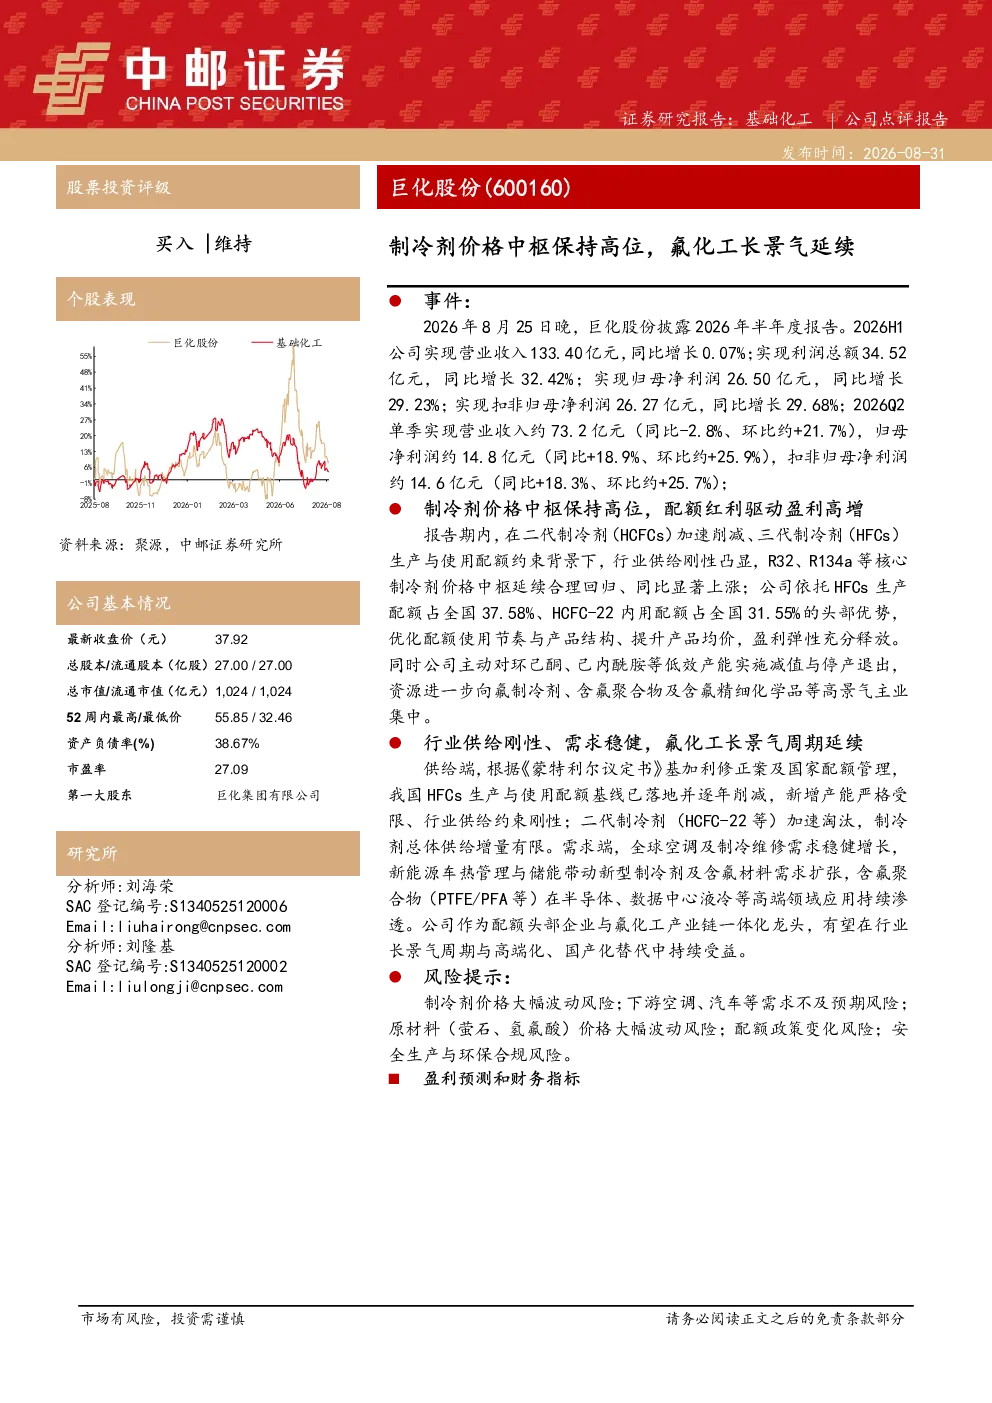
研报指出制冷剂价格中枢保持高位,氟化工行业将延续长景气周期。供给端,二代制冷剂HCFCs加速削减,三代制冷剂HFCs配额约束下,行业供给刚性凸显,R32、R134a等核心制冷剂价格中枢同比显著上涨。巨化股份依托HFCs生产配额占全国37.58%、HCFC-22内用配额占全国31.55%的头部优势,优化配额使用节奏与产品结构,提升产品均价,盈利弹性充分释放。同时,公司主动减值退出低效产能,资源向氟制冷剂、含氟聚合物等高景气主业集中。
氟化工赛道未来发展趋势如何?
氟化工行业供给端,HFCs生产与使用配额基线已落地并逐年削减,新增产能严格受限。需求端,全球空调及制冷维修需求稳健增长,新能源车热管理与储能带动新型制冷剂及含氟材料需求扩张,含氟聚合物在高端领域应用持续渗透。巨化股份作为配额头部企业与氟化工产业链一体化龙头,有望在行业长景气周期与高端化、国产化替代中持续受益。
研报重点分析了巨化股份的哪些方面?
研报重点分析了巨化股份依托HFCs生产配额占全国37.58%、HCFC-22内用配额占全国31.55%的头部优势,优化配额使用节奏与产品结构,提升产品均价,盈利弹性充分释放。同时关注公司主动减值退出低效产能,资源向氟制冷剂、含氟聚合物等高景气主业集中的战略布局。公司2026H1实现营业收入133.40亿元,同比增长0.07%;利润总额34.52亿元,同比增长32.42%;归母净利润26.50亿元,同比增长29.23%。
当前氟化工市场现状如何?
当前氟化工市场供给端呈现刚性,二代制冷剂HCFCs加速削减,三代制冷剂HFCs配额约束下,R32、R134a等核心制冷剂价格中枢同比显著上涨。需求端,全球空调及制冷维修需求稳健增长,新能源车热管理与储能带动新型制冷剂及含氟材料需求扩张,含氟聚合物在高端领域应用持续渗透。巨化股份凭借配额优势与产业结构优化,盈利能力有望持续提升。
研报提示了哪些风险?
研报提示的风险包括制冷剂价格大幅波动、下游需求不及预期、原材料价格波动、配额政策变化及安全生产与环保合规风险。由于行业高度依赖政策配额,配额政策变化可能对公司经营产生重大影响。同时,制冷剂价格与原材料价格的大幅波动也会直接影响公司盈利稳定性。