猜你想问
顺丰控股2026年半年报核心内容有哪些?
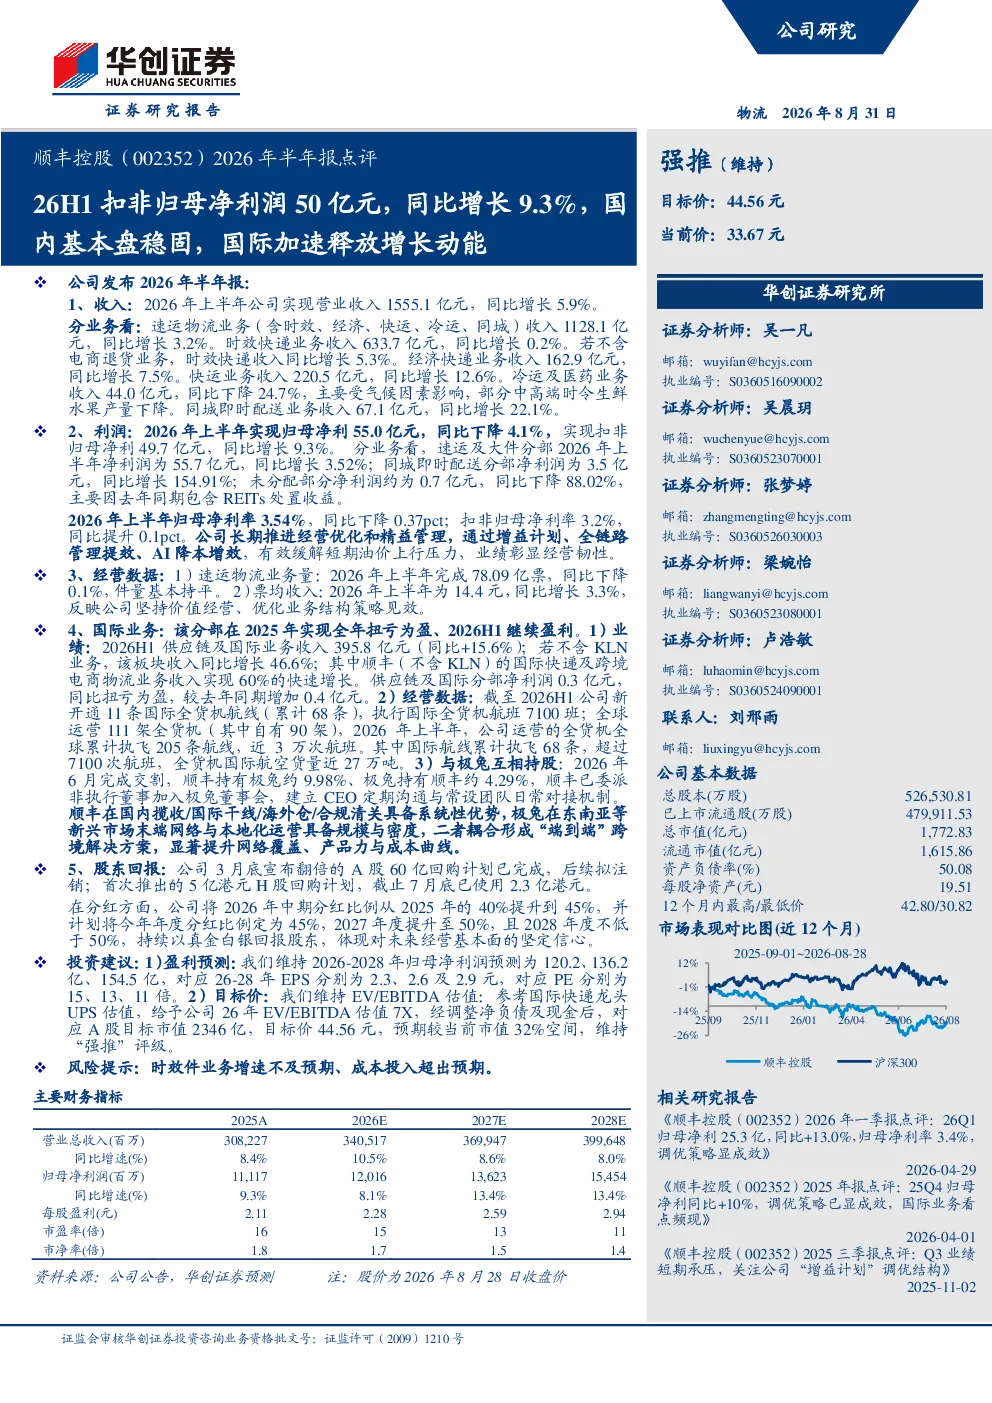
2026年上半年,顺丰控股实现扣非归母净利润50亿元,同比增长9.3%。速运物流业务收入1128.1亿元,同比增长3.2%,其中时效快递收入633.7亿元,同比增长0.2%;经济快递业务收入162.9亿元,同比增长7.5%;快运业务收入220.5亿元,同比增长12.6%;同城即时配送业务收入67.1亿元,同比增长22.1%。国际业务收入395.8亿元,同比增长15.6%,供应链及国际分部净利润同比扭亏为盈。速运物流业务量完成78.09亿票,同比下降0.1%,票均收入14.4元,同比增长3.3%
快递行业发展趋势如何?
快递行业正经历结构性调整,传统时效件增速放缓,经济快递、快运、同城即时配送等细分赛道增长较快。技术驱动降本增效成为核心,数字化运营和供应链整合能力成为竞争优势关键。国际化布局加速,跨境物流需求增长推动国际业务扩张。头部企业通过战略合作优化网络覆盖,提升服务能力和成本优势。行业集中度提升,但竞争格局仍存变数,服务质量差异化成为重要竞争维度。
顺丰控股半年报重点分析了哪些方面?
顺丰控股半年报重点分析了国内业务基本盘稳固与国际业务加速增长的双重态势。国内业务方面,速运物流业务结构持续优化,同城即时配送业务高速增长。国际业务方面,供应链及国际业务收入增长显著,新开通多条国际全货机航线,与极兔的战略合作提升跨境服务能力。报告还关注了公司经营效率提升,通过优化业务结构实现票均收入增长。同时,股东回报计划也体现了公司对投资者的重视。
当前快递市场现状如何判断?
当前快递市场呈现多元化和精细化发展趋势,传统时效件市场增速放缓,但服务质量要求持续提升。经济快递、快运、同城即时配送等新兴业务成为市场增长新动力。市场竞争激烈,头部企业通过技术投入和资源整合提升效率,但成本压力依然存在。国际化竞争加剧,跨境物流需求增长为市场带来新机遇。行业整体进入稳定发展期,头部企业通过差异化服务巩固市场地位。
顺丰控股半年报存在哪些风险提示?
顺丰控股半年报提示的主要风险包括时效件业务增速不及预期,可能影响核心业务收入增长。同时,持续的成本投入,如网络扩张和技术升级,可能超出预期,影响盈利能力。国际业务拓展面临地缘政治和市场竞争风险,可能影响海外市场发展。此外,宏观经济波动也可能对物流需求产生影响,进而影响公司业绩表现。