猜你想问
这份研报主要分析了博源化工的哪些经营亮点?
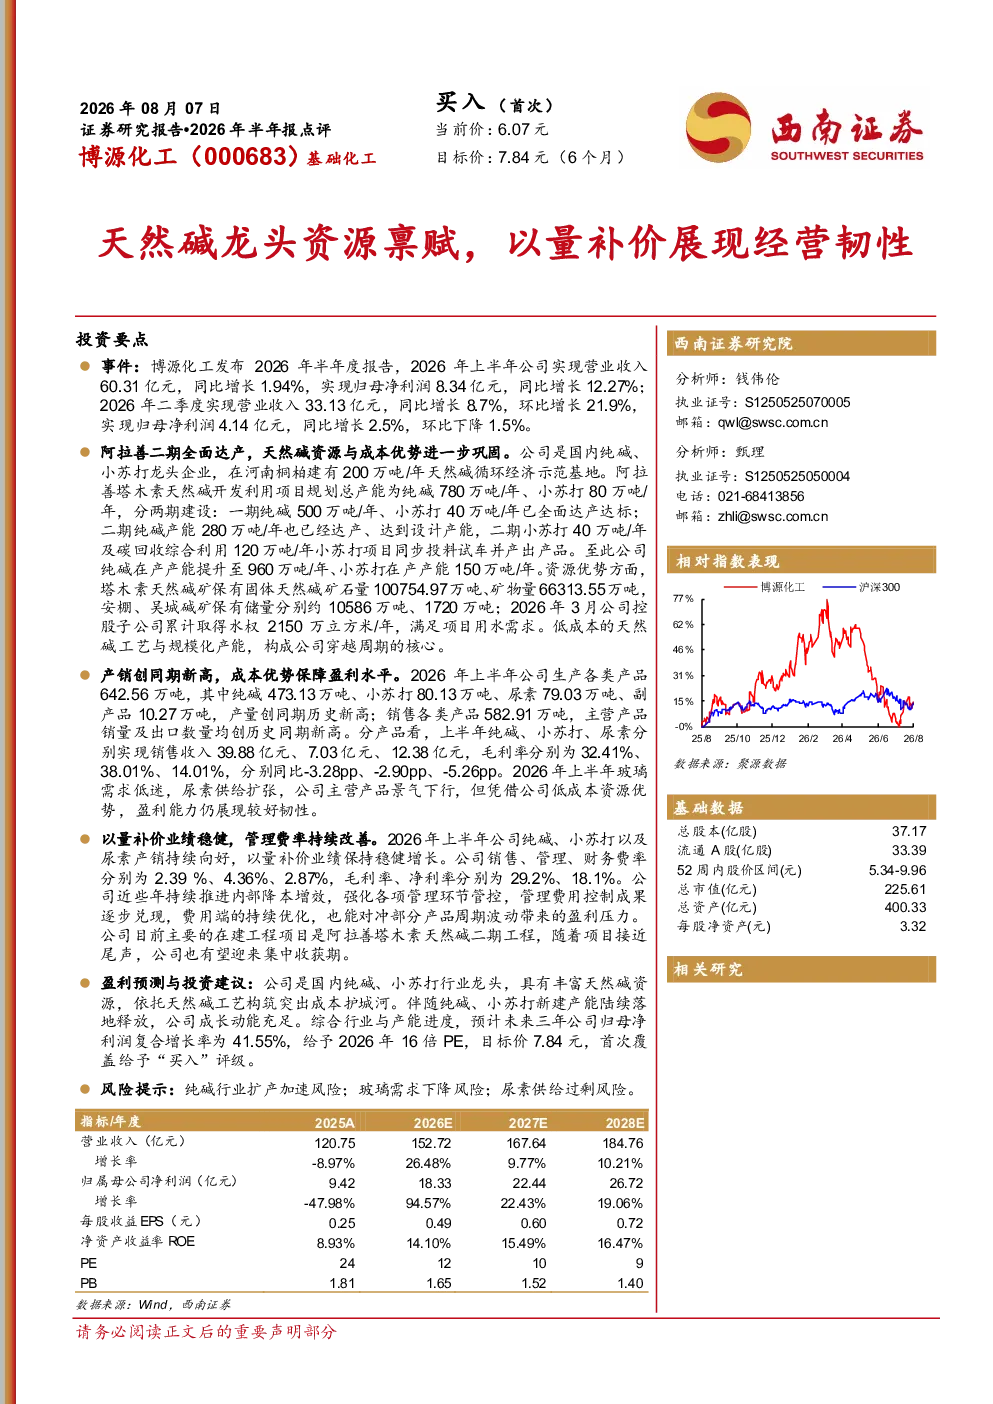
研报指出博源化工作为国内纯碱、小苏打龙头企业,拥有丰富的天然碱资源,依托天然碱工艺构筑突出成本护城河。阿拉善塔木素天然碱开发利用项目两期已全面达产,纯碱在产产能提升至960万吨/年、小苏打在产产能150万吨/年。2026年上半年公司生产各类产品642.56万吨,销量582.91万吨,销量及出口均创历史同期新高。尽管外部环境挑战,公司凭借低成本优势,盈利能力展现韧性,产销持续向好,以量补价业绩稳健增长。预计未来三年归母净利润复合增长率为41.55%
纯碱行业未来发展趋势如何?
纯碱行业正经历产能扩张期,但优质资源稀缺性凸显。博源化工依托天然碱资源构筑成本优势,在行业竞争中长期具备领先地位。未来行业扩产加速可能带来价格压力,但公司凭借资源禀赋和规模效应,有望维持竞争优势。同时,下游应用领域如玻璃、化工等需求变化将影响行业景气度,需持续关注行业供需动态及产品价格走势
研报对博源化工的核心竞争力有哪些重点分析?
研报重点分析了博源化工的资源禀赋和成本优势,其天然碱资源为纯碱和小苏打生产提供低成本保障,构筑显著护城河。公司阿拉善项目达产后,产能规模行业领先,纯碱产能达960万吨/年,小苏打产能150万吨/年。此外,公司产销两旺,2026年上半年销量创历史新高,出口表现强劲,展现出较强的市场竞争力。未来三年业绩增长预期也印证了其经营韧性
当前化工市场整体状况如何?
当前化工市场呈现结构性分化特征。纯碱行业受供需关系影响,价格波动较大,但优质企业凭借成本优势仍能维持盈利。尿素市场则面临供给过剩压力,价格承压。博源化工在纯碱和小苏打领域具备成本优势,而尿素业务受整体市场环境影响较大。行业整体需关注原材料价格波动、下游需求变化及环保政策调整等多重因素
研报提示了哪些投资风险?
研报提示的主要风险包括:纯碱行业扩产加速可能导致竞争加剧和价格下滑;玻璃需求低迷可能影响纯碱下游需求;尿素供给过剩风险同样存在。此外,环保政策收紧可能增加企业运营成本,需关注政策变化对行业格局的影响。这些风险因素可能对博源化工的业绩表现和估值水平产生一定影响