猜你想问
这份研报的核心内容是什么?
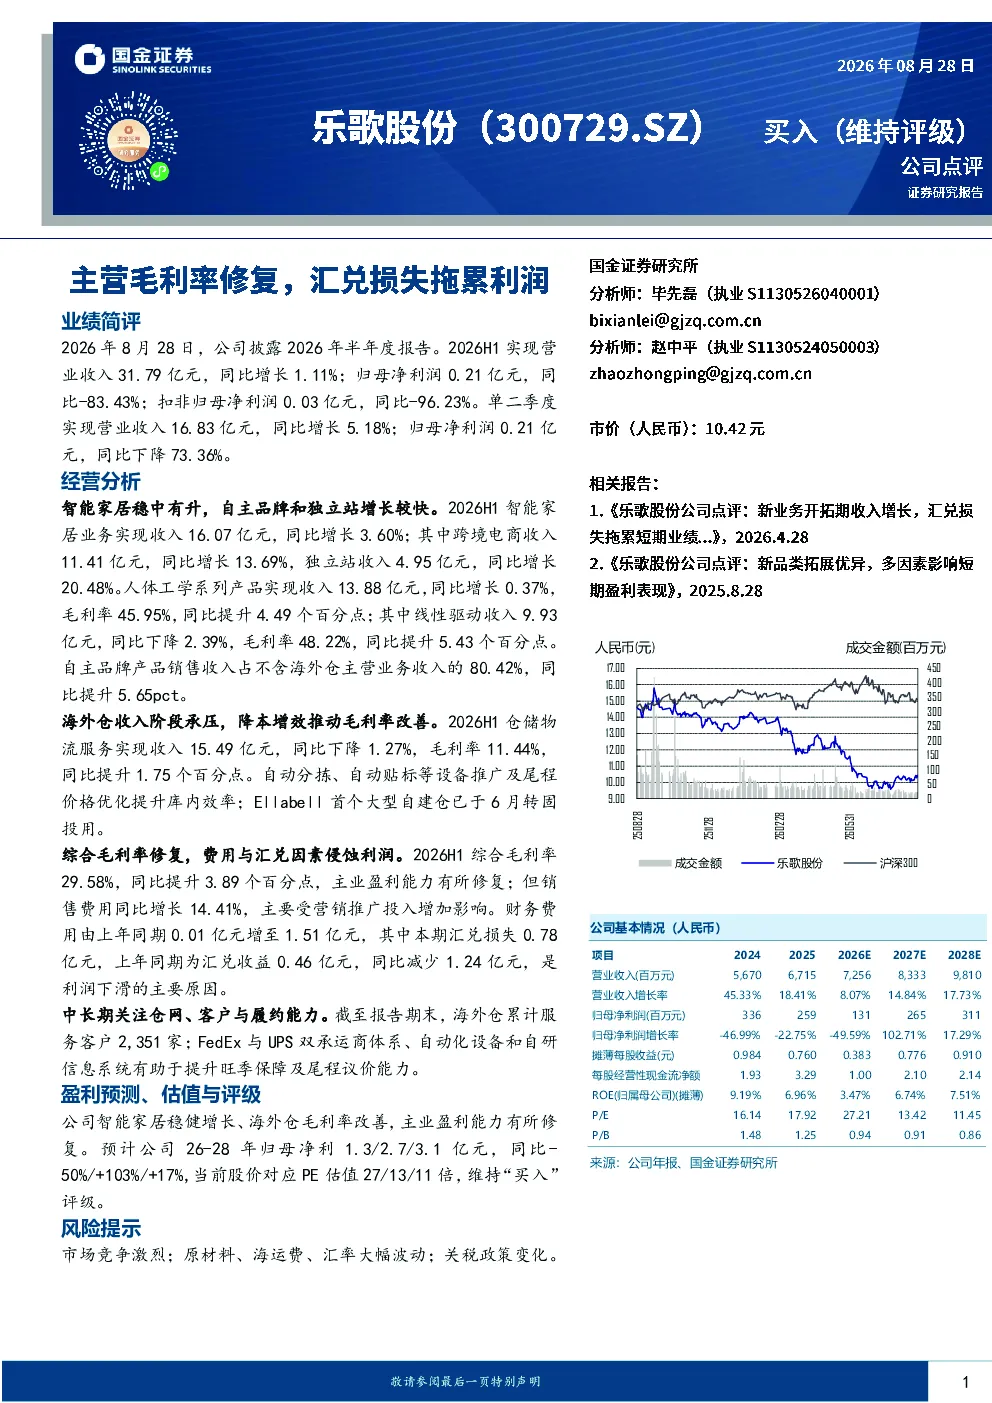
本报告分析2026年上半年公司业绩,显示营业收入31.79亿元同比增长1.11%,但归母净利润0.21亿元同比下滑83.43%。主要原因是主营毛利率有所修复,但汇兑损失0.78亿元拖累利润。智能家居业务收入16.07亿元同比增长3.60%,人体工学系列产品收入13.88亿元毛利率提升至45.95%。海外仓业务收入15.49亿元同比下降1.27%,但毛利率提升至11.44%
智能家居赛道的发展趋势如何?
智能家居赛道持续增长,公司2026年上半年智能家居业务收入16.07亿元同比增长3.60%。跨境电商收入11.41亿元同比增长13.69%,独立站收入4.95亿元同比增长20.48%。自主品牌产品销售收入占比提升至80.42%,显示品牌化战略成效。海外仓业务虽收入略降,但通过自动化和自研系统提升效率,为旺季保障和尾程议价能力提供支持
报告重点分析了哪些方向?
报告重点分析公司毛利率修复与汇兑损失对利润的影响,以及各业务板块表现。智能家居业务收入占比高且增长稳健,人体工学系列毛利率提升明显,海外仓业务效率优化。同时关注销售费用增加和财务费用中汇兑损失占比扩大,反映市场竞争和汇率波动对公司盈利能力的影响
当前市场对这类公司的判断是什么?
市场关注公司主业盈利能力修复与汇兑风险并存。公司综合毛利率提升至29.58%,显示内生增长潜力,但汇兑损失同比减少1.24亿元仍是利润下滑主因。智能家居和人体工学系列表现稳健,海外仓业务持续优化,但需警惕市场竞争加剧和原材料价格波动风险
研报提示了哪些风险?
研报提示市场竞争激烈、原材料和海运费价格波动、汇率大幅变动以及关税政策变化等风险。公司需应对激烈竞争,管理成本波动,并关注汇率风险。海外仓业务虽在扩张,但仍面临旺季保障压力,需持续提升自动化和信息系统水平以增强竞争力
你可能感兴趣
26Q1毛利率逆势提升,汇兑损失拖累短期利润
家用电器国金证券2026-05-06
一季度毛利率环比有所修复,汇兑拖累利润表现
家用电器国金证券2026-04-26
毛利率再创新高,汇兑损失拖累业绩
建筑建材国金证券2018-04-30
汇兑损失拖累业绩,毛利率及现金流同比改善
财通证券2026-08-29
公司信息更新报告:汇兑损失与毛利率承压拖累业绩,自主品牌持续推进
食品饮料开源证券2026-08-28
毛利率修复,汇兑损失扰动净利表现——恒安国际(1044)2026年半年报点评
国泰海通证券2026-08-23
营收及毛利率大幅提高,汇兑损失影响利润增速
建筑建材安信证券2018-04-04
利息支出及汇兑损失拖累利润增速,电力运营及水环境业务增长较快
建筑建材安信证券2018-04-26
长江电新伊戈尔2026年一季报分析海外占比推升变压器毛利率汇兑损失对利润
未知机构2026-04-29
伟星股份2025年业绩快报营收稳步增长利润受汇兑损失及费用增加拖累期待公司
未知机构2026-03-03