猜你想问
这份研报的核心内容是什么?
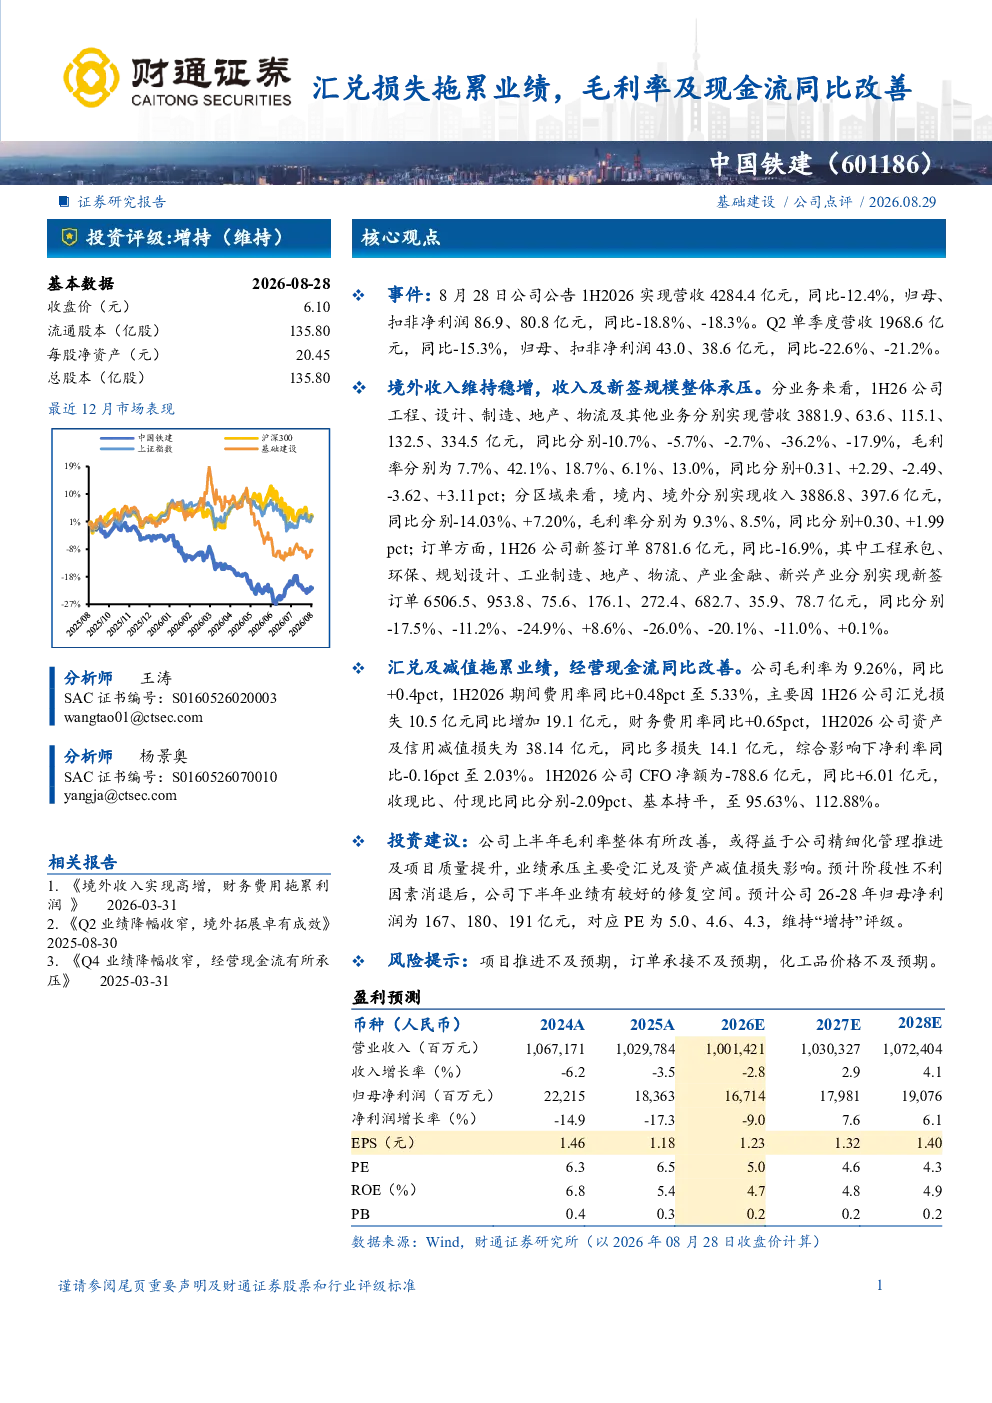
这份研报指出,公司上半年业绩因汇兑损失及资产减值出现下滑,但毛利率和现金流有所改善。境外收入保持稳定增长,整体收入和新签订单规模面临压力。报告预测下半年业绩有望修复,维持“增持”评级。
行业发展趋势如何?
报告显示,公司工程业务营收同比略有下降,但毛利率有所提升,可能得益于精细化管理及项目质量提升。境外收入增长表明公司在国际市场有一定韧性,但整体行业面临收入规模承压的挑战。
报告重点分析了哪些方向?
报告重点分析了公司业绩受汇兑损失和资产减值的具体影响,以及毛利率和现金流改善的原因。同时,报告也关注了境外收入的稳定增长和境内收入的下滑,并对未来业绩修复和风险进行了评估。
当前市场现状如何判断?
从市场现状看,公司整体收入规模面临压力,新签订单同比下降明显,但毛利率和现金流表现有所好转。境外市场表现相对稳健,但境内市场竞争激烈,公司需要进一步提升项目质量和运营效率。
研报有哪些风险提示?
报告提示的主要风险包括项目推进不及预期、订单承接能力下降,以及化工品价格波动可能带来的影响。这些风险可能对公司未来的业绩表现产生不利影响,需要密切关注。
你可能感兴趣
毛利率再创新高,汇兑损失拖累业绩
建筑建材国金证券2018-04-30
公司信息更新报告:汇兑损失与毛利率承压拖累业绩,自主品牌持续推进
食品饮料开源证券2026-08-28
外汇贷款汇兑损失拖累业绩,上半年扣非归母净利润同比304%
国信证券2024-09-02
季报点评:汇兑损失拖累业绩表现,合同负债同比大幅增长
农林牧渔太平洋证券2022-11-02
汇兑损失影响业绩增速,新签合同额及经营性净现金流大幅提升
建筑建材安信证券2017-09-05
减值及费用拖累业绩,Q2毛利率及现金流改善明显
轻工制造长城证券2022-08-30
汇兑损失拖累三季度业绩,主要产品价格逐步改善
基础化工国金证券2017-10-29
高油价与汇兑损失拖累业绩,关注非油单位成本改善
交通运输安信证券2018-08-29
2025年报及2026年一季报点评1Q毛利率向好,汇兑损失导致业绩依然承压
华创证券2026-04-30
2018年一季报点评:集装箱和能化装备保持高增长,汇兑损失及海工业务亏损扩大拖累业绩
轻工制造华创证券2018-04-28