猜你想问
长飞光纤2026年半年报主要财务数据表现如何?
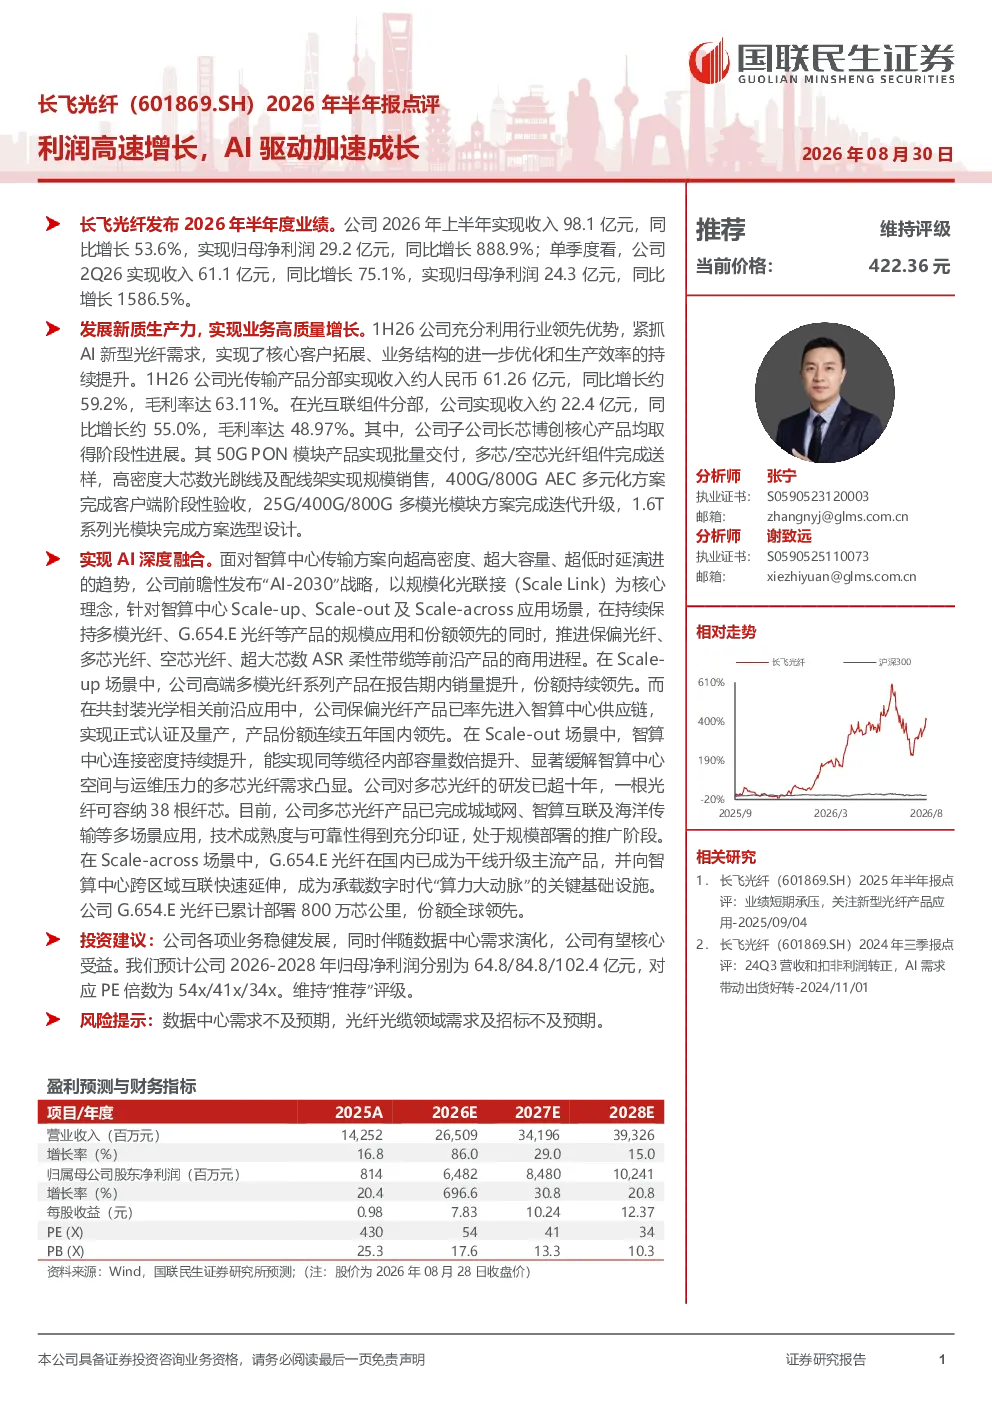
2026年上半年,长飞光纤实现收入98.1亿元,同比增长53.6%,归母净利润29.2亿元,同比增长888.9%。单季度来看,2Q26收入61.1亿元,同比增长75.1%,归母净利润24.3亿元,同比增长1586.5%。光传输产品分部收入约61.26亿元,同比增长约59.2%,毛利率达63.11%;光互联组件分部收入约22.4亿元,同比增长约55.0%,毛利率达48.97%
长飞光纤在AI领域有哪些战略布局和产品进展?
长飞光纤发布“AI-2030”战略,针对智算中心不同应用场景推进前沿产品商用。在Scale-up场景中,高端多模光纤系列产品销量提升,份额持续领先;共封装光学相关应用中,保偏光纤产品已进入智算中心供应链,实现正式认证及量产,产品份额连续五年国内领先;Scale-out场景中,多芯光纤产品已完成城域网、智算互联及海洋传输等多场景应用,技术成熟度与可靠性得到充分印证;Scale-across场景中,G.654.E光纤已累计部署800万芯公里,份额全球领先
长飞光纤报告重点分析了哪些业务发展方向?
报告重点分析了光传输产品分部和光互联组件分部的业务发展,其中光传输产品分部实现收入约61.26亿元,同比增长约59.2%,毛利率达63.11%;光互联组件分部实现收入约22.4亿元,同比增长约55.0%,毛利率达48.97%。子公司长芯博创在50GPON模块产品实现批量交付,多芯/空芯光纤组件完成送样,高密度大芯数光跳线及配线架实现规模销售,400G/800GAEC多元化方案完成客户端阶段性验收,25G/400G/800G多模光模块方案完成迭代升级,1.6T系列光模块完成方案选型设计
当前光纤光缆行业市场现状如何?
当前光纤光缆行业市场需求旺盛,特别是在数据中心和AI算力建设推动下,光传输产品分部和光互联组件分部均实现高速增长。长飞光纤在高端多模光纤、保偏光纤、多芯光纤等领域技术领先,市场份额持续扩大。行业整体受益于5G、数据中心、AI等领域的快速发展,但需关注市场竞争加剧和原材料价格波动等因素
长飞光纤研报提示了哪些投资风险?
研报提示的主要风险包括数据中心需求不及预期,光纤光缆领域需求及招标不及预期。此外,行业竞争加剧可能导致价格压力增大,原材料价格波动可能影响成本控制,技术迭代快速可能带来研发投入压力。需关注宏观经济环境变化对行业景气度的影响