猜你想问
国博电子2026半年报核心内容是什么?
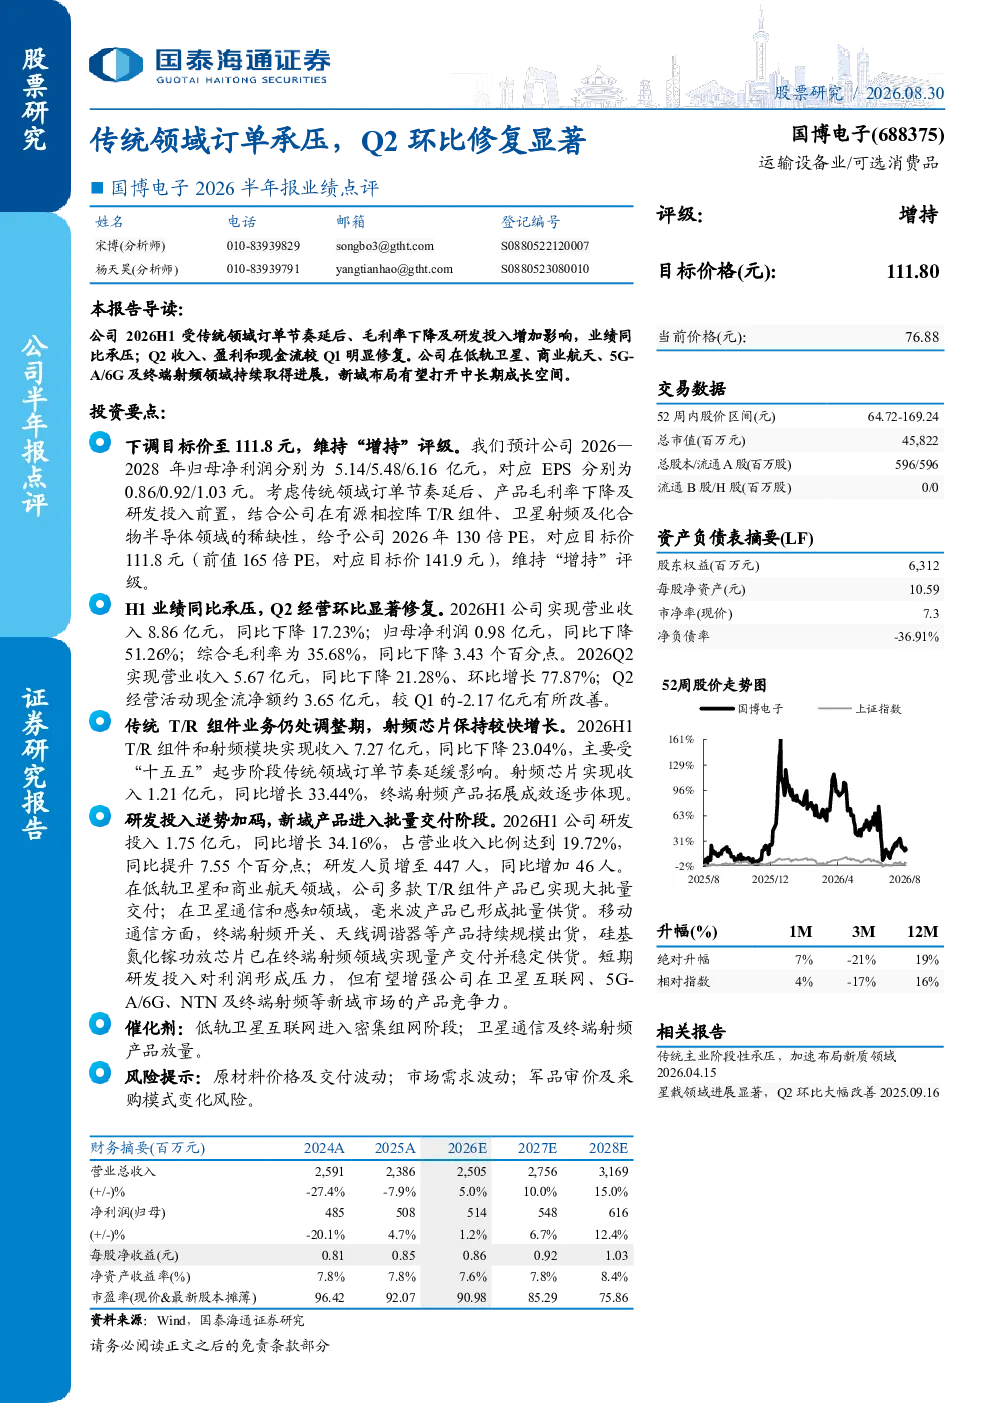
国博电子2026半年报显示,公司受传统领域订单节奏延后、毛利率下降及研发投入增加影响,H1业绩同比承压,但Q2经营环比显著修复。H1营业收入8.86亿元,同比下降17.23%;归母净利润0.98亿元,同比下降51.26%;综合毛利率35.68%,同比下降3.43个百分点。Q2营业收入5.67亿元,同比下降21.28%,环比增长77.87%。传统T/R组件业务受“十五五”起步阶段订单节奏延缓影响,H1收入7.27亿元,同比下降23.04%;射频芯片保持较快增长,H1收入1.21亿元,同比增长33.44%。研发投入逆势加码,H1研发投入1.75亿元,同比增长34.16%,占营业收入比例19.72%,同比提升7.55个百分点;研发人员增至447人。公司在低轨卫星、商业航天、5G-A/6G及终端射频领域持续取得进展,多款T/R组件产品已实现大批量交付,毫米波产品形成批量供货,硅基氮化镓功放芯片已在终端射频领域实现量产。研发投入短期内对利润形成压力,但有望增强新域市场竞争力。
报告分析的国博电子所在赛道发展趋势如何?
国博电子所在赛道包括低轨卫星互联网、商业航天、5G-A/6G及终端射频领域。低轨卫星互联网进入密集组网阶段,市场空间广阔;商业航天需求持续增长;5G-A/6G技术演进带来新的射频产品需求;终端射频领域技术迭代加速。国博电子在低轨卫星、商业航天等领域取得进展,多款T/R组件产品已实现大批量交付,毫米波产品形成批量供货,硅基氮化镓功放芯片已在终端射频领域实现量产,有望受益于这些领域的发展趋势。公司加速布局新质领域,新域布局有望打开中长期成长空间。
报告重点分析了国博电子的哪些方面?
报告重点分析了国博电子的传统T/R组件业务受“十五五”起步阶段订单节奏延缓影响,H1收入7.27亿元,同比下降23.04%;同时分析了射频芯片保持较快增长,H1收入1.21亿元,同比增长33.44%。报告还重点分析了公司研发投入逆势加码,H1研发投入1.75亿元,同比增长34.16%,占营业收入比例19.72%,同比提升7.55个百分点;研发人员增至447人。公司在低轨卫星、商业航天、5G-A/6G及终端射频领域持续取得进展,多款T/R组件产品已实现大批量交付,毫米波产品形成批量供货,硅基氮化镓功放芯片已在终端射频领域实现量产。报告指出短期研发投入对利润形成压力,但有望增强新域市场竞争力。
报告对国博电子的市场现状有何判断?
报告显示国博电子传统T/R组件业务受“十五五”起步阶段订单节奏延缓影响,H1收入7.27亿元,同比下降23.04%,传统主业阶段性承压。但Q2经营环比显著修复,Q2营业收入5.67亿元,同比下降21.28%,环比增长77.87%。公司在低轨卫星、商业航天、5G-A/6G及终端射频领域持续取得进展,多款T/R组件产品已实现大批量交付,毫米波产品形成批量供货,硅基氮化镓功放芯片已在终端射频领域实现量产,新域布局有望打开中长期成长空间。公司加速布局新质领域,有望受益于相关领域的发展趋势。
研报提示的国博电子相关风险有哪些?
研报提示的国博电子相关风险包括原材料价格及交付波动风险,原材料价格波动可能影响公司成本控制;市场需求波动风险,市场需求变化可能影响公司产品销售;军品审价及采购模式变化风险,军品审价及采购模式变化可能影响公司军品业务发展。此外,研发投入增加短期内对利润形成压力,但长期来看有望增强新域市场竞争力。公司需关注这些风险,并采取相应措施应对。