猜你想问
这份研报的核心内容是什么?
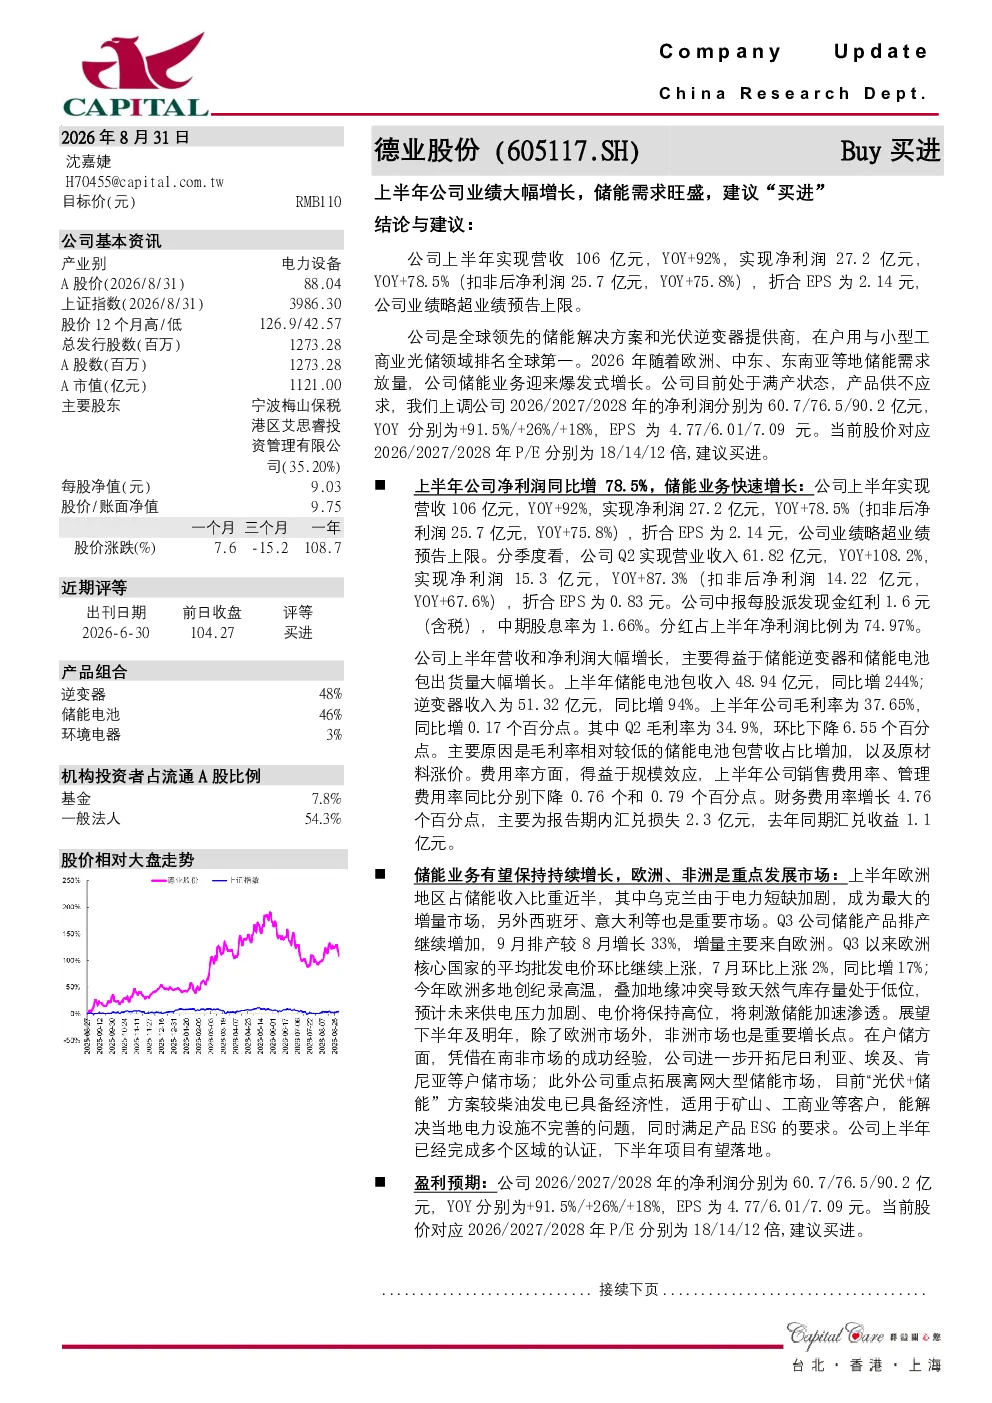
该研报指出,公司上半年业绩大幅增长,主要得益于储能逆变器和储能电池包出货量的大幅增长。报告建议“买进”,并上调了2026至2028年的净利润预测至60.7/76.5/90.2亿元,EPS分别为4.77/6.01/7.09元。公司是全球领先的储能解决方案和光伏逆变器提供商,在户用与小型工商业光储领域排名全球第一。
储能行业的发展趋势如何?
储能行业正迎来爆发式增长,尤其在欧洲市场表现突出。欧洲地区占储能收入近半,乌克兰、西班牙、意大利是主要增量市场。Q3欧洲产品排产增长33%,多地高温及地缘冲突导致天然气库存低,预计供电压力加剧、电价高位将刺激储能渗透。非洲市场及离网大型储能市场(矿山、工商业)也是重要增长点。
报告重点分析了哪些方面?
报告重点分析了公司上半年业绩表现,营收和净利润大幅增长主要得益于储能业务。上半年储能电池包收入48.94亿元(YoY+244%),逆变器收入51.32亿元(YoY+94%)。同时,报告还分析了公司储能业务的全球布局,包括欧洲和非洲市场的拓展计划。
当前储能市场的现状如何?
当前储能市场呈现旺盛需求,尤其在欧洲市场。欧洲核心国家批发电价环比上涨2%(YoY+17%),多地高温及地缘冲突导致天然气库存低,预计供电压力加剧、电价高位将刺激储能渗透。公司已完成多个区域认证,下半年项目有望落地。
研报是否存在风险提示?
报告指出,公司毛利率在Q2环比下降6.55个百分点,主要原因是储能电池包营收占比增加及原材料涨价。此外,财务费用率增长4.76个百分点,主要为汇兑损失2.3亿元。这些因素可能对公司未来盈利能力产生影响。
你可能感兴趣
公司2026Q1净利润同比大幅增长1006%,Q2需求旺盛,建议“买进”
群益证券2026-04-28
下游需求旺盛,Q1业绩大幅增长,建议“买进”
电子设备群益证券2021-04-30
受益于储能市场高增,公司1-3Q业绩保持大幅增长,建议“买进”
电气设备群益证券2025-10-29
Q3公司业绩保持大幅增长,行业保持较好景气度,建议“买进”
群益证券2025-10-29
公司上半年净利润大幅增长,在手订单饱满,建议“买进”
群益证券2025-08-27
公司上半年核心利润大幅增长,新品储备丰富,建议“买进”
群益证券2025-08-15
上半年核心净利润大幅增长,盈利能力有望继续改善,建议“买进”
群益证券2026-08-17
公司上半年业绩大幅增长,各业务持续向好,建议“买进”
群益证券2023-08-29
钠电池有望激活增量市场,旺盛需求下产能积极扩张,建议“买进”
群益证券2026-02-11
公司26H1净利润翻倍增长,储能业务加快扩张,建议买进
群益证券2026-06-26