猜你想问
这份研报主要分析了哪些贵金属?
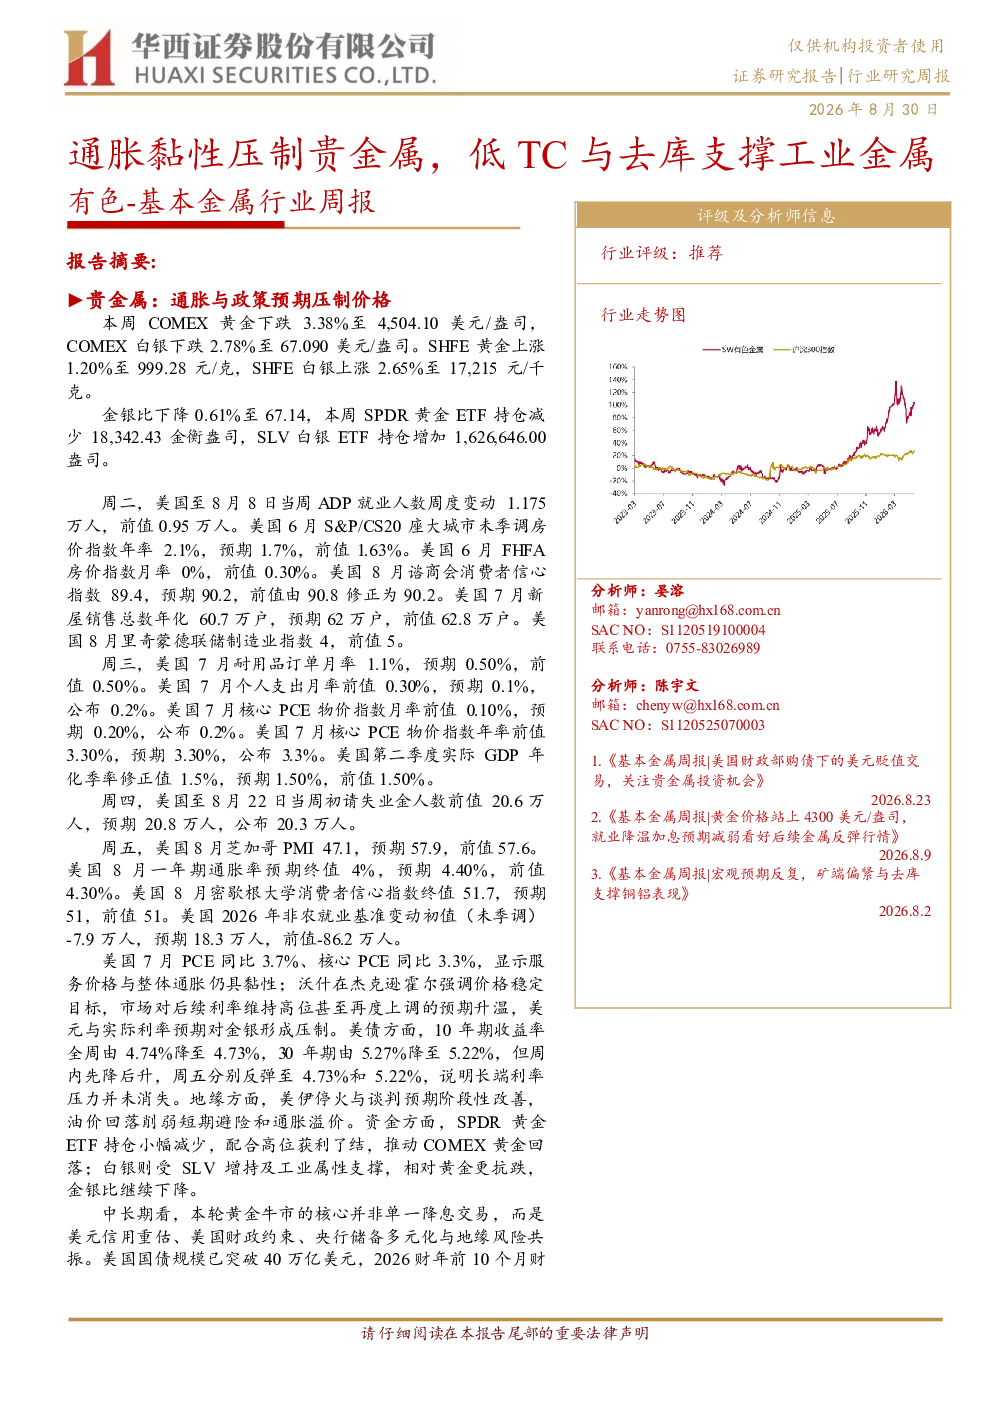
研报重点分析了贵金属中的黄金和白银。数据显示COMEX黄金下跌3.38%至4,504.10美元/盎司,SHFE黄金上涨1.20%至999.28元/克;COMEX白银下跌2.78%至67.090美元/盎司,SHFE白银上涨2.65%至17,215元/千克。金银比下降0.61%至67.14。此外,SPDR黄金ETF持仓减少18,342.43金衡盎司,SLV白银ETF持仓增加1,626,646.00盎司,显示市场对金银的避险需求变化。
工业金属中哪些品种表现较好?
工业金属方面,铜、铝、锌、铅等品种表现各异。铜方面,LME铜上涨0.70%至14,285.00美元/吨,SHFE铜上涨1.07%至108,900元/吨,但COMEX铜库存增加10,862短吨至753,640短吨,SHFE铜库存减少17,120吨至7.24万吨,显示低TC与显性库存去化对铜价形成支撑。铝方面,LME铝下跌0.02%至3,242.00美元/吨,SHFE铝上涨0.89%至23,920元/吨,SHFE铝库存减少12,299吨至39.15万吨,旺季预期叠加库存去化对铝价形成支撑。锌方面,LME锌上涨1.49%至3,879.50美元/吨,SHFE锌上涨3.01%至26,485元/吨,SHFE锌库存减少2,285吨至15.37万吨,矿端紧张推动价格上行。铅方面,LME铅上涨0.21%至1,905.00美元/吨,SHFE铅上涨0.71%至16,245元/吨,SHFE铅库存减少1,914吨至7.31万吨,冶炼检修叠加库存下降提供支撑。
报告对有色金属行业的发展趋势有何看法?
报告认为有色金属行业呈现分化趋势。贵金属方面,通胀与政策预期压制金银价格,但中长期看美元信用重估、美国财政约束、央行购金及地缘风险构成支撑。工业金属方面,铜、铝、锌、铅等品种受低TC、库存去化、成本支撑等因素影响,短期价格弹性受限,但AI算力大基建、AI硬件链条等新兴需求提供结构性支撑。小金属方面,镁因复产增加叠加需求偏弱,价格受限成本支撑;钼高位成交趋弱但矿端约束限制回调;钒钢招压价延续但钒电池需求爆发式增长,成为拉动需求核心动力。总体看,有色金属行业在传统需求与新兴需求交织下,结构性机会值得关注。
当前有色金属市场的现状如何?
当前有色金属市场呈现供需边际收紧、库存分化、成本支撑等特点。贵金属方面,通胀黏性压制金银价格,但ETF持仓变化和地缘风险仍支撑避险需求。工业金属方面,铜、铝库存去化对价格形成支撑,但矿端低TC压缩冶炼利润,下游采购以刚需为主。锌、铅库存分化,矿端紧张和下游需求改善提供支撑。小金属方面,镁因复产增加叠加需求偏弱,价格受限成本支撑;钼高位成交趋弱但矿端约束限制回调;钒钢招压价延续但钒电池需求爆发式增长。整体看,有色金属市场短期价格弹性受限,但中长期在能源转型和新兴需求驱动下具备配置价值。
投资有色金属需要注意哪些风险?
投资有色金属需关注以下风险:一是宏观经济风险,通胀黏性可能导致政策紧缩,压制贵金属价格,影响工业金属下游需求。二是供需风险,工业金属方面低TC可能压缩冶炼利润,库存去化速度不及预期可能限制价格上行;小金属方面镁、钼等品种需求恢复缓慢可能拖累价格。三是地缘政治风险,地缘冲突可能加剧区域减产风险,但需求端收缩幅度小于供给端可能导致价格承压。四是新兴需求兑现风险,AI硬件、钒电池等新兴需求能否持续兑现存在不确定性。五是库存波动风险,SHFE和LME库存分化可能影响品种价格走势。投资者需结合供需变化、成本支撑、政策预期等因素综合判断。