猜你想问
这份甲醇周报主要分析了哪些内容?
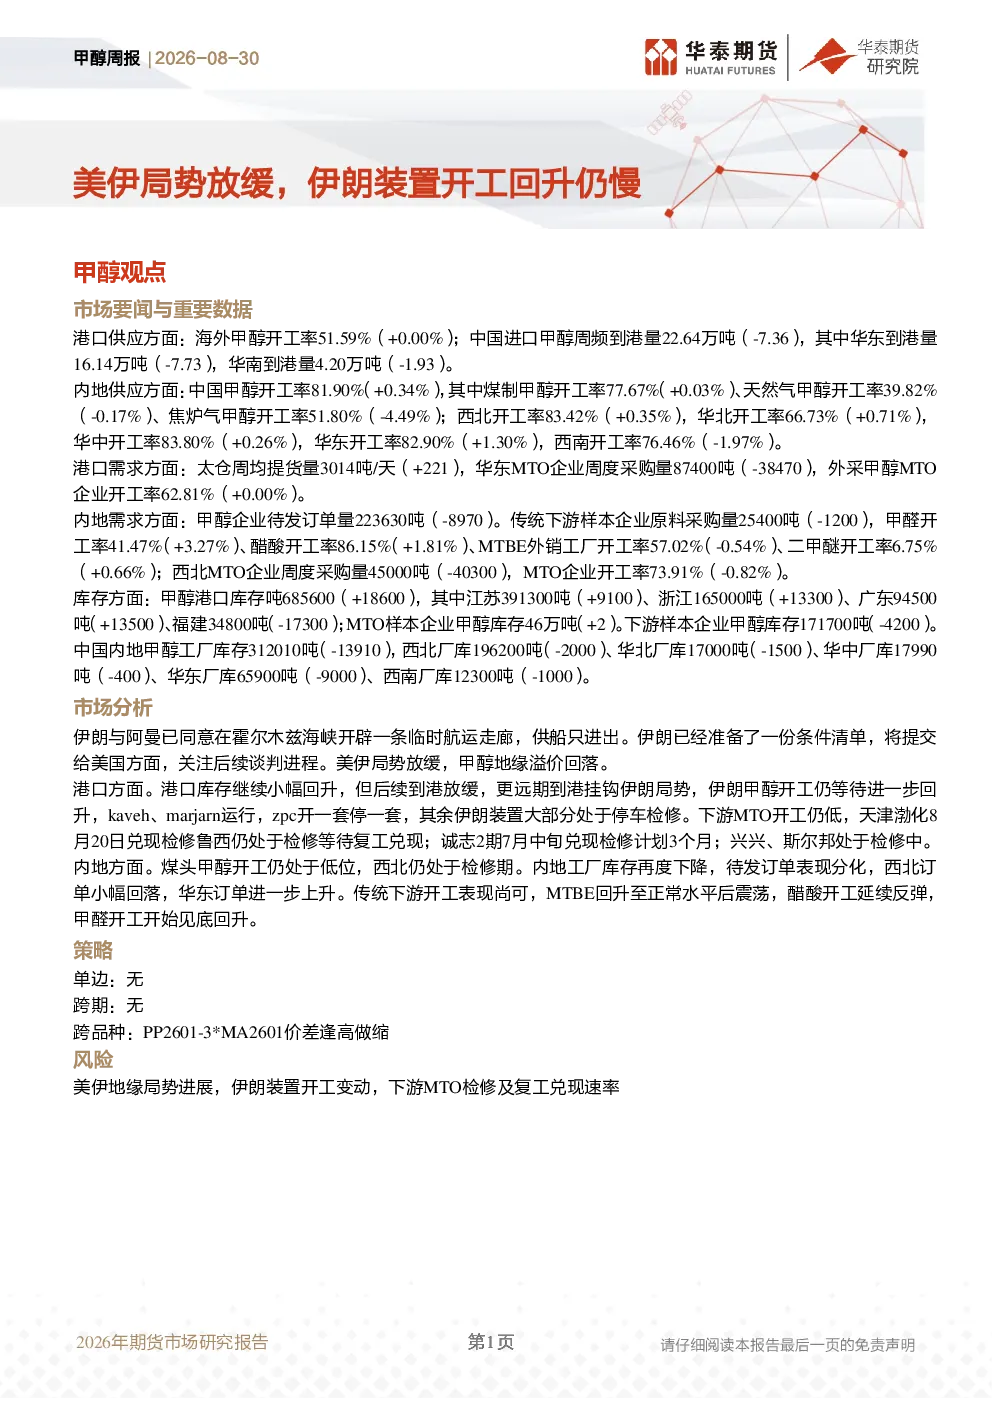
这份甲醇周报主要分析了港口和内地的甲醇供应、需求、库存情况,以及美伊局势对甲醇市场的影响。报告指出海外甲醇开工率51.59%,中国进口甲醇周频到港量22.64万吨,内地甲醇开工率81.90%,港口库存685600吨,MTO企业开工率62.81%等关键数据,并分析了地缘政治对甲醇地缘溢价的影响,以及港口和内地市场的具体动态。
甲醇行业未来发展趋势如何?
甲醇行业未来发展趋势需关注伊朗装置开工变动和下游MTO企业开工情况。目前伊朗与阿曼开辟临时航运走廊,美伊局势放缓,甲醇地缘溢价有所回落,但伊朗装置开工回升仍慢。下游MTO企业开工率62.81%,西北MTO企业周度采购量45000吨,开工率73.91%,煤头甲醇开工低位,西北检修,内地工厂库存下降,待发订单分化。这些因素将共同影响甲醇市场的供需平衡和价格走势。
报告重点分析了哪些方向?
报告重点分析了地缘政治影响、港口库存变化和内地供需情况。地缘政治方面,美伊局势放缓导致甲醇地缘溢价回落;港口方面,库存小幅回升但后续到港放缓,伊朗甲醇开工等待进一步回升;内地方面,煤头甲醇开工低位,西北检修,内地工厂库存下降,待发订单分化,传统下游开工尚可。这些分析有助于理解甲醇市场的短期波动和长期趋势。
当前甲醇市场现状如何判断?
当前甲醇市场现状表现为供需阶段性平衡但结构性分化。供应端,海外甲醇开工率51.59%,中国进口甲醇周频到港量22.64万吨,内地甲醇开工率81.90%,煤制甲醇开工率77.67%。需求端,太仓周均提货量3014吨/天,华东MTO企业周度采购量87400吨,甲醇企业待发订单量223630吨,传统下游开工尚可。库存方面,港口库存685600吨,MTO样本企业甲醇库存46万吨,下游样本企业甲醇库存171700吨,内地工厂库存312010吨。整体来看,市场处于动态调整期。
研报提示的主要风险有哪些?
研报提示的主要风险包括美伊地缘局势进展、伊朗装置开工变动和下游MTO检修及复工兑现速率。美伊局势的不确定性可能再次引发甲醇地缘溢价波动;伊朗装置开工回升的节奏若不及预期,将影响市场供应;下游MTO企业检修及复工的兑现情况直接影响甲醇需求,这些因素均可能对甲醇市场产生显著影响,需密切关注其变化动态。