猜你想问
这份研报主要分析了什么内容?
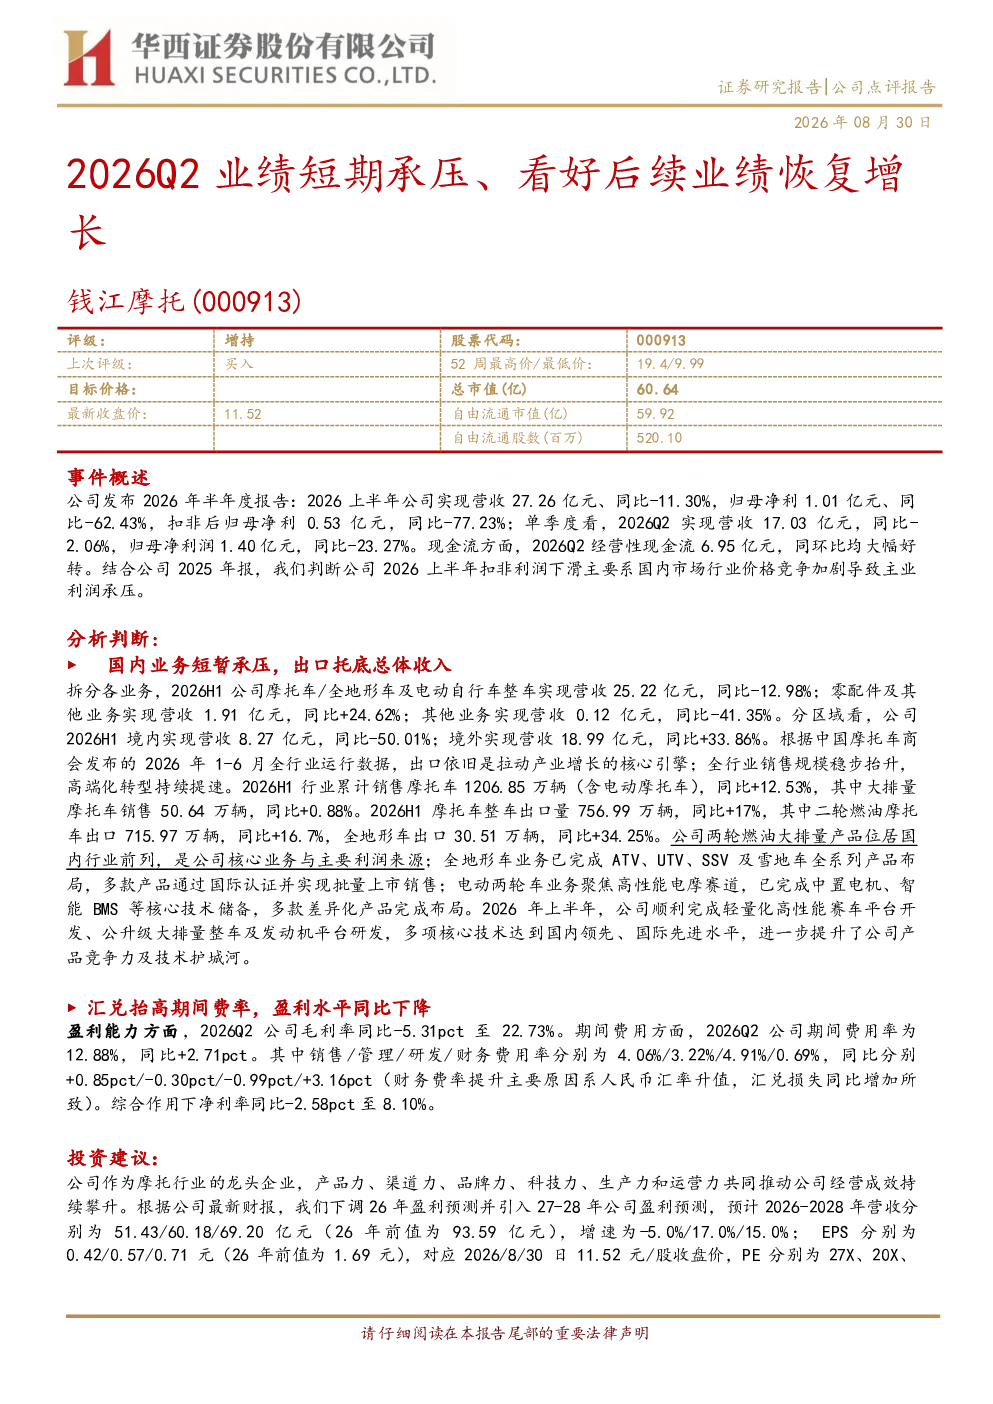
这份研报分析了钱江摩托2026年上半年的业绩情况。公司上半年实现营收27.26亿元,同比-11.30%,归母净利1.01亿元,同比-62.43%。Q2营收17.03亿元,同比-2.06%,归母净利1.40亿元,同比-23.27%。报告指出国内业务短暂承压,但出口业务表现良好,境外营收同比增长33.86%。公司产品涵盖摩托车、全地形车及电动自行车,在国内市场具有竞争优势,并持续进行技术研发。
摩托车行业发展趋势如何?
报告显示,钱江摩托的摩托车业务在国内市场面临短暂承压,但出口业务表现强劲,显示出摩托车行业全球化发展的趋势。公司全地形车业务已实现全系列产品布局,电动两轮车业务聚焦高性能电摩赛道,反映了行业向电动化、高性能化转型的趋势。此外,报告未提及更广泛的行业数据,但钱江摩托的出口导向和产品多元化策略,暗示了行业竞争加剧和市场需求多样化的发展方向。
研报重点分析了哪些方面?
研报重点分析了钱江摩托的业绩表现、业务结构及财务状况。业绩方面,报告详细对比了公司营收、净利润的同比变化,特别是Q2的经营性现金流大幅好转。业务结构方面,报告强调了国内业务承压与出口业务托底的整体收入表现,以及公司在摩托车、全地形车和电动两轮车领域的布局。财务状况方面,报告指出毛利率下降和期间费用率上升,主要受汇率升值影响。
当前摩托车市场状况如何?
报告显示,钱江摩托的国内市场业务在2026上半年面临短暂承压,境内营收同比大幅下降50.01%,反映出国内摩托车市场竞争激烈或需求疲软。然而,境外市场表现强劲,营收同比增长33.86%,显示出全球市场对钱江摩托产品的需求依然旺盛。此外,公司产品在两轮燃油大排量、全地形车和电动高性能电摩等领域具有竞争优势,表明细分市场存在结构性机会。
研报提示了哪些风险?
研报提示了三方面风险:市场竞争恶化可能导致公司市场份额下降;渠道拓展不及预期可能影响销售增长;新品迭代不及预期可能削弱产品竞争力。这些风险与公司业绩表现和未来发展方向直接相关,例如国内业务承压暗示竞争加剧,而出口依赖也意味着国际市场波动可能带来影响。报告未提及更具体的政策或宏观风险因素。