猜你想问
这份研报的核心内容是什么?
这份研报的核心内容是回顾A股市场表现,分析行业和概念板块的分化情况,并重点关注房地产信贷政策的调整,包括房贷期限延长至40年以及金融监管总局发布的五项管理办法,旨在完善房地产融资制度。同时,研报还分析了工业企业利润修复放缓、行业分化格局持续的情况,以及岭南控股、杭州银行、成都银行等企业的经营状况和财务表现。
报告关注的赛道/行业发展趋势如何?
报告关注到A股市场行业分化格局持续,企业利润修复放缓,制造业不同行业利润分化,AI驱动特征持续,消费品制造业利润疲弱。房地产信贷政策调整对相关行业影响显著,房贷期限延长和金融监管总局的五项管理办法旨在完善房地产融资制度,促进现房销售加速推进。此外,报告还分析了银行业净息差回升、资产质量保持稳健的趋势,以及银行规模增长稳健、营收持续改善的情况。
报告重点分析了哪些方向?
报告重点分析了A股市场行业和概念板块的分化情况,以及工业企业利润修复放缓、行业分化格局持续的情况。具体包括7月规上工业企业利润同比下跌1.1个百分点至17.6%,营业收入增速持平于上月6.5%;国企、股份制企业利润高位放缓,私企利润压力增加,企业杠杆率整体小幅抬升。此外,报告还重点分析了岭南控股、杭州银行、成都银行等企业的经营状况和财务表现,包括营收、利润、净息差、不良贷款率等关键指标。
当前市场现状如何判断?
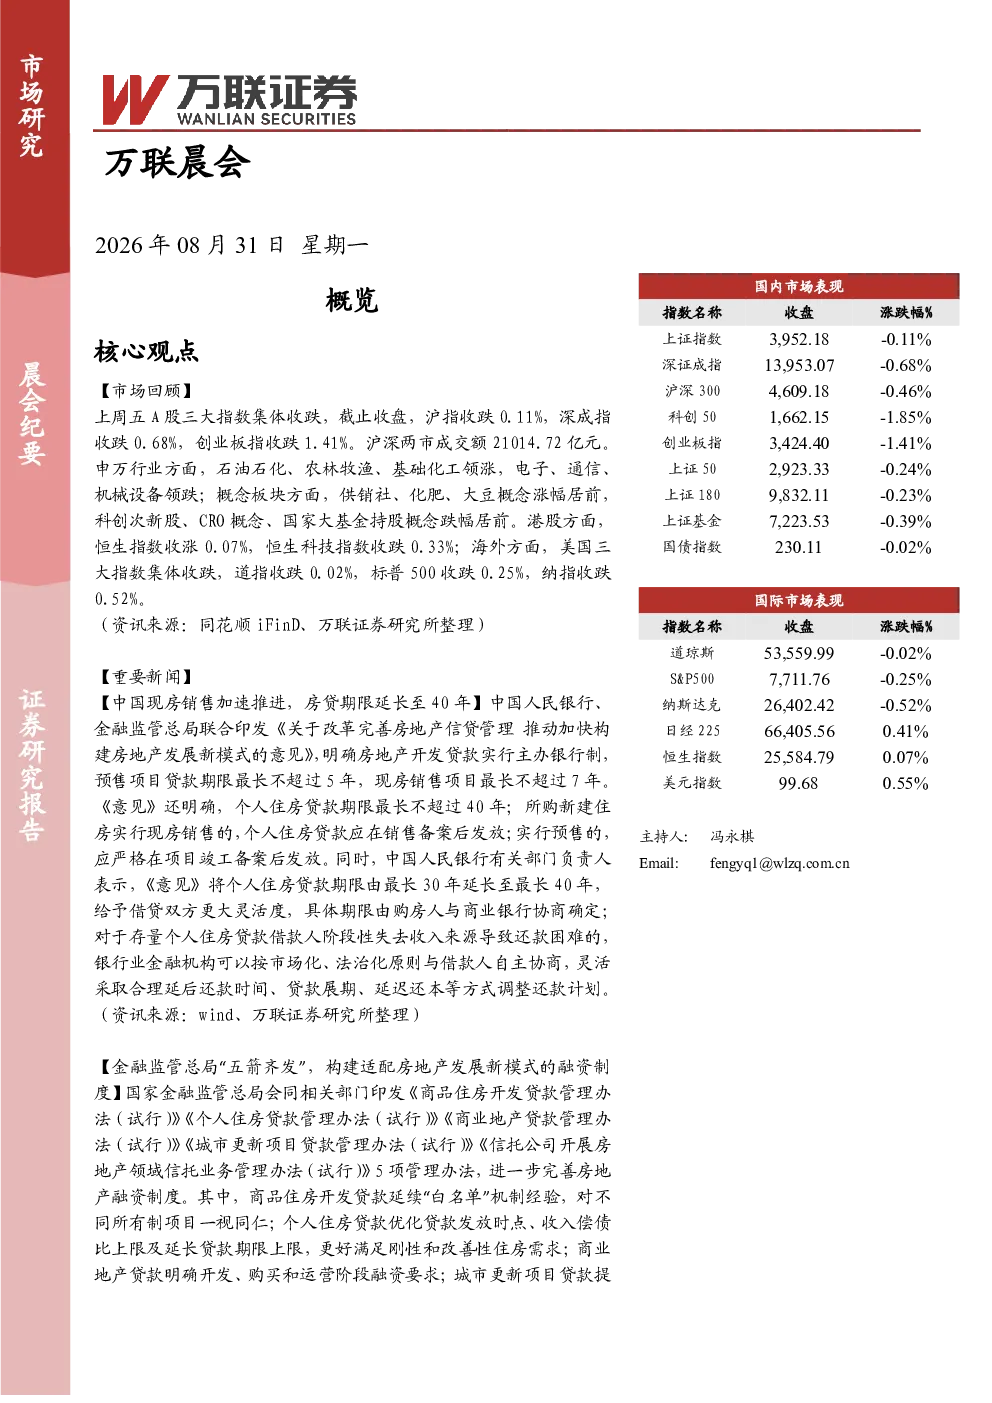
当前市场现状表现为A股三大指数收跌,成交额21014.72亿元,行业和概念板块表现分化。港股恒生指数上涨,恒生科技指数下跌,海外美三大指数集体收跌。工业企业利润修复放缓,行业分化格局持续,企业成本压力上行,费用压力边际缓解,但成本刚性问题持续。房地产信贷政策调整,包括房贷期限延长至40年、金融监管总局发布五项管理办法,旨在完善房地产融资制度,促进现房销售加速推进。银行业净息差回升、资产质量保持稳健,规模增长稳健,营收持续改善。
研报提示了哪些风险因素?
研报提示了地缘政治风险、大宗商品价格上行、消费、基建修复偏弱等宏观风险因素。对于工业企业,企业库存持续累积,需求有待政策提振,预期工业企业利润结构分化特征仍将持续。对于岭南控股,存在交易审批与落地风险、业务整合风险、自然灾害和安全事故风险、宏观经济增长不及预期风险。对于银行业,受宏观经济、货币政策及监管政策影响较大,不良率、关注率等指标需持续关注。