猜你想问
这份研报的核心内容是什么?
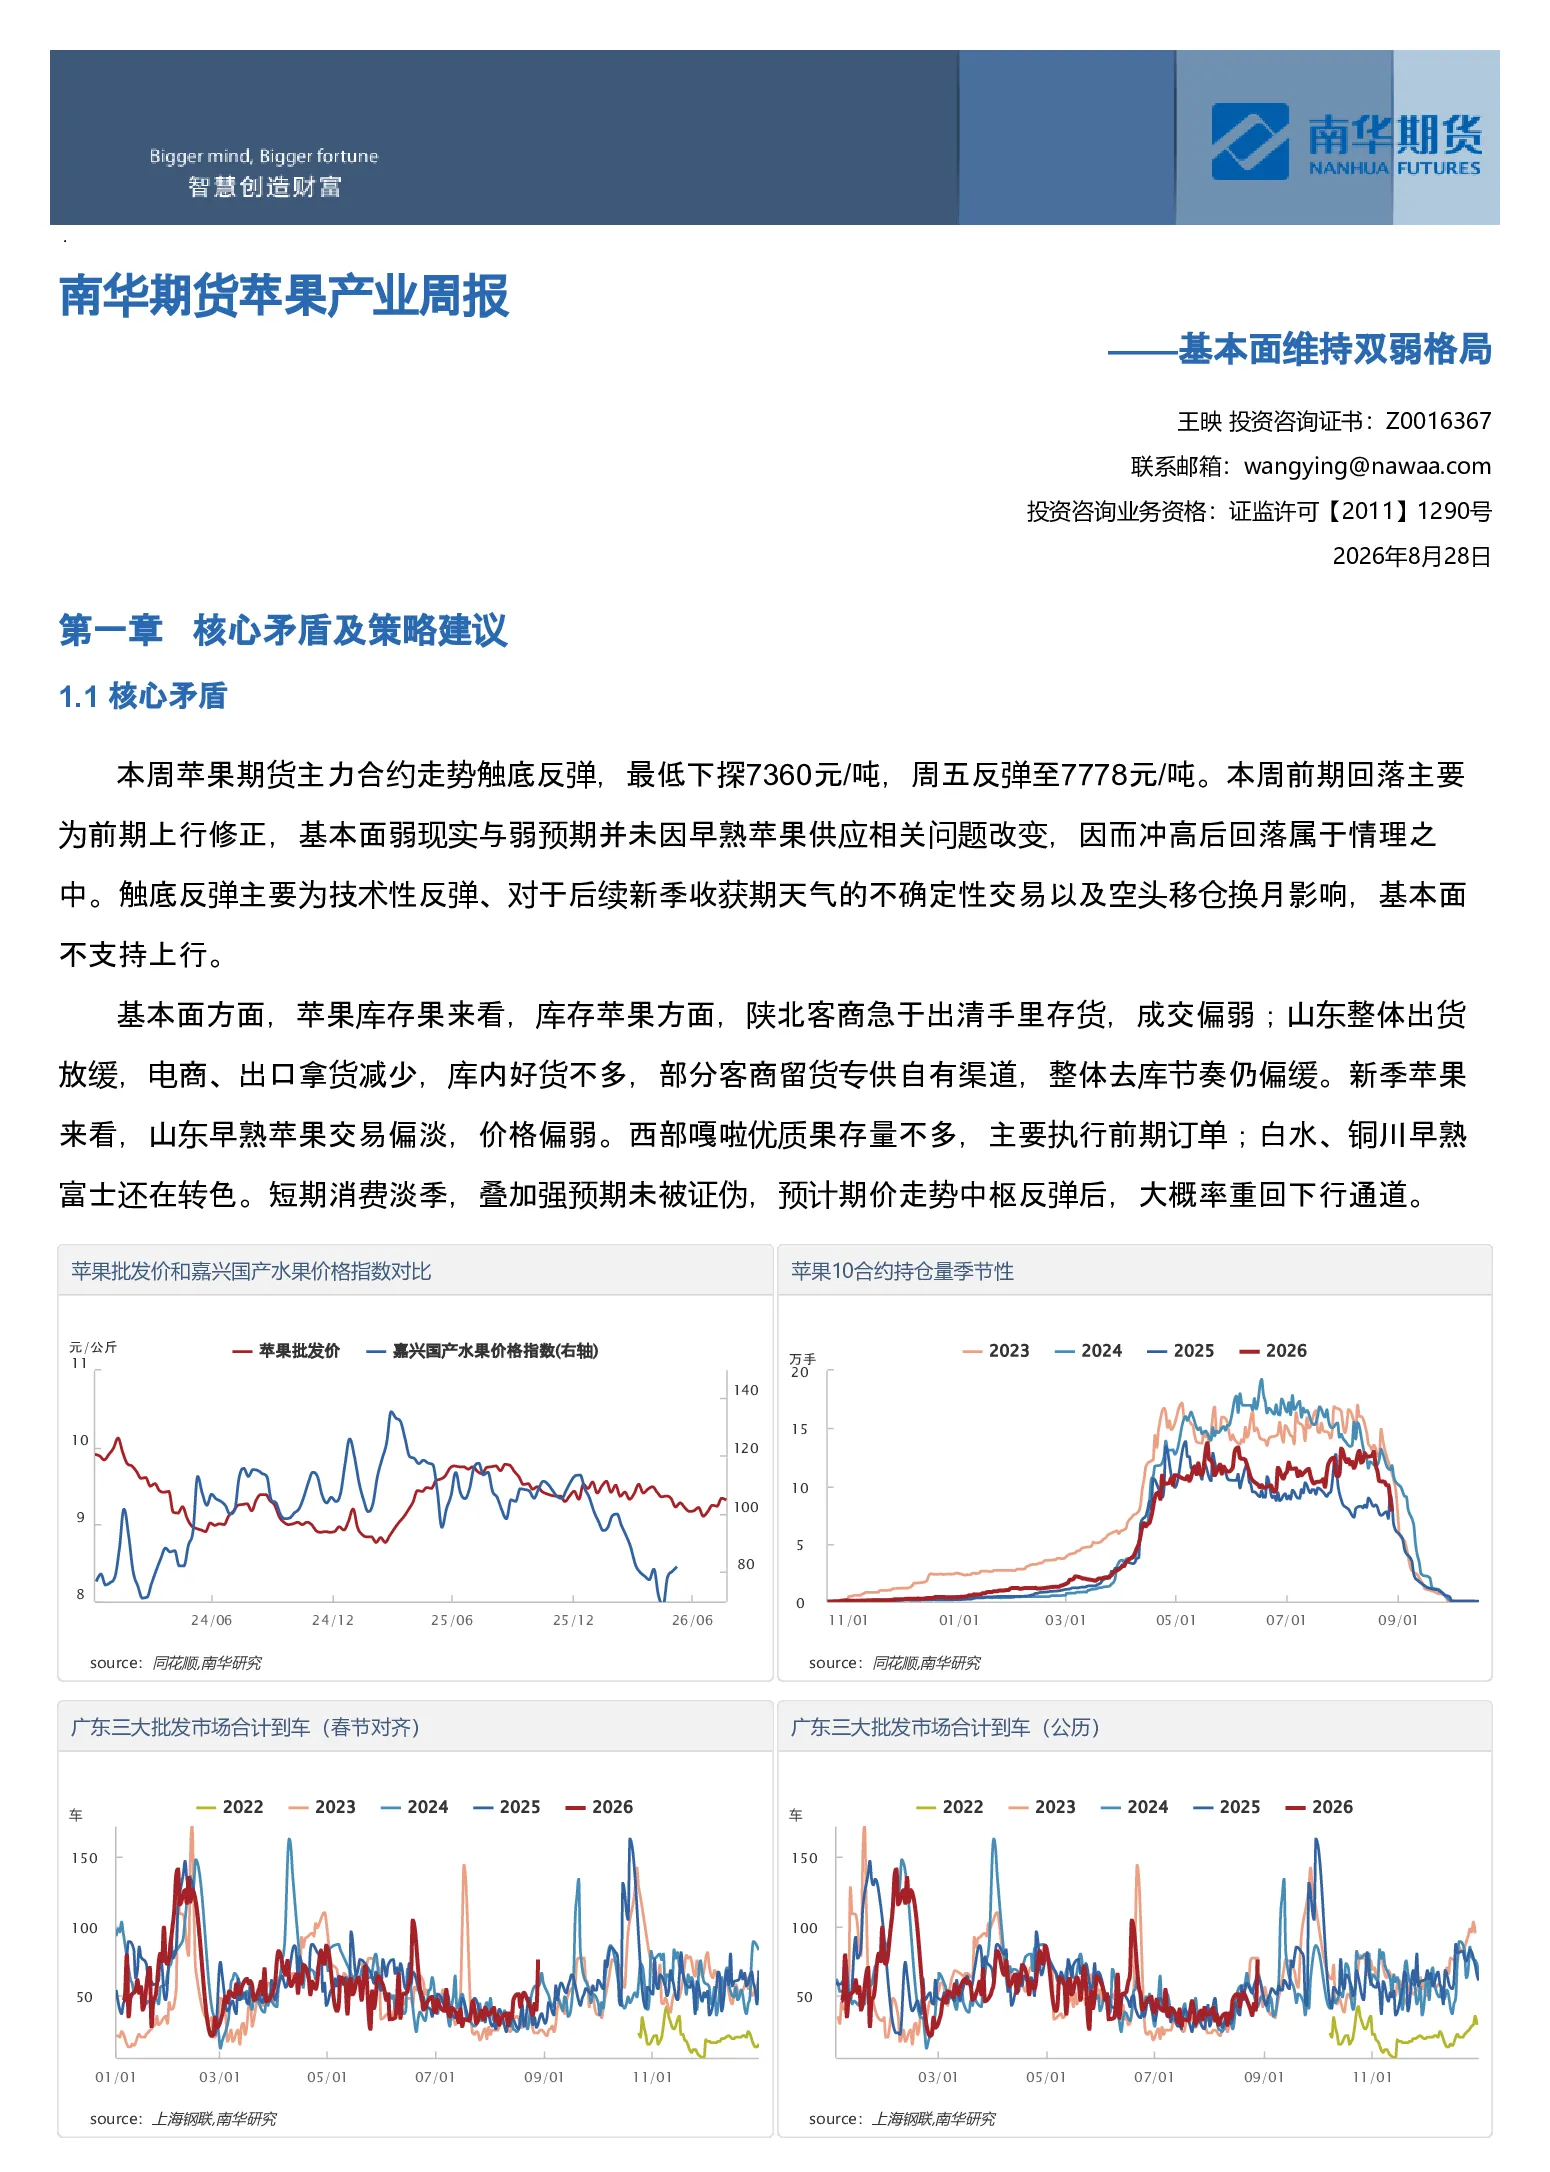
这份研报指出苹果期货主力合约虽触底反弹,但基本面仍维持双弱格局。反弹主要受技术性、天气不确定性交易及空头移仓换月影响,而非基本面支持。近端合约反映新季苹果量质预期,中长期预计维持弱势;远端合约交易来年产量预期,因早熟苹果开秤降价且增产质优逻辑得到支撑,远端相对坚挺。
苹果产业未来发展趋势如何?
苹果产业未来发展趋势需关注供需关系变化。当前25/26产季减产约6.4%,总产量3431.32万吨,入库量700万吨,同比均下降。预计26/27年度新季产量将增长约8.5%至3723万吨。产业链上下游利润短期关注存储利润,与开秤价密切相关,但好货少差货多导致存储面临考验,利润调节难度大。
研报重点分析了哪些方向?
研报重点分析了苹果期货近远端合约的价差与基差走势。近端(10合约)交易短期基本面与交割逻辑,中长期预计维持弱势;远端(01合约)交易来年产量预期,短期受近端扰动,长期锚定供需。月差(10-01)本周震荡回落至273元/吨,近月跌幅更大,短期中枢或反弹,中长期偏弱。基差方面,栖霞一二级-AP10基差预计在当前中枢附近震荡。
当前苹果市场现状如何判断?
当前苹果市场现状表现为基本面维持双弱格局。冷库库存36.91万吨,环比减少4.26万吨,同比走货稍慢,库容率3.48%。新季苹果方面,山东早熟交易偏淡,西部嘎啦优质果存量少,白水、铜川富士转色中;库存苹果方面,陕北急于出清,山东出货放缓,电商、出口拿货减少。盘面利润有限,暂无套利机会。
研报有哪些风险提示?
研报提示的主要风险是产区天气恶化可能改变新季预期。当前新季苹果产量预期增长,但若产区天气出现不利变化,可能影响产量和品质,进而改变市场预期。此外,需关注卓创、钢联每周四库存数据及苹果收获期天气情况,这些因素可能对市场走势产生影响。
你可能感兴趣
南华期货苹果产业周报——中枢回落,双弱局面难破
南华期货2026-08-21
南华期货苹果产业周报:早熟质量欠佳与“双弱”博弈20260815
南华期货2026-08-15
南华期货沥青产业周报:正套维持,或可关注12空配机会20260830
南华期货2026-08-30
南华期货工业硅产业周报:基本面双弱,下方空间有限
南华期货2025-12-07
南华期货塑料产业周报:供需双弱格局下震荡持续
南华期货2026-04-27
南华期货塑料产业周报:供需双弱格局显现20260322
南华期货2026-03-22
南华期货工业硅、多晶硅产业周报:供需双弱格局延续,静待需求边际改善
南华期货2026-03-23
南华期货玉米产业周报:巴西玉米大量上市叠加国内粮食拍卖,玉米延续供需双弱格局
南华期货2026-07-06
南华期货塑料产业周报:供需双弱格局下震荡持续20260427
南华期货2026-04-27
南华期货塑料产业周报:供需双弱格局显现
南华期货2026-03-23