猜你想问
三棵树2026年中报核心内容有哪些?
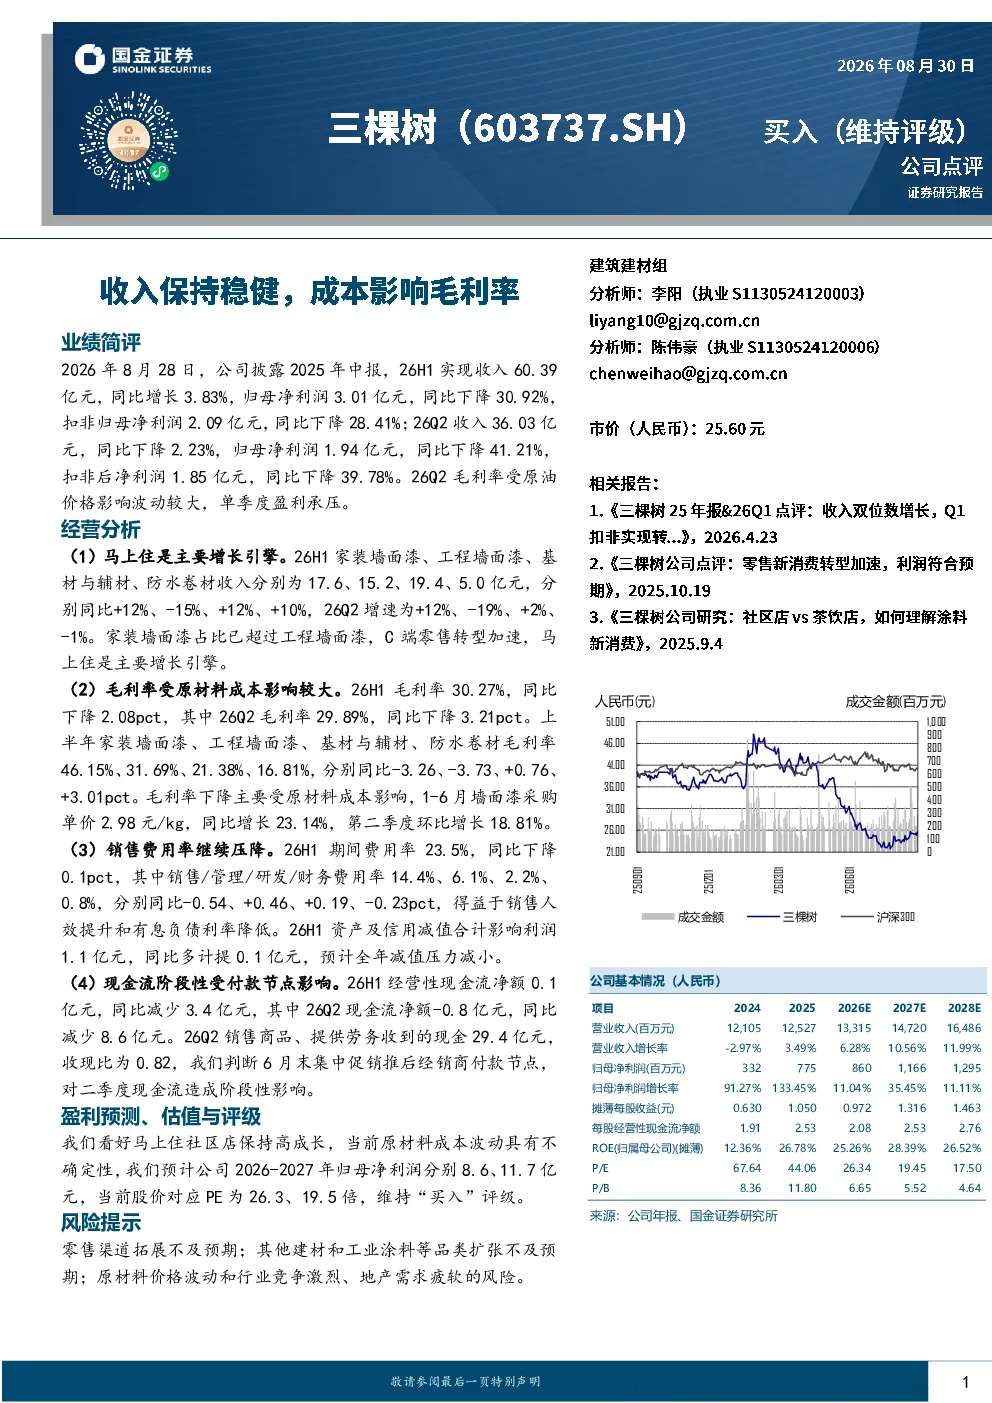
2026年8月28日,三棵树披露2025年中报。26H1实现收入60.39亿元,同比增长3.83%,归母净利润3.01亿元,同比下降30.92%,扣非归母净利润2.09亿元,同比下降28.41%。26Q2收入36.03亿元,同比下降2.23%,归母净利润1.94亿元,同比下降41.21%,扣非后净利润1.85亿元,同比下降39.78%。26H1毛利率30.27%,同比下降2.08pct,主要受原材料成本影响,1-6月墙面漆采购单价同比增长23.14%。销售费用率继续压降,26H1期间费用率23.5%,同比下降0.1pct。经营性现金流净额0.1亿元,同比减少3.4亿元,26Q2现金流净额-0.8亿元,同比减少8.6亿元,主要受付款节点影响。
涂料行业发展趋势如何?
三棵树2025年中报显示,涂料行业正经历原材料成本波动和渠道转型。公司C端零售转型加速,家装墙面漆收入占比已超过工程墙面漆。行业毛利率普遍受原油价格影响波动较大,企业需加强成本控制和渠道创新。马上住社区店成为主要增长引擎,但原材料成本上涨对盈利能力造成压力。未来行业竞争将更加激烈,企业需关注原材料价格波动和地产需求变化。
三棵树报告中哪些方面是重点分析?
三棵树2025年中报重点分析了收入结构、毛利率变化和现金流情况。报告显示,马上住是主要增长引擎,26H1家装墙面漆收入同比增长12%。毛利率受原材料成本影响较大,26H1毛利率同比下降2.08pct,其中墙面漆毛利率同比-3.26pct至46.15%。现金流方面,26H1经营性现金流净额为0.1亿元,同比减少3.4亿元,主要受付款节点影响。报告还关注了销售费用率压降和资产减值计提情况。
当前涂料市场现状如何判断?
三棵树2025年中报反映的市场现状显示,涂料行业面临原材料成本上涨和渠道转型挑战。公司C端零售转型加速,但工程渠道收入有所下滑。行业毛利率普遍承压,企业需加强成本管理。马上住社区店成为重要增长点,但整体市场仍受地产需求疲软影响。销售费用率压降和现金流阶段性波动是当前市场普遍存在的问题。企业需关注原材料价格走势和渠道拓展效果。
三棵树研报中提示了哪些风险?
三棵树2025年中报提示了零售渠道拓展、品类扩张、原材料价格波动和行业竞争等风险。报告指出,零售渠道拓展不及预期可能影响马上住的高成长性。其他建材和工业涂料等品类扩张若不及预期,将影响公司整体收入增长。原材料价格波动和行业竞争激烈是长期风险,需关注地产需求疲软对行业的影响。报告建议关注公司渠道拓展和成本控制能力,以及行业竞争格局变化。