猜你想问
这份研报的核心内容是什么?
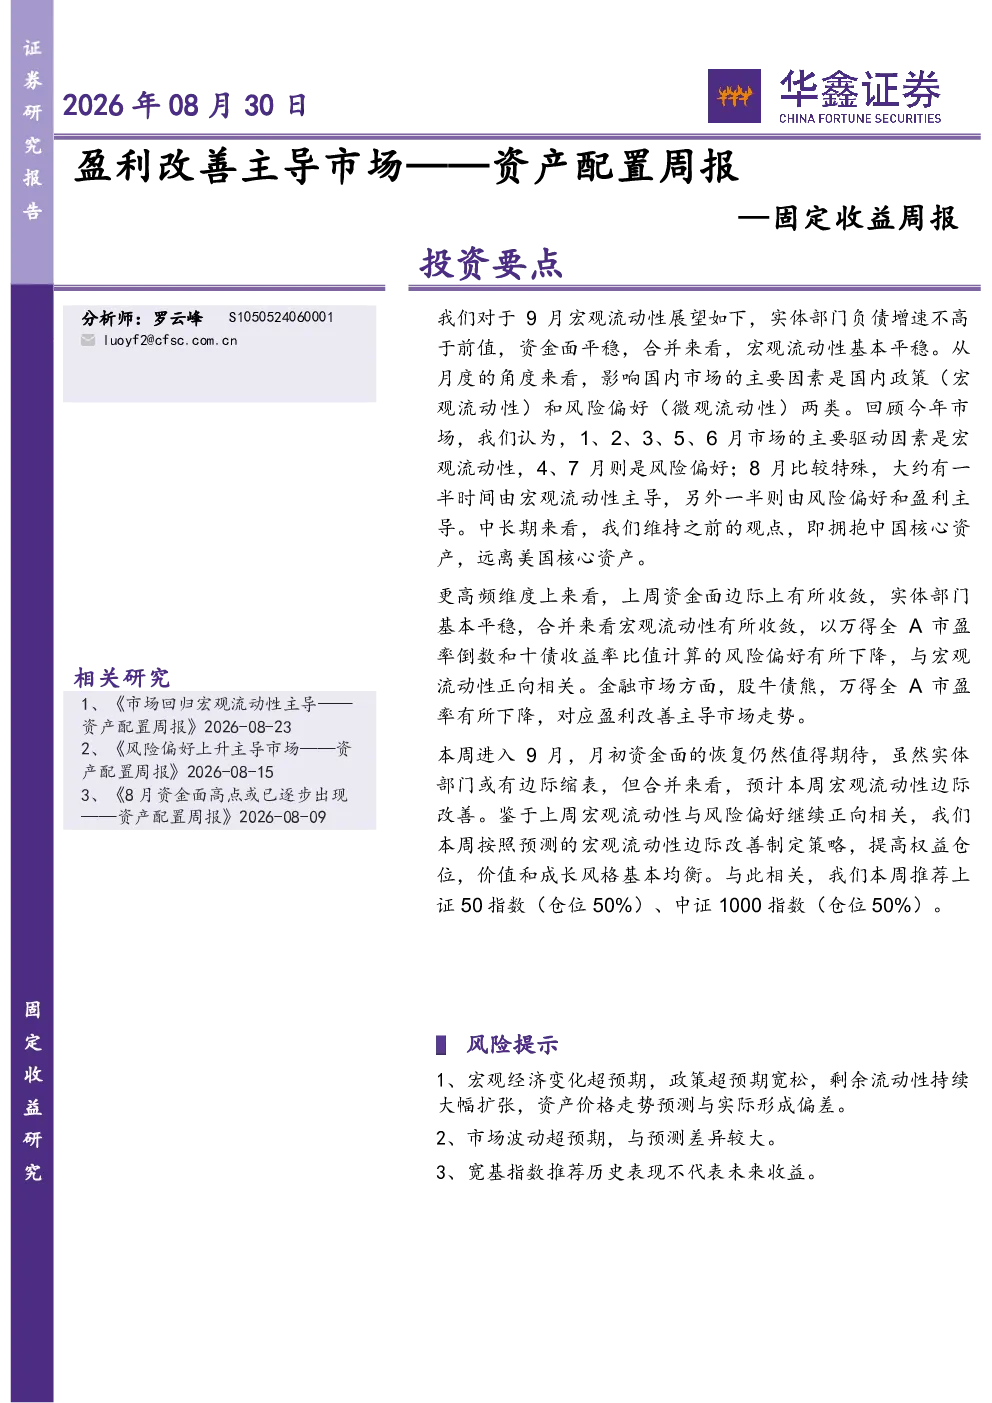
这份研报的核心内容是国家资产负债表分析,包括负债端增速、财政政策、货币政策和资产端经济数据。负债端方面,7月实体部门负债增速低于预期,预计8月将小幅下降,年内后续进入区间震荡。财政政策方面,政府债净增加,预计8月末政府部门负债增速下降。货币政策方面,资金面边际收敛,一年期国债收益率略有上升,预计2026年降息一次。资产端方面,7月物量数据全面走弱,关注经济走弱持续时间。
报告对赛道/行业发展趋势有何分析?
报告分析中长期拥抱中国核心资产,远离美国核心资产。市场驱动因素方面,8月受宏观流动性和风险偏好、盈利共同驱动。金融市场呈现“股牛债熊”,万得全A市盈率下降,盈利改善主导市场。债券市场方面,长短端全面小幅上行,降息预期透支,参与价值不大。
报告重点分析了哪些方向?
报告重点分析了国家资产负债表、股债性价比和股债风格、投资策略与推荐。国家资产负债表方面,关注负债增速、财政政策和货币政策变化。股债性价比和股债风格方面,分析市场驱动因素、更高频维度下的资金面、风险偏好和股债表现。投资策略与推荐方面,建议提高权益仓位,价值和成长风格均衡,推荐上证50、中证1000等指数和30年国债ETF。
当前市场现状如何判断?
当前市场现状是盈利改善主导市场,金融市场呈现“股牛债熊”。资金面边际收敛,宏观流动性收敛,风险偏好下降,与宏观流动性正向相关。债券市场长短端小幅上行,降息预期透支。股市方面,万得全A市盈率下降,市场受宏观流动性和风险偏好、盈利共同驱动。
研报有哪些风险提示?
研报提示宏观经济变化超预期、政策超预期宽松、剩余流动性持续大幅扩张等风险。此外,市场波动超预期也是需要注意的风险。同时,宽基指数推荐历史表现不代表未来收益,投资需谨慎。
你可能感兴趣
市场回归宏观流动性主导——资产配置周报
华鑫证券2026-08-23
固定收益周报:风险偏好上升主导市场——资产配置周报
华鑫证券2026-08-16
资产配置周报:关注行业盈利改善方向
东海证券2025-11-02
资产配置周报:关注资金流向与企业盈利改善方向
东海证券2025-08-31
资产暨行业配置:叙利亚局势成焦点,避险继续主导市场
中原证券2018-04-16
2021年6月基金资产配置报告:权益把握轮动机会,市场情绪主导国债走势汇成基金
金融汇成基金2021-06-03
量化择时与资产配置周报:企业盈利增速下滑,市场情绪再度回落
华宝证券2018-10-29
资产配置海外双周报2020年第13期:货币政策或重新主导通胀预期
华创证券2020-11-17
量化择时与资产配置月报:盈利预期改善,关注农林牧渔板块
华宝证券2021-10-11
资产配置与比较月报(2023年12月):美债压力改善利好权益市场
东海证券2023-12-06