猜你想问
这份研报主要分析了什么内容?
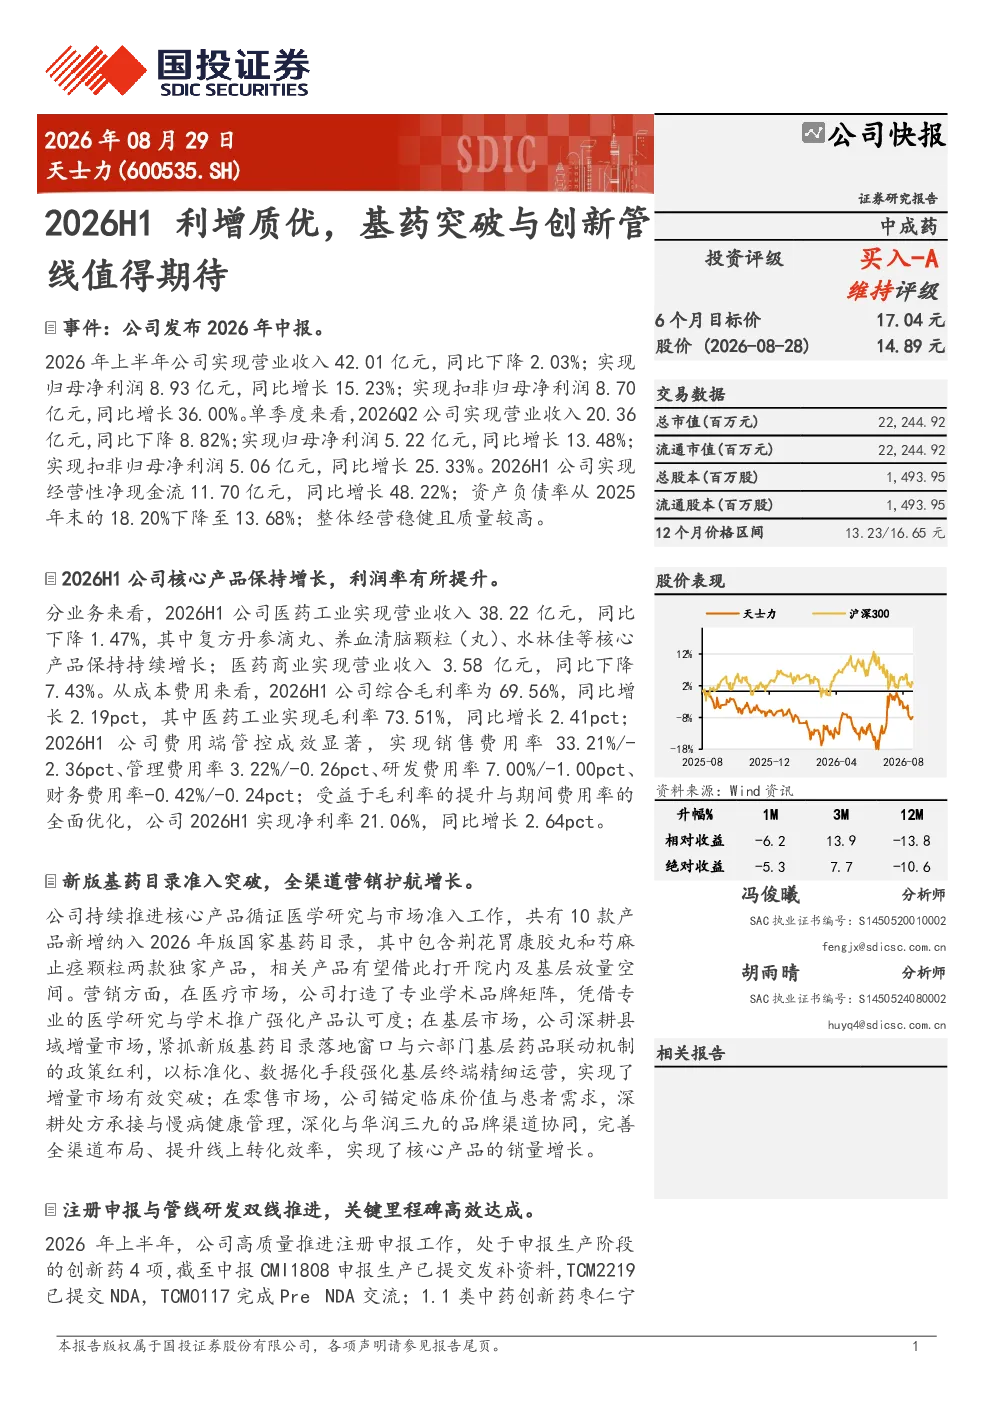
这份研报主要分析了天士力2026年上半年的经营业绩,包括营收、净利润、毛利率、费用率等关键财务数据。报告指出公司实现营业收入42.01亿元,同比下降2.03%,但归母净利润同比增长15.23%,扣非归母净利润同比增长36.00%。单季度来看,Q2营收和净利润均有所下降,但经营性净现金流大幅增长48.22%,资产负债率下降至13.68%,显示经营稳健。分业务来看,医药工业收入保持增长,综合毛利率提升2.19pct,费用端全面优化,销售、管理、研发费用率均有所下降。
医药行业目前的发展趋势如何?
医药行业目前的发展趋势主要体现在政策驱动和创新驱动上。国家基药目录的动态调整成为行业重要风向标,如天士力10款产品新增纳入2026年版基药目录,将有助于公司打开院内及基层放量空间。同时,创新药研发成为行业核心竞争点,天士力上半年推进多项创新药申报和生产,拥有在研创新药33项,其中NDA/PreNDA阶段3项,临床Ⅱ、Ⅲ期阶段18项。行业整体受益于人口老龄化、健康意识提升等因素,但集采政策持续影响市场格局,企业需加强研发和渠道能力建设。
研报对天士力的重点分析方向是什么?
研报对天士力的重点分析方向包括财务表现、政策机遇和创新管线。在财务方面,报告关注公司营收利润变化、毛利率提升及费用优化,显示公司经营效率提升。政策机遇方面,基药目录纳入为公司带来放量潜力,营销策略如深耕县域市场、强化基层运营等也值得关注。创新管线方面,天士力在研创新药数量较多,部分项目进展超前,如TCM0013、TCM1207提前完成Ⅲ期病例入组,显示公司研发实力和未来增长点。
当前医药市场的整体状况如何判断?
当前医药市场整体呈现政策与市场双轮驱动格局。一方面,政策端持续优化,如基药目录调整、带量采购常态化等,推动行业集中度提升和效率改善。另一方面,市场需求保持增长,创新药和高端医疗器械需求旺盛,受益于人口老龄化和健康消费升级。市场竞争激烈,头部企业凭借研发和渠道优势保持领先,但中小企业需差异化发展。行业整体估值分化,优质创新药企和具备政策红利的公司更具吸引力。
研报提示了哪些风险因素?
研报提示的主要风险因素包括政策不确定性、市场竞争加剧和研发风险。政策方面,基药目录调整和集采政策可能影响产品定价和市场份额。市场竞争方面,创新药企众多,产品同质化竞争激烈,可能导致价格压力。研发风险方面,创新药研发周期长、投入大、成功率不确定,部分在研项目可能面临临床失败或审批延迟风险。此外,宏观经济波动和原材料成本上升也可能影响企业盈利能力。