猜你想问
天士力2026年H1业绩表现如何?
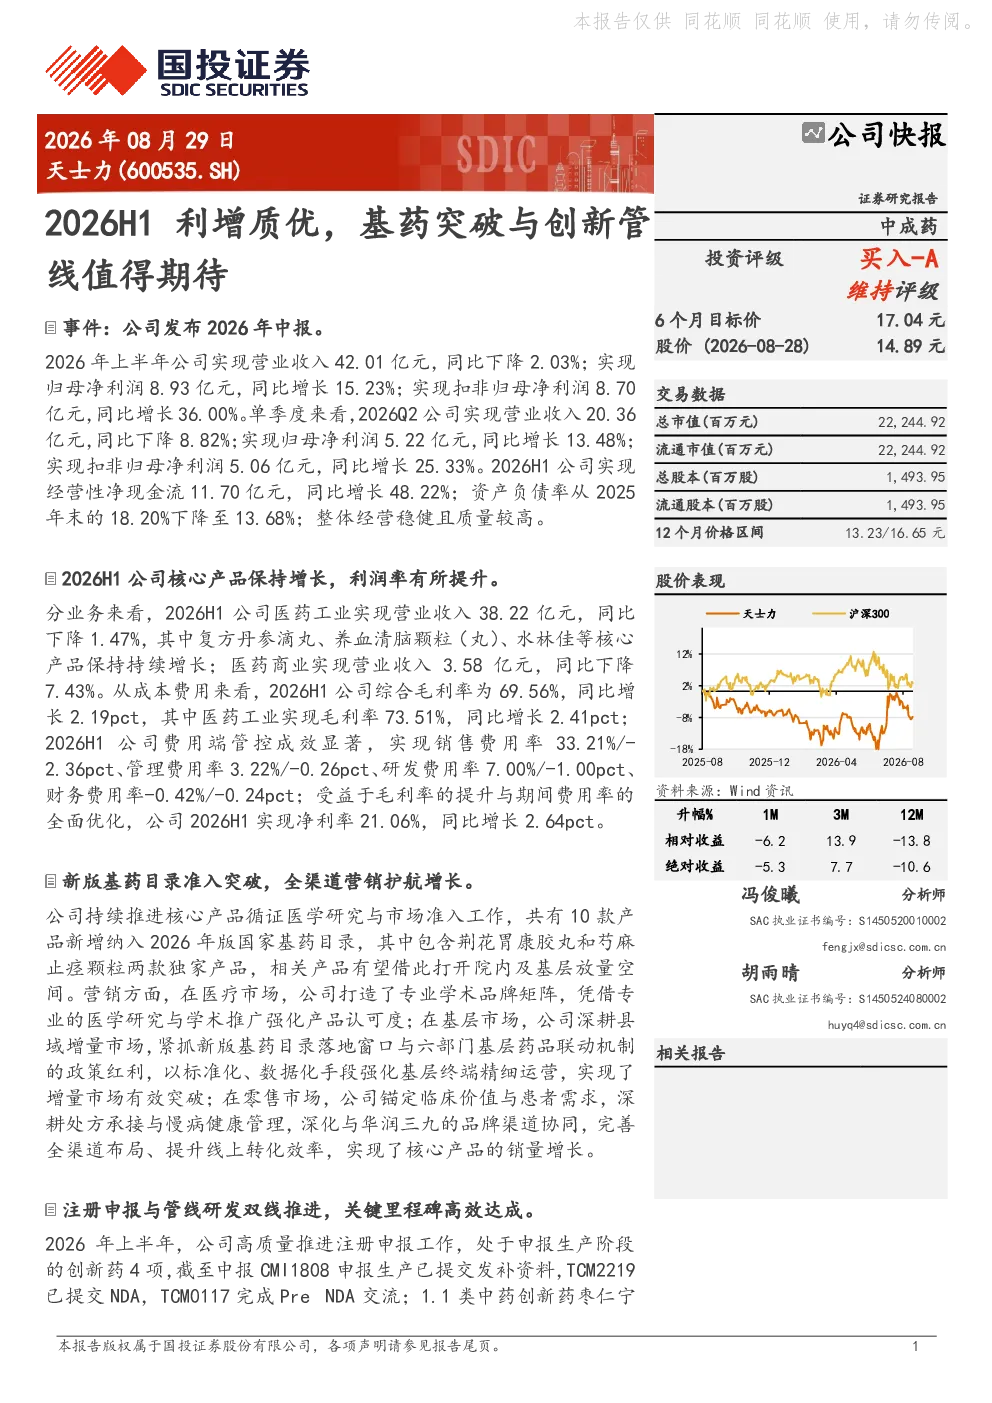
2026年上半年,天士力实现营业收入42.01亿元,同比下降2.03%,但归母净利润8.93亿元,同比增长15.23%,扣非归母净利润8.70亿元,同比增长36.00%。单季度看,Q2营业收入20.36亿元,同比下降8.82%,归母净利润5.22亿元,同比增长13.48%,扣非归母净利润5.06亿元,同比增长25.33%。经营性净现金流11.70亿元,同比增长48.22%,资产负债率下降至13.68%,经营稳健。综合毛利率提升至69.56%,同比增长2.19pct,费用端全面优化,销售费用率33.21%/-2.36pct,管理费用率3.22%/-0.26pct,研发费用率7.00%/-1.00pct,财务费用率-0.42%/-0.24pct,净利率达21.06%,同比增长2.64pct。
医药行业发展趋势如何?
医药行业持续受益于人口老龄化、健康意识提升及政策支持。国家基药目录调整利好行业龙头,推动产品放量。创新药研发成为行业焦点,1.1类中药创新药获批上市标志着技术突破。同时,县域市场及基层医疗市场潜力巨大,全渠道布局成为趋势。医药工业与商业板块虽收入略有波动,但毛利率提升和费用优化显示行业向精细化运营转型。
天士力报告重点分析了哪些方面?
报告重点分析了天士力2026年H1的业绩表现,特别是净利润的显著增长与费用端的优化。基药目录突破带来的市场机遇,以及创新药研发管线进展是核心关注点。公司通过专业学术品牌矩阵强化产品认可度,深耕县域市场,完善全渠道布局。此外,报告还关注了公司资产负债率的下降和经营性净现金流的强劲增长,显示其财务稳健性。
当前医药市场现状如何?
当前医药市场呈现稳健发展态势,政策驱动与市场需求共同推动行业增长。基药目录调整释放增量市场空间,独家品种受益明显。创新药研发竞争激烈,但技术突破带来新的增长点。医药企业普遍重视费用控制和效率提升,毛利率改善成为普遍现象。县域及基层市场成为新的竞争蓝海,全渠道布局成为企业战略重点。
天士力报告有哪些风险提示?
报告提示需关注医药行业政策变动风险,基药目录调整可能影响产品市场格局。创新药研发存在不确定性,临床试验失败或审批延迟可能影响管线进展。市场竞争加剧可能导致价格压力,影响产品盈利能力。同时,医药商业板块收入下降需持续关注其转型效果。此外,宏观经济波动可能影响下游支付能力,需保持警惕。