猜你想问
这份研报的核心内容是什么?
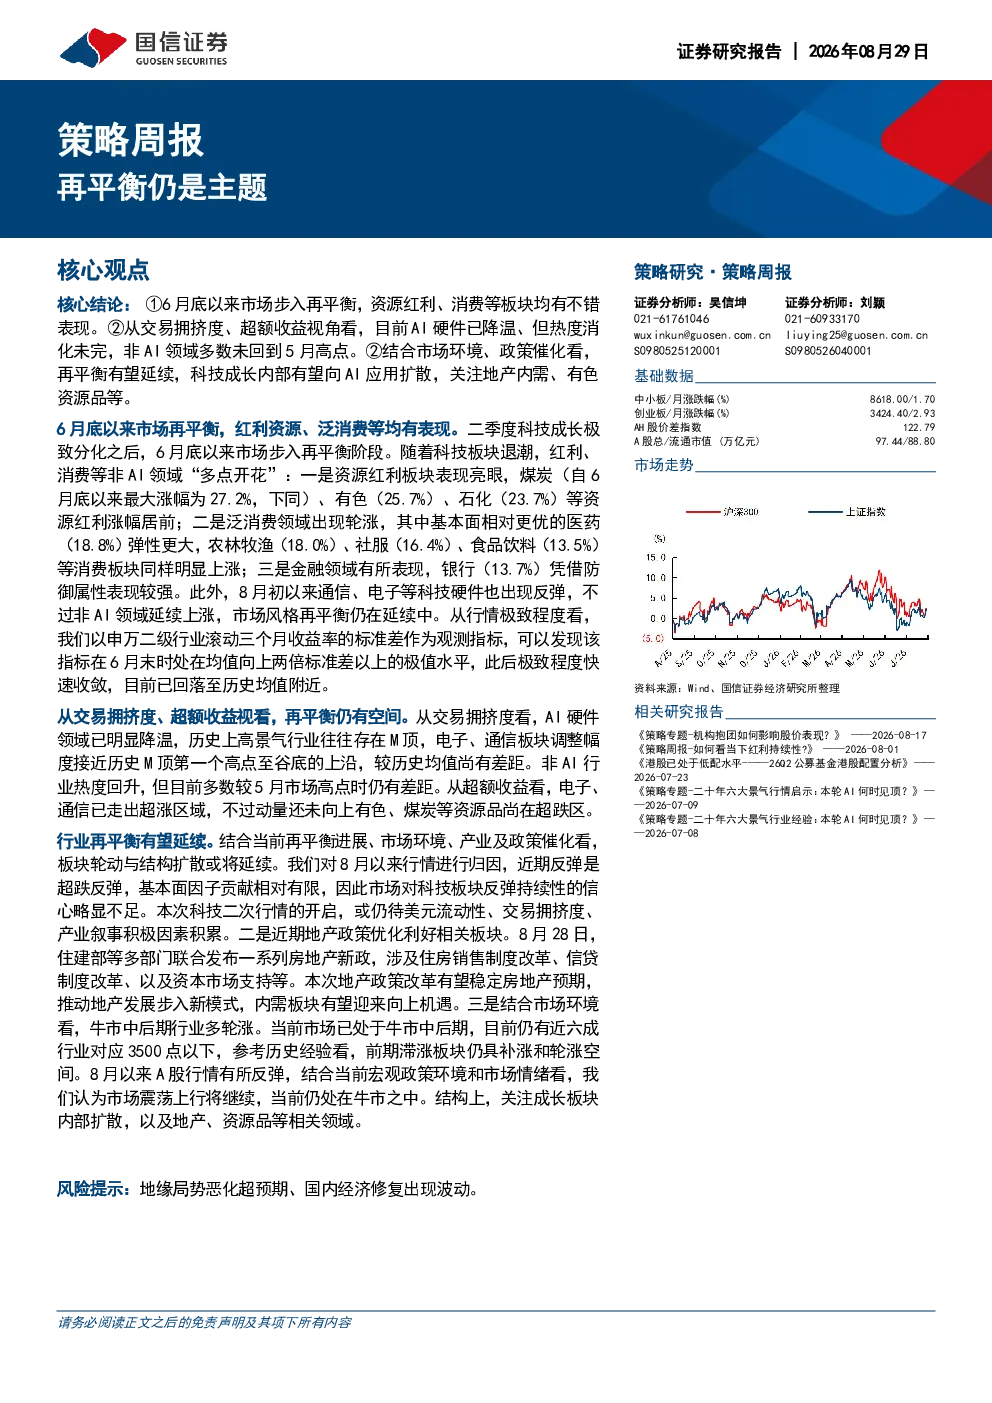
研报指出市场自6月底进入再平衡阶段,资源红利、消费板块表现亮眼。AI硬件交易拥挤度降温,但热度未完全消化,非AI领域多数未回至5月高点。再平衡有望延续,科技成长内部向AI应用扩散,关注地产内需、有色资源品等机会。
报告对科技赛道的分析有哪些?
报告认为科技板块可能仍在消化超额收益,资金共识尚未形成,需等待美元流动性、交易拥挤度、产业叙事等因素积累。科技内部机会向低位扩散,关注AI应用环节、港股科技等。
报告重点分析了哪些行业方向?
报告重点分析了再平衡进展、交易拥挤度、超额收益等维度。AI硬件领域降温,电子、通信板块调整接近历史M顶上沿。非AI领域热度回升,红利资产、资源品略超5月水平。有色、煤炭等资源品尚在超跌区域,短期修复空间较大。
当前市场处于什么状态?
以申万二级行业滚动三个月收益率标准差衡量,6月末行业极致程度快速收敛,目前已回落至历史均值附近。牛市中后期行业多轮涨,当前近六成行业对应3500点以下,前期滞涨板块仍具补涨空间。
研报提示了哪些风险?
研报提示地缘局势恶化超预期、国内经济修复出现波动等风险。需关注市场再平衡的持续性,以及政策催化对行业的影响。科技板块资金共识尚未形成,需等待相关因素积累。
你可能感兴趣
再平衡仍是主题
国信证券2026-08-29
山证策略·10月观点:存量博弈下再平衡仍是市场主线
山西证券2020-10-08
2011年二季度A股投资策略报告:再平衡中之主题突围
华龙证券2011-04-07
投资策略周报:“中小市值+主题投资”仍是11月的核心主线
华西证券2025-11-16
风格再平衡下的医药主题基金
医药生物长城证券2026-09-03
投融资再平衡的新阶段:关于吴清主席在2025金融街论坛年会主题演讲的点评
金融国泰海通证券2025-10-28
金融工程主题报告:风险再平衡---基于时序动量的大类资产配置模型
安信证券2017-10-16
策略周报:再布局龙头,大银行仍是首选
中泰国际2018-02-26
A股策略周报:以打促谈静待临界点到来,市场风格步入再平衡
信息技术东兴证券2026-03-31
A股策略周报:再平衡 机会与风险
国金证券2025-11-02