猜你想问
越秀地产最新业绩表现如何?
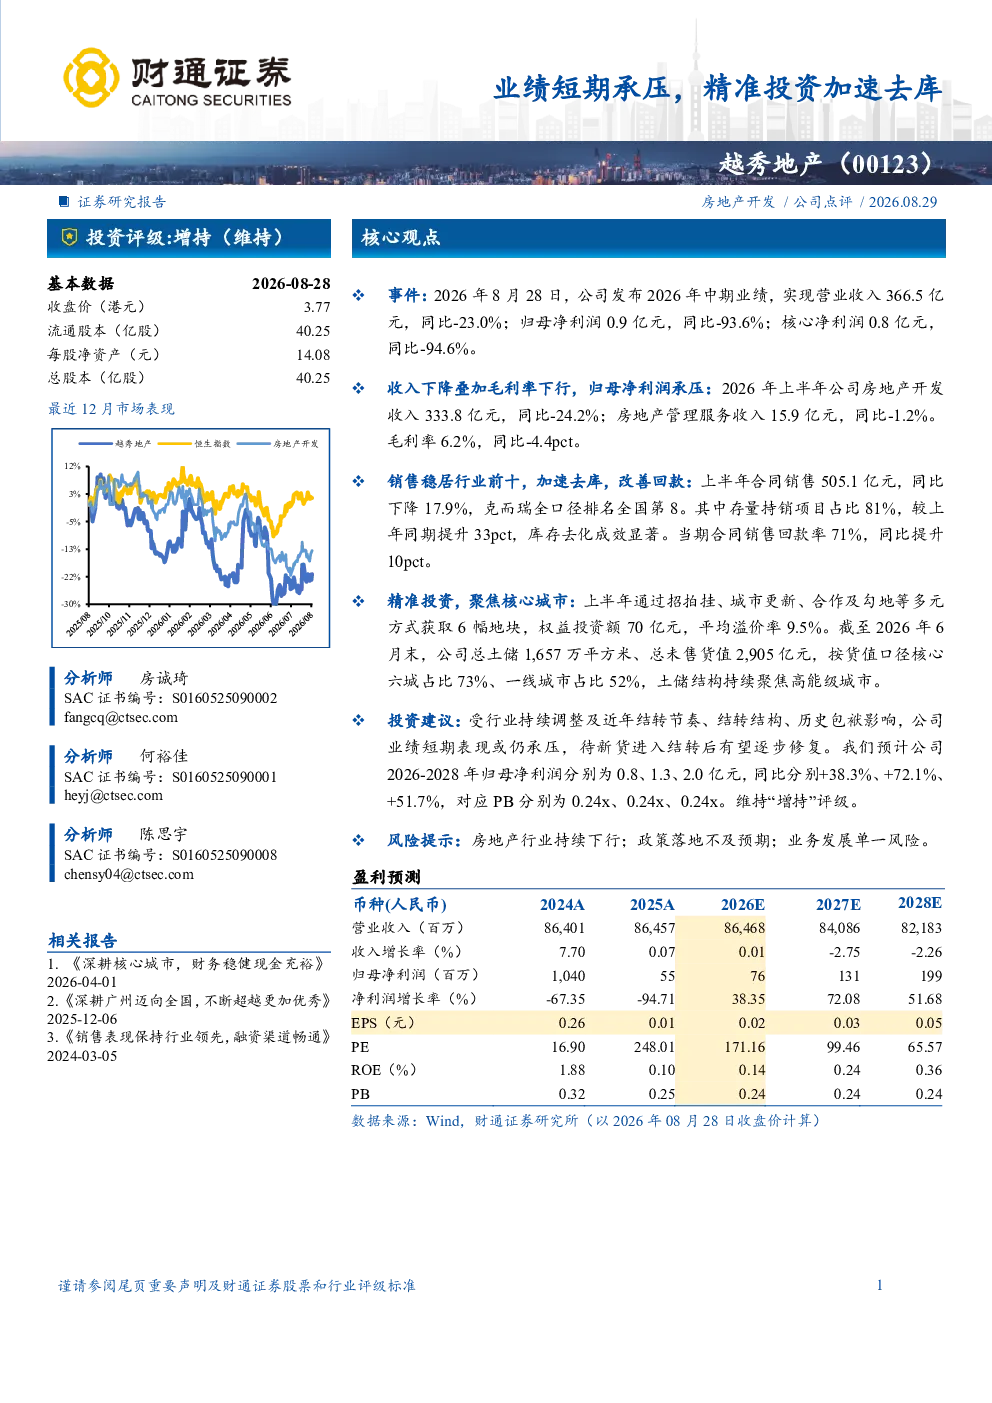
越秀地产2026年中期业绩受行业调整及历史包袱影响,业绩短期承压。营业收入366.5亿元,同比-23.0%;归母净利润0.9亿元,同比-93.6%。收入下降叠加毛利率下行导致净利润大幅承压,但销售保持行业领先,合同销售505.1亿元,克而瑞全口径排名全国第8,存量持销项目占比81%,回款率71%。新货结转后有望逐步修复。
房地产行业发展趋势如何?
房地产行业目前处于调整期,市场面临需求收缩、供给过剩和融资困难等多重压力。政策端持续优化,但效果显现需要时间。行业洗牌加速,头部房企凭借品牌、规模和资金优势有望脱颖而出。库存去化是关键,回款能力成为核心竞争力。未来行业将向更高质量、更可持续的方向发展,核心城市和优质房企更具韧性。
越秀地产报告重点分析了哪些方面?
报告重点分析了越秀地产的业绩表现、销售去化、土地储备和投资布局。业绩短期承压但销售稳健,加速去库改善回款。土地储备结构持续优化,聚焦核心高能级城市,总土储1,657万平方米,总未售货值2,905亿元,核心六城占比73%,一线城市占比52%。精准投资聚焦核心城市,上半年获取6幅地块,权益投资额70亿元,平均溢价率9.5%。
当前房地产市场现状如何判断?
当前房地产市场呈现分化态势,部分房企债务风险仍存,市场信心有待恢复。销售端,刚需和改善型需求是主要支撑,但整体购买力相对不足。供给端,库存压力较大,去化周期延长。政策端,中央和地方政府持续出台支持政策,但政策落地效果存在不确定性。行业集中度提升,头部房企市场份额扩大。
越秀地产研报提示了哪些风险?
研报提示的主要风险包括:房地产行业持续下行风险,市场波动可能影响销售和回款;政策落地不及预期风险,支持政策效果存在不确定性;业务发展单一风险,过度依赖房地产开发业务可能面临挑战。此外,宏观经济环境变化、融资成本上升等因素也可能对公司经营产生影响。
你可能感兴趣
不锈钢国庆备货或加速去库 短期带动情绪回暖
华融融达期货2024-09-19
黑色金属衍生品周度投资策略报告:现货加速去库 钢价波动剧烈
银河期货2017-05-07
海外累库导致业绩短期承压,持续高分红彰显投资价值
机械设备安信证券2023-08-30
农林牧渔行业点评报告:6月能繁加速去化,供给过剩猪价持续承压
农林牧渔开源证券2023-07-11
21Q2季报点评:办公强劲增长,新游延期及投入加大致业绩短期承压
东吴证券2021-08-30
加大新业务研发投入,业绩短期承压
电子设备西部证券2023-05-02
公司信息更新报告:2024Q1节假日错期+费用投入加大致业绩短期承压,毛利率延续提升趋势
家用电器开源证券2024-05-04
焦煤焦炭周报:钢材库存加速去库,钢厂延续复产,双焦基本面边际改善
广发期货2024-04-14
碳酸锂早报:周度库存加速去库,盘面午后转跌
信达期货2026-07-31