猜你想问
这份研报主要讲了什么内容?
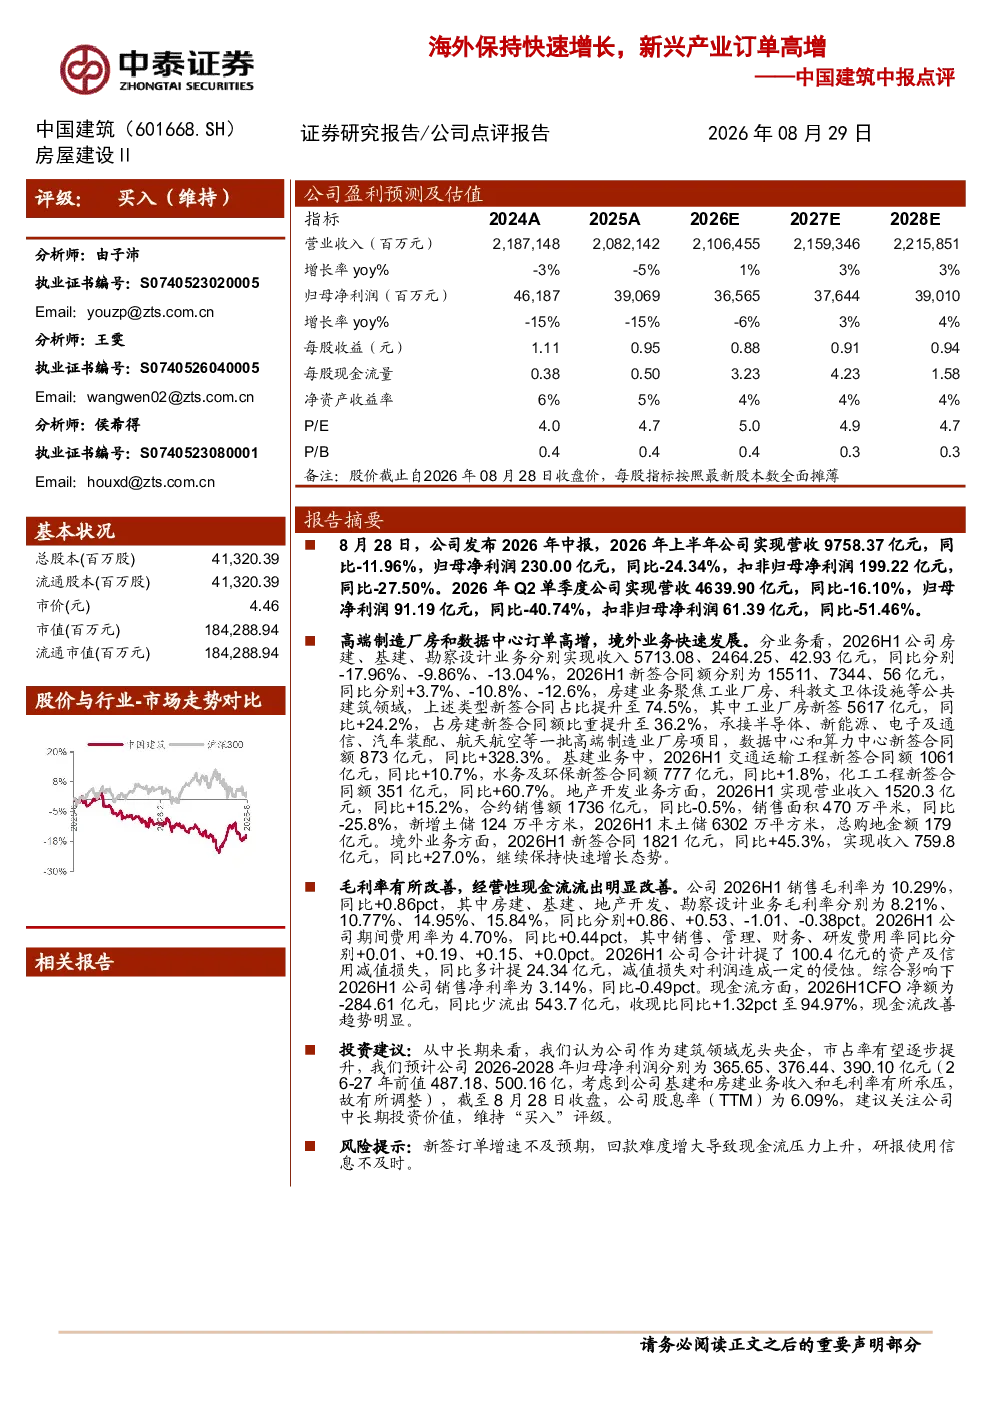
这份研报分析了中国建筑2026年上半年的业绩表现,包括整体营收和净利润情况,以及房建、基建、地产开发、境外业务和勘察设计等主要业务板块的新签合同额和收入数据。报告还详细披露了公司的财务指标,如毛利率、期间费用率、减值损失、销售净利率和经营性现金流等。研究结论指出公司高端制造厂房和数据中心订单高增,境外业务快速发展,毛利率有所改善,并维持“买入”评级,建议关注公司中长期投资价值。
新兴产业在报告中有哪些发展趋势?
报告中指出,中国建筑在新兴产业方面表现突出,特别是房建业务中的工业厂房和数据中心订单高增,数据中心和算力中心新签合同额同比增长328.3%。基建业务中的交通运输工程、水务及环保、化工工程也表现良好。这些数据反映出公司在新兴领域的业务布局和增长潜力,尤其是在高端制造厂房和数据中心建设方面的快速发展。
报告重点分析了哪些业务方向?
报告重点分析了公司多个业务板块的表现。房建业务聚焦工业厂房、数据中心和算力中心,新签合同额同比增长显著。基建业务在交通运输工程、水务及环保、化工工程方面表现突出。地产开发业务收入同比增长,但销售面积有所下降。境外业务新签合同额和收入均实现快速增长。此外,报告还分析了公司的财务指标,如毛利率、费用率和现金流等,全面评估了公司的经营状况。
当前市场对建筑行业的现状如何判断?
报告显示,中国建筑在多个业务板块实现了新签合同额和收入的增长,特别是在新兴产业领域的表现突出,如高端制造厂房和数据中心建设。同时,公司毛利率有所改善,经营性现金流流出明显改善。这些数据反映出建筑行业在新兴领域的增长潜力和市场机会,但也存在回款难度增大、新签订单增速不及预期等风险因素。整体来看,建筑行业在转型升级和高质量发展方面仍面临挑战和机遇。
研报中提到了哪些风险提示?
研报中提示了几个主要风险:首先,新签订单增速可能不及预期,这会影响公司的未来业绩表现。其次,回款难度增大可能导致现金流压力上升,对公司财务状况造成影响。此外,研报使用信息不及时也可能导致分析结果存在偏差。这些风险因素需要投资者关注,并在投资决策中充分考虑。