猜你想问
这份研报的核心内容是什么?
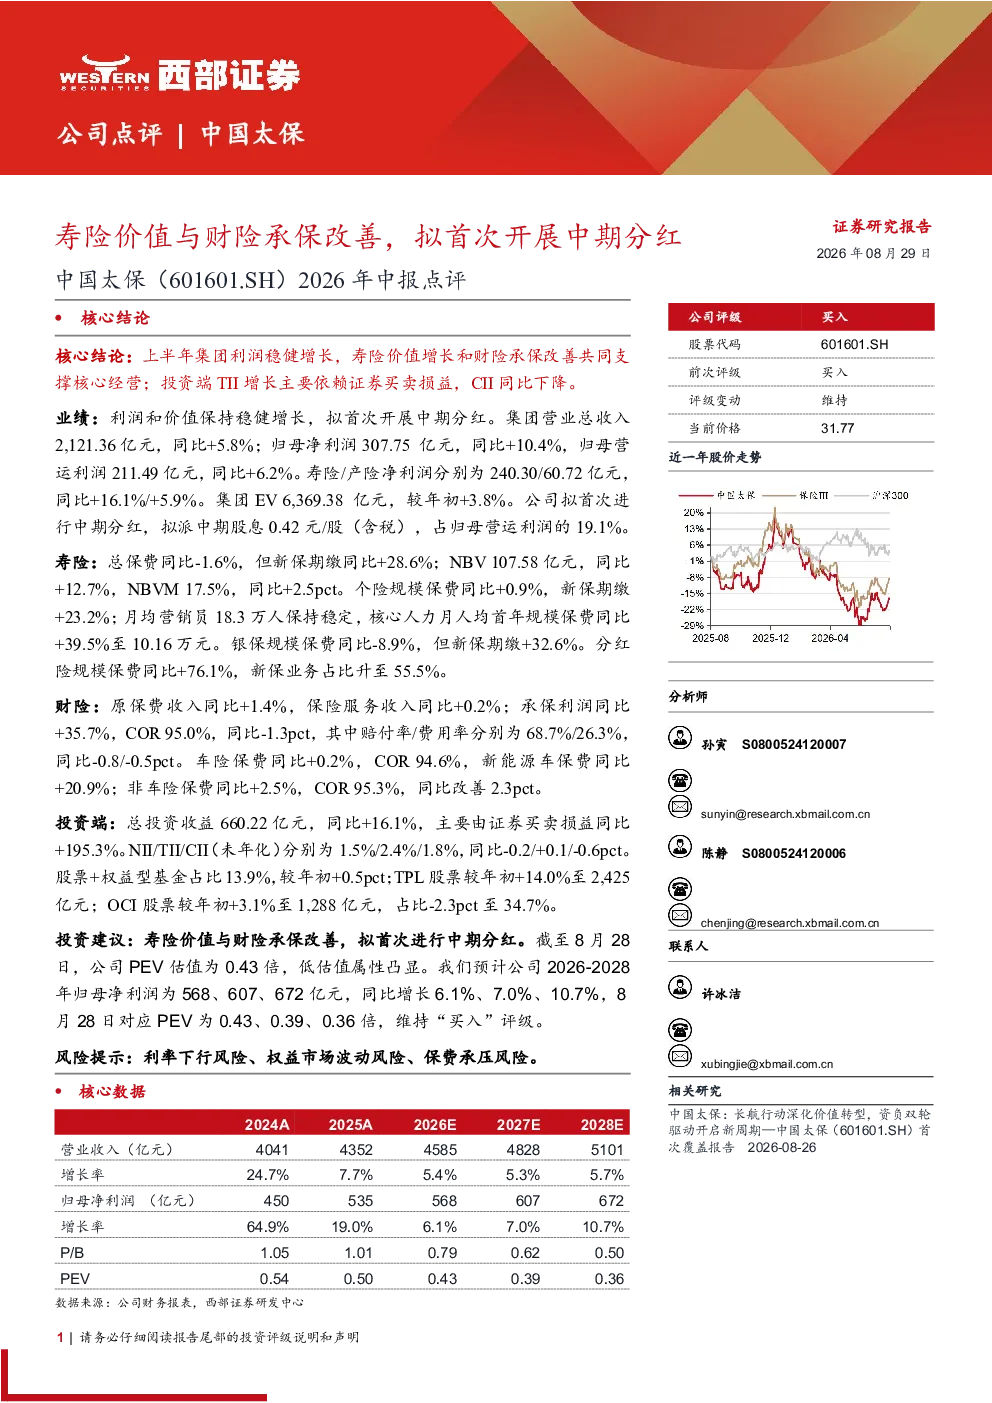
这份研报的核心内容是分析中国太保上半年利润稳健增长,主要得益于寿险价值增长和财险承保改善。报告指出集团营业总收入和归母净利润均实现同比增长,寿险新保期缴表现突出,财险承保利润大幅提升。此外,公司拟首次进行中期分红,派发0.42元/股股息。投资端方面,总投资收益增长主要来自证券买卖损益,但需关注其波动性。
寿险行业的发展趋势如何?
从研报来看,寿险行业正经历转型,新保期缴业务增长显著,特别是分红险新保业务占比提升至55.5%,显示出产品结构优化。个险渠道人力效率提升,月人均首年规模保费大幅增长。银保渠道虽规模保费有所下滑,但新保期缴表现强劲。整体来看,寿险行业正通过产品创新和渠道优化推动高质量发展。
研报重点分析了哪些方面?
研报重点分析了寿险价值增长和财险承保改善两大核心经营支撑。寿险方面,聚焦新保期缴、NBV及人力效率提升,特别是分红险占比提升的积极信号。财险方面,关注原保费收入增长、承保利润大幅改善,以及车险和非车险的COR同比改善。此外,还分析了投资端收益结构及风险点。
当前市场对寿险财险行业的判断是什么?
从研报反映的市场情况看,寿险财险行业正呈现分化发展态势。寿险行业通过产品创新和渠道改革实现价值提升,财险行业则依靠承保优化改善盈利能力。整体来看,寿险财险公司经营稳健,但需关注利率下行、权益市场波动等宏观风险对业绩的影响。
研报提示了哪些主要风险?
研报提示的主要风险包括利率下行风险,可能影响保险公司的投资收益和负债成本;权益市场波动风险,对投资端TII产生不确定性;保费承压风险,尤其是银保渠道规模保费下滑可能影响整体业绩。这些风险需持续关注,以评估公司长期发展前景。
你可能感兴趣
寿险价值增长分化,财险承保边际好转
金融东吴证券2019-09-04
寿险NBV大增48%,财险剔除融保险后承保盈利改善,利润创上市以来新高
金融第一上海证券2026-03-20
2025年中报点评寿险NBV稳增,财险承保改善
华西证券2025-08-29
财险承保延续改善,寿险业务结构加速优化
金融国盛证券2020-08-22
2026年中报点评寿险NBV延续增长,财险承保改善
华西证券2026-09-02
寿险NBV同比+37%表现亮眼,财险COR98.5%承保盈利改善
财通证券2023-08-26
2025年三季报点评:财险承保与投资两端均向好,寿险NBV保持强劲增长势头
金融东吴证券2025-10-31
寿险NBV同比+0.1%优于上市同业,财险实现承保盈利,23年受银保高增驱动NBV有望实现双位数高增长
财通证券2023-03-31
保险行业-上市保险公司7月保费收入数据点评:财险承保端景气度持续,寿险后续关注实动率
金融开源证券2022-08-13
财险优异,寿险改善,健康险价值显现
金融国金证券2026-03-21