一、公司概况
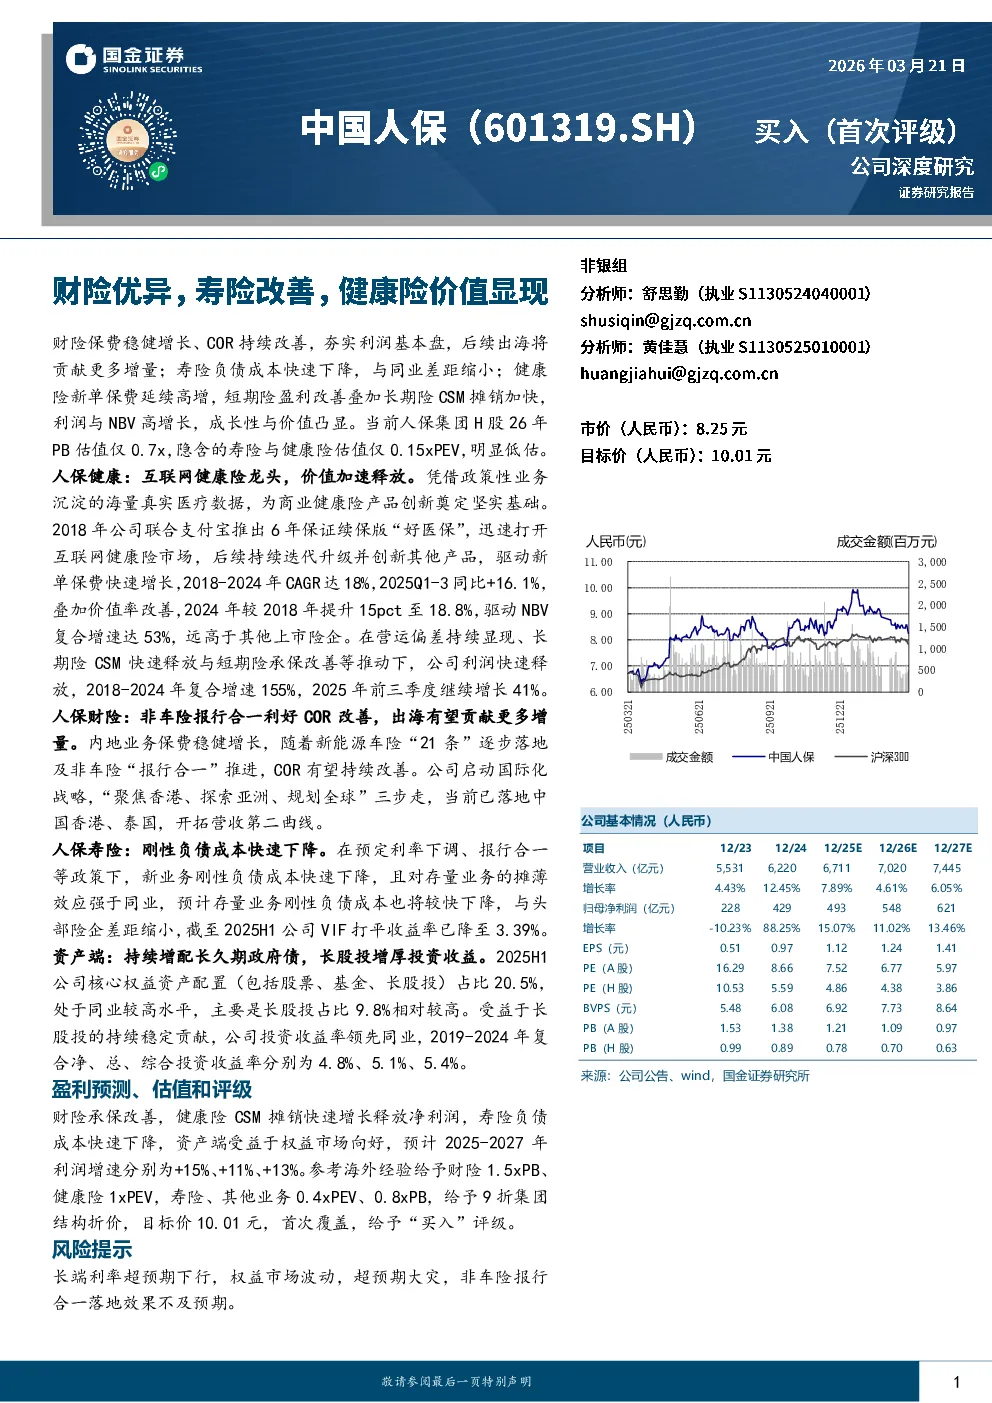
中国人保是背靠财政部的综合性保险金融集团,业务范围覆盖财产险、人身险、再保险、资产管理、保险科技等领域。公司股权结构稳定,财政部持股60.84%,社保基金持股12.68%。业务结构以财险为主,健康险盈利提升,寿险受益于长牛预期。
二、人保财险
- 保费增长与盈利能力:保费稳健增长,COR持续改善。车险保费增速与行业持平,非车险保费增长核心驱动。承保盈利能力稳定,COR表现优异,车险COR显著优于上市同业。
- 非车险改善与出海战略:非车险COR整体偏高,主要受政策性业务影响。非车险报行合一正在推进中,预计将迎来系统性改善。公司启动国际化战略,聚焦香港、探索亚洲、规划全球,已落地中国香港、泰国,有望开拓营收第二曲线。
三、人保健康
- 互联网健康险龙头:保费增速行业领先,依托政策性业务积累的真实医疗数据,为商业健康险产品创新奠定基础。联合支付宝推出“好医保”,迅速打开互联网健康险市场。
- 产品创新与生态建设:持续迭代创新产品体系,拓展保障人群覆盖面。立足“健康保险+健康管理”融合发展,打造健康保障服务生态闭环。
- NBV高速增长与利润释放:新单保费与价值率双轮驱动,NBV复合增速达53%。营运偏差改善驱动ROEV保持高位,利润与NBV高增长,成长性与价值凸显。
四、人保寿险
- 市场根基与负债成本:起步时间较晚,市场根基相对薄弱。负债成本率偏高,近年来与同业的差距不断缩小。
- NBV增长与价值改善:居民储蓄需求旺盛叠加价值率触底回升,NBV步入增长周期。银保渠道合作紧密且占比高,将成为NBV的重要助推。Margin提升,价值率整体稳健。
五、资产端
- 投资策略与收益表现:持续增配长久期政府债,中长期资金入市背景下预计权益仓位将继续提升。受益于长股投的持续稳定贡献,公司投资收益率领先同业。
六、盈利预测与投资建议
- 盈利预测:预计2025-2027年利润增速分别为+15.1%、+11.0%、+13.5%。
- 估值探讨:参考海外经验给予财险1.5xPB、健康险1xPEV,寿险、其他业务0.4xPEV、0.8xPB,给予9折的集团结构折价,目标价10.01元。
- 投资建议:首次覆盖,给予“买入”评级。
七、风险提示
- 长端利率超预期下行
- 权益市场波动
- 超预期大灾
- 非车险报行合一落地效果不及预期