猜你想问
中国电建2026年业绩受什么影响?
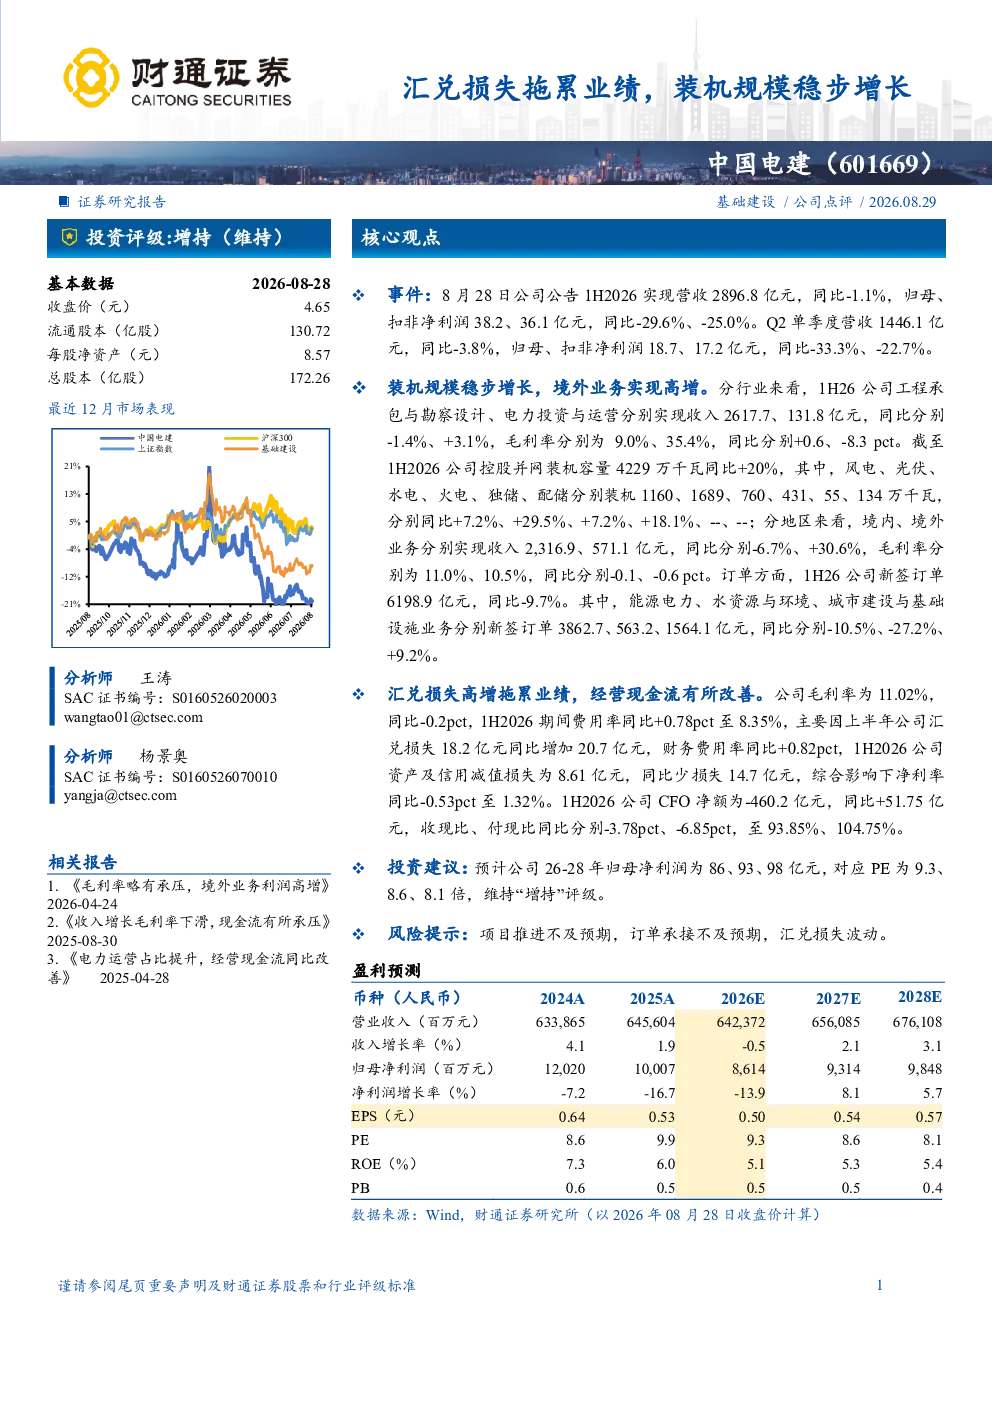
中国电建2026年上半年业绩主要受汇兑损失高增影响,导致归母净利润同比大幅下降29.6%。尽管如此,公司装机规模稳步增长,控股并网装机容量同比提升20%,境外业务收入实现30.6%的高增,显示出较强的国际竞争力。公司工程承包与勘察设计、电力投资与运营业务收入分别为2617.7亿元和131.8亿元,同比分别下降1.4%和增长3.1%,整体业务结构保持稳定。
中国电建装机规模有哪些亮点?
中国电建装机规模呈现稳步增长态势,控股并网装机容量达到4229万千瓦,同比增加20%。在新能源领域,风电、光伏装机容量分别增长7.2%和29.5%,显示出公司在新能源业务上的强劲发展势头。具体来看,风电装机1160万千瓦,光伏装机1689万千瓦,水电、火电、独储、配储装机规模也保持稳定增长。这些数据表明,中国电建在新能源领域的布局成效显著,未来发展潜力巨大。
中国电建境外业务表现如何?
中国电建境外业务表现突出,2026年上半年境外收入达到571.1亿元,同比大幅增长30.6%。境外业务毛利率为10.5%,略低于境内业务,但收入的高速增长显示出公司在国际市场的强劲竞争力。从业务分部来看,能源电力业务新签订单3862.7亿元,虽然同比略有下降,但仍是公司主要收入来源。公司在“一带一路”沿线国家及新兴市场国家业务布局成效显著,未来有望持续受益于全球能源转型和基础设施建设需求。
中国电建当前市场状况如何?
中国电建当前市场状况呈现机遇与挑战并存的局面。一方面,公司装机规模持续扩大,新能源业务增长迅速,境外市场表现亮眼,展现出较强的行业竞争力。另一方面,公司业绩受汇兑损失影响较大,2026年上半年期间费用率同比上升0.78pct,主要由于汇兑损失增加18.2亿元。此外,公司新签订单同比下降9.7%,显示出部分业务领域存在一定的市场压力。整体来看,中国电建在行业转型升级中仍具备较大发展空间,但需关注外部环境变化带来的风险。
中国电建研报有哪些风险提示?
中国电建研报提示的主要风险包括:项目推进不及预期可能导致业绩增长放缓;订单承接能力下降可能影响未来收入稳定性;汇兑损失波动可能对财务表现造成不确定性。此外,宏观经济环境变化、行业政策调整以及市场竞争加剧等因素也可能对公司经营产生影响。公司需加强风险管理,提升项目执行效率,优化海外市场布局,以应对潜在风险挑战。