猜你想问
这份研报主要讲了什么内容?
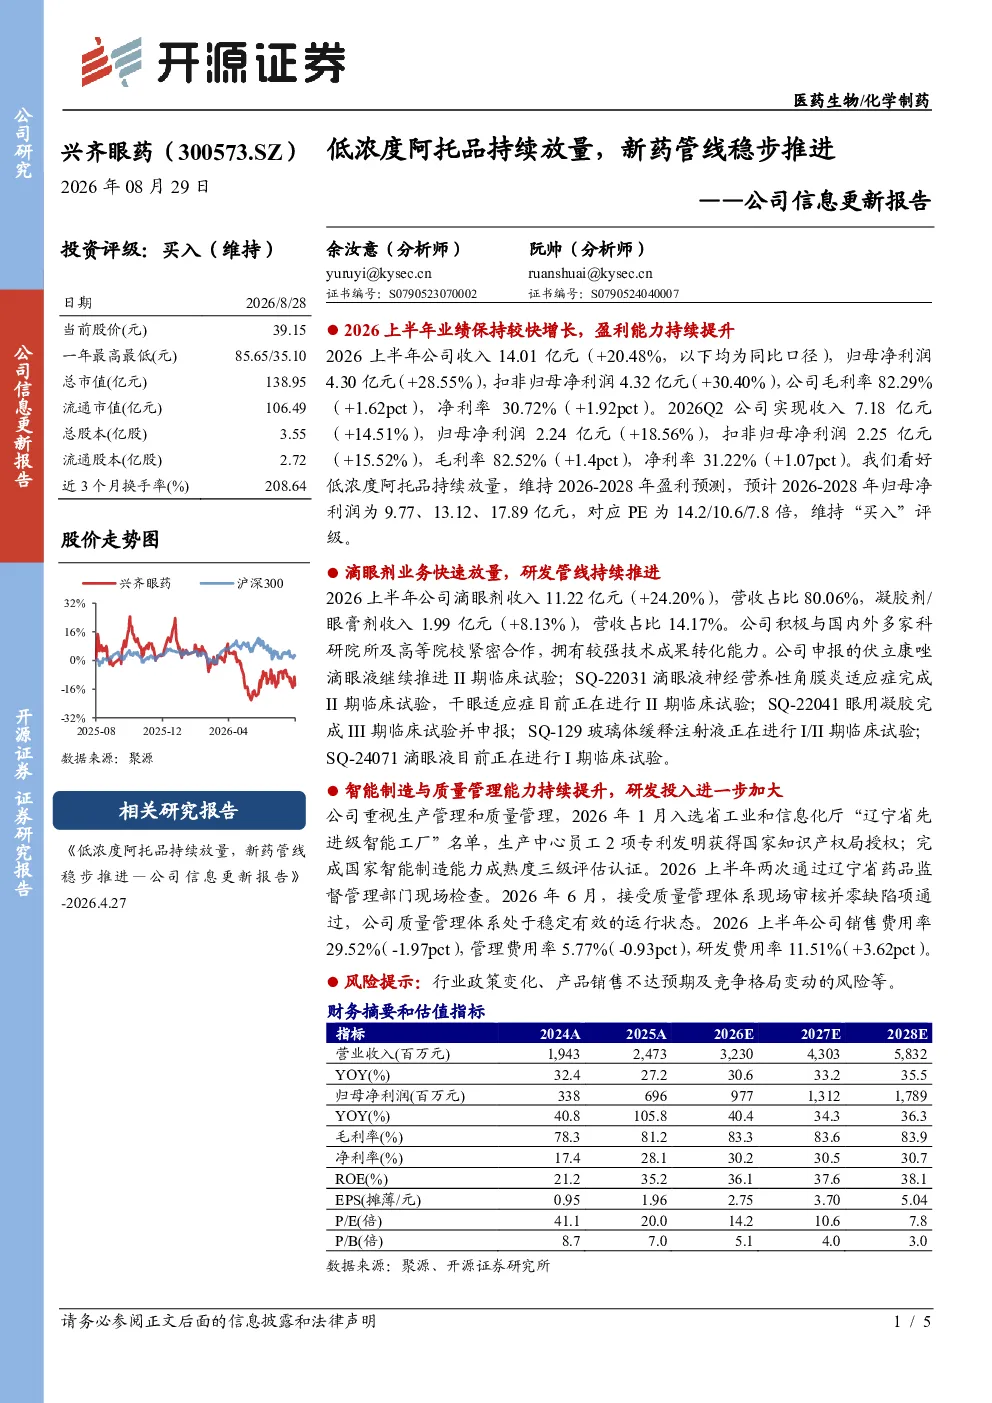
这份研报主要分析了兴齐眼药2026上半年的业绩表现和新药研发进展。报告显示公司收入14.01亿元,同比增长20.48%,归母净利润4.30亿元,同比增长28.55%。低浓度阿托品产品持续放量,滴眼剂业务收入占比80.06%。研发方面,伏立康唑滴眼液、SQ-22031滴眼液、SQ-22041眼用凝胶等多个新药项目正在推进不同阶段的临床试验。公司智能制造和质量管理能力提升,研发投入加大,上半年研发费用率提升3.62个百分点。
医药生物行业滴眼剂赛道的发展趋势如何?
医药生物行业滴眼剂赛道呈现快速发展态势,市场潜力巨大。随着人口老龄化和眼病发病率上升,患者对眼病治疗的需求持续增长。技术创新是行业发展的核心驱动力,新型药物载体、靶点精准治疗等技术的突破为行业带来更多增长点。同时,政策支持力度加大,鼓励创新药研发和审评审批改革,加速了产品上市进程。市场竞争格局逐渐优化,头部企业通过技术积累和品牌效应巩固市场地位,但新进入者仍面临挑战。
研报对兴齐眼药的重点分析方向有哪些?
研报重点分析了兴齐眼药的业绩增长和新药研发进展。业绩方面,报告关注公司收入和利润的快速增长,特别是低浓度阿托品产品的市场表现。新药研发方面,报告详细介绍了公司多个在研项目的进展情况,如伏立康唑滴眼液、SQ-22031滴眼液等,评估其技术转化能力和市场前景。此外,报告还关注公司智能制造和质量管理体系建设,以及研发投入的持续加大,这些因素共同支撑公司长期发展。
当前滴眼剂市场的现状如何?
当前滴眼剂市场呈现多元化竞争格局,治疗性眼药和功能性眼药需求旺盛。治疗性眼药以白内障、青光眼、干眼症等疾病为主,市场竞争激烈,但头部企业凭借产品优势仍保持领先地位。功能性眼药如低浓度阿托品等,因其独特的治疗机制和市场需求增长迅速。市场准入门槛较高,研发投入大、技术壁垒强是行业特点。随着消费者健康意识提升和诊疗技术进步,滴眼剂市场规模有望持续扩大。
研报提示了哪些风险因素?
研报提示了行业政策变化、产品销售不达预期及竞争格局变动等风险因素。行业政策变化可能影响药品审评审批、医保支付等环节,进而影响公司经营。产品销售不达预期可能导致业绩增长不及预期,尤其对于新上市产品,市场接受度存在不确定性。竞争格局变动可能来自现有竞争对手的产能扩张或新进入者的挑战,这些因素都可能对公司市场份额和盈利能力产生影响。