猜你想问
这份研报的核心内容是什么?
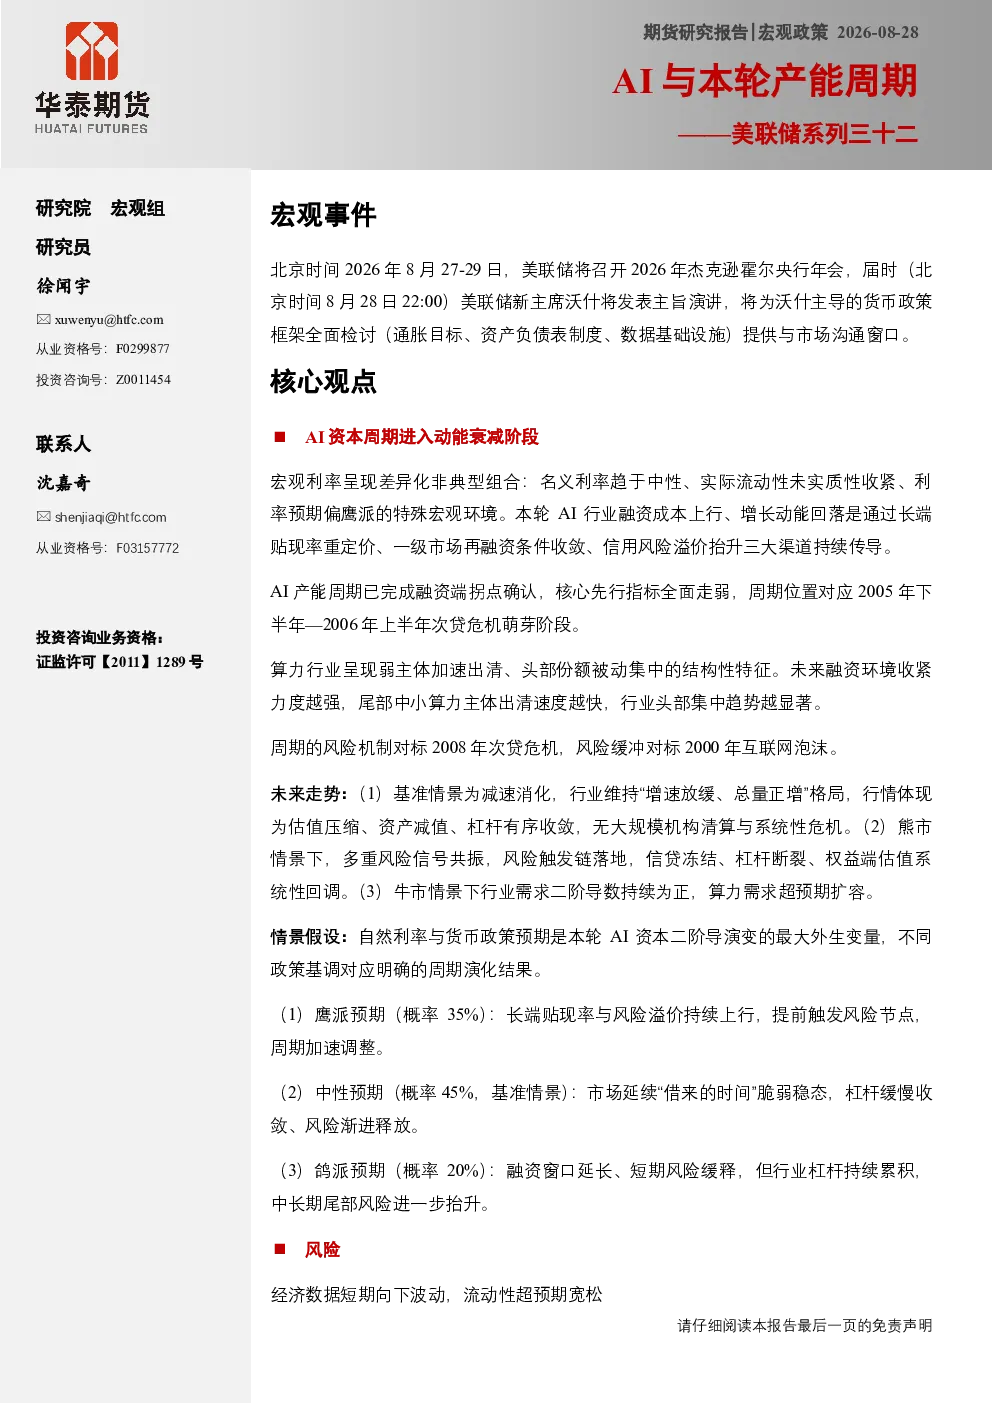
这份研报分析了AI资本周期进入动能衰减阶段,通过长端贴现率重定价、一级市场再融资条件收敛、信用风险溢价抬升三大渠道持续传导。同时指出AI产能周期已完成融资端拐点确认,资本开支动能系统性衰减,头部主体融资溢价出清。此外,报告还分析了算力行业呈现弱主体加速出清、头部份额被动集中的结构性特征,以及未来可能的基准、熊市和牛市情景走势。
AI行业未来发展趋势如何?
AI行业未来发展趋势呈现增速放缓、总量正增的格局,同时估值压缩、资产减值、杠杆有序收敛。报告预测了三种情景:基准情景下行业将维持增速放缓但总量正增,熊市情景下可能面临信贷冻结、杠杆断裂、权益端估值回调,牛市情景则需行业需求二阶导数持续为正,算力需求超预期扩容。
研报重点分析了哪些方向?
研报重点分析了AI资本周期的核心传导路径,即自然利率预期分化→长端利率与信用利差重定价→AI行业再融资条件边际修正→AI融资二阶动力学拐点成型→行业产能与竞争格局定型。同时,报告还分析了算力行业的结构性特征,如算力远期订单规模约2.1万亿美元,近半数由两大头部模型企业承接,集中度极高。
当前AI市场现状如何判断?
当前AI市场现状处于资本周期动能衰减阶段,核心先行指标全面走弱,对应2005年下半年—2006年上半年次贷危机萌芽阶段。资本开支动能系统性衰减,资本自给率逼近临界红线,头部主体融资溢价出清,产业信用锚主动撤离。市场整体呈现增速持续放缓、杠杆有序收敛、风险缓慢释放的长周期调整格局。
研报有哪些风险提示?
研报提示了AI行业面临的三种情景假设风险:鹰派预期下长端贴现率与风险溢价持续上行,提前触发风险节点;中性预期下市场延续脆弱稳态,杠杆缓慢收敛、风险渐进释放;鸽派预期下融资窗口延长但行业杠杆持续累积,中长期尾部风险进一步抬升。此外,报告还关注了自然利率(R*)变化、半导体出口增速、资本自给率、OpenAI融资情况及科技巨头债务规模等关键数据变化可能带来的风险。